



Vérifier que votre entreprise dispose de suffisamment d'actifs pour honorer ses engagements est essentiel si vous voulez repérer les tensions de trésorerie qui pourraient menacer votre liquidité.
C'est pourquoi connaître vos dettes à court et à long terme, ainsi que tous les autres engagements financiers de votre entreprise, est l'un des meilleurs moyens d'évaluer votre situation financière à court terme.
Plus vos passifs courants sont élevés, plus vous aurez besoin d'actifs pour les couvrir. Dans ce guide, nous vous expliquons donc ce que sont les passifs courants, comment les calculer et en quoi chaque calcul peut profiter à votre entreprise sur le long terme.
Que sont les passifs courants ?
Avant de définir les passifs courants et ce qu'ils représentent, parlons des passifs dans leur ensemble. Selon Investopedia, un passif représente :
Une obligation entre deux parties qui n'a pas encore été exécutée ou payée. Un passif financier est aussi une obligation, mais il se définit plutôt par des transactions commerciales passées, des événements, des ventes, des échanges d'actifs ou de services, ou tout ce qui procurera un avantage économique à une date ultérieure. Les passifs courants sont généralement considérés comme à court terme (à régler dans un délai de 12 mois ou moins) et les passifs non courants comme à long terme (12 mois ou plus).
Investopedia
Plus largement, selon le délai dans lequel ils doivent être réglés, les passifs se divisent en deux grandes catégories : les passifs courants et les passifs non courants.
Toute obligation financière qu'une entreprise doit honorer dans un délai d'un an, ou d'un cycle d'exploitation si celui-ci est plus long, est un passif courant. Les obligations dont l'échéance est plus lointaine sont des passifs non courants.
Investopedia propose également une excellente définition de ce que représentent les passifs courants.
Les obligations financières à court terme d'une entreprise qui arrivent à échéance dans un délai d'un an ou d'un cycle d'exploitation normal. Le cycle d'exploitation, également appelé cycle de conversion de trésorerie, est le temps nécessaire à une entreprise pour acheter des stocks et les transformer en trésorerie grâce aux ventes.
Investopedia
Ils varient selon la nature de chaque entreprise. Les passifs courants aident les comptables et les analystes financiers à évaluer la capacité d'une entreprise à honorer ses obligations financières à court terme. Votre entreprise dispose d'un fonds de roulement suffisant si elle peut régler ses passifs courants sans difficulté.
Les ratios financiers utilisent les passifs courants pour déterminer le délai et l'efficacité avec lesquels l'entreprise les règle. En général, un ratio de liquidité générale de 2:1 est considéré comme la norme pour maintenir un bon équilibre entre actifs et passifs courants.
Les passifs courants et le ratio de liquidité générale aident tous deux les créanciers à analyser la situation de trésorerie et la gestion des passifs courants. Par exemple, avant d'approuver ou d'augmenter votre crédit, une banque voudra savoir si votre entreprise encaisse ses créances clients et paie ses dettes fournisseurs à temps.
Actifs courants et passifs courants
Pour l'essentiel, les actifs courants régulent la liquidité de l'entreprise et constituent la base sur laquelle chaque entreprise fonctionne et se développe. Les stocks, les effets à recevoir et les débiteurs ne sont que quelques exemples d'actifs courants.
Les actifs et les passifs courants sont essentiels pour calculer le fonds de roulement, c'est-à-dire le montant qui vous reste après avoir soustrait les passifs courants des actifs courants.
Fonds de roulement = Actifs courants – Passifs courants
Par exemple, si X détient $260,000 d'actifs courants et $195,000 de passifs courants, le fonds de roulement s'élève à $65,000.
Plus le fonds de roulement est élevé, mieux votre entreprise est préparée à mener ses activités quotidiennes sans contraintes financières.
Un fonds de roulement bien géré doit vous aider à générer suffisamment d'entrées de trésorerie à partir de vos actifs courants avant de régler vos passifs courants (obligations à court terme).
Types de passifs courants
Le bilan est la vue d'ensemble principale des actifs, des passifs et des capitaux propres de votre entreprise pour une période donnée. Les passifs y figurent toujours dans une section distincte, qui sépare les passifs à court terme (courants) des passifs à long terme.
Les passifs courants apparaissent en premier dans la section des passifs du bilan, car ils arrivent à échéance dans un délai d'un an ou du cycle d'exploitation en cours.
En général, le bilan comprend les types de passifs à court terme suivants.
Comptes fournisseurs
Comptes fournisseurs sont des dettes à court terme de l'entreprise qui figurent au bilan parmi les passifs courants. Elles représentent le montant que vous devez à vos fournisseurs pour les factures que vous n'avez pas encore payées.
Dans la plupart des cas, les fournisseurs accordent un délai de paiement précis : vous recevez les biens et services à temps, mais vous pouvez les payer plus tard, dans le délai convenu.
Les dettes fournisseurs fonctionnent comme des prêts à court terme. Grâce au délai que vous accordent les fournisseurs pour régler la facture, vous pouvez utiliser les biens et services déjà achetés pour générer du chiffre d'affaires et gérer votre trésorerie plus efficacement avant de rembourser ces dettes à court terme.
La gestion des dettes fournisseurs est essentielle pour une trésorerie efficace. Si elles ne cessent d'augmenter, cela signifie que vous achetez à crédit trop de biens et de services que vous ne pourrez pas payer à court terme.
À l'inverse, lorsque les dettes fournisseurs diminuent, votre entreprise dispose de la liquidité nécessaire pour rembourser ses dettes à court terme bien plus vite qu'elle n'achète à crédit.
Chaque dette fournisseur est créditée dès réception de la facture. Par exemple, imaginons que BMW reçoive de son fournisseur Dräxlmaier Group une livraison d'électronique pour habitacles automobiles qu'elle doit payer $2,000,000 dans les deux prochains mois.
Comme BMW n'utilisera pas immédiatement tous les composants électriques d'habitacle, les comptables devront passer une écriture initiale en débitant le compte de stocks et en créditant les dettes fournisseurs de $2,000,000.
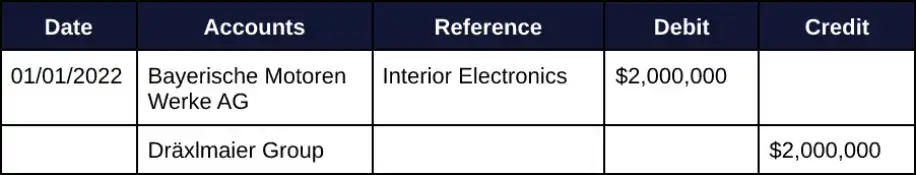
Lorsque le paiement à Dräxlmaier Group sera enfin effectué, l'équipe comptable de BMW soldera le passif de $2,000,000 en débitant les dettes fournisseurs et en créditant la trésorerie :
- [DR]Dettes fournisseurs : $2,000,000
- [CR]Trésorerie : $2,000,000
Une gestion rigoureuse des dettes fournisseurs peut vous aider à renforcer la confiance de vos fournisseurs, ce qui est essentiel dans le monde des affaires. Aucun fournisseur ne veut être payé en retard, et tout le monde veut travailler avec quelqu'un qui paie à temps, comme convenu.
En résumé, vous devez toujours chercher à optimiser vos dettes fournisseurs afin de libérer davantage de fonds de roulement pour développer votre entreprise.
Charges à payer
Au cours d'une période comptable donnée, les charges à payer sont les charges que l'entreprise a enregistrées avant de les payer. Comme elles constituent une obligation de paiement futur, elles figurent parmi les passifs courants au bilan de l'entité.
En général, les charges à payer reposent sur une estimation qui peut différer de la facture exacte reçue par la suite, et elles ne sont comptabilisées qu'une fois engagées.
Par exemple, XY achète des fournitures mais n'a pas encore reçu la facture du fournisseur : elle enregistre donc le coût en charge à payer. Ensuite, lorsque la dette est enfin réglée, le compte de charges à payer est débité et le compte de trésorerie est crédité.
Voici quelques exemples de charges à payer :
- Salaires à payer
- Primes et indemnités de congés maladie
- Frais prévus de déplacements professionnels
- Paiements de garanties et de réparations clients
- Charges qui seront facturées le mois suivant
- Achats dont la facture arrive en retard
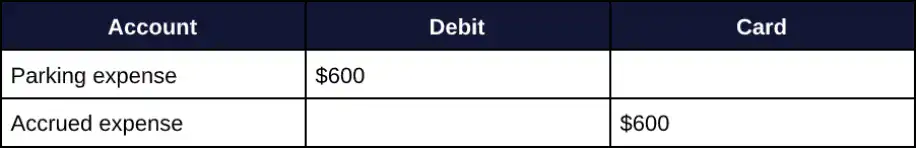
Imaginons que vous ayez loué une place de parking idéale pour la voiture de société près du bureau et que vous ayez déjà signé un bail qui vous engage à payer $600 par mois.
Bien sûr, vous commencez à utiliser la place immédiatement. Mais, à l'approche de la fin du mois, vous n'avez toujours pas reçu de facture pour le parking.
Comme il est évident que vous ne pourrez pas payer immédiatement, l'équipe comptable devra enregistrer la charge de parking et passer les ajustements nécessaires dans les livres.
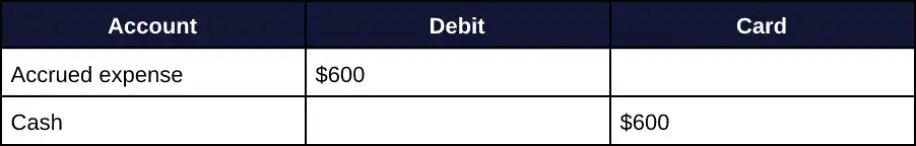
Lorsque vous contacterez enfin, quelques jours plus tard, la société qui vous loue la place et que vous aurez reçu la facture, vous devrez passer l'ajustement suivant une fois la facture payée.
Effets à payer
Un effet à payer est une promesse écrite, signée par l'emprunteur, de rembourser au prêteur un montant déterminé dans le délai convenu, intérêts compris.
Il existe deux types d'effets à payer :
- Effets à payer à court terme : Ce sont des passifs courants émis lorsqu'un effet à payer, son principal et ses intérêts sont remboursables dans un délai d'un an.
- Effets à payer à long terme : Si un effet à payer arrive à échéance après 12 mois, il est considéré comme un passif à long terme.
En tant que passifs courants, les effets à payer à court terme peuvent avoir un impact important sur la trésorerie nette et la liquidité de l'entreprise.
Lorsqu'une entreprise décide d'emprunter de l'argent au moyen d'un effet à payer, le compte de trésorerie est débité du montant reçu. Le compte d'effets à payer est crédité pour enregistrer le passif.
Par exemple, si l'entreprise XYZ emprunte $2,600,000 à une banque, XYZ peut enregistrer l'écriture comme suit.
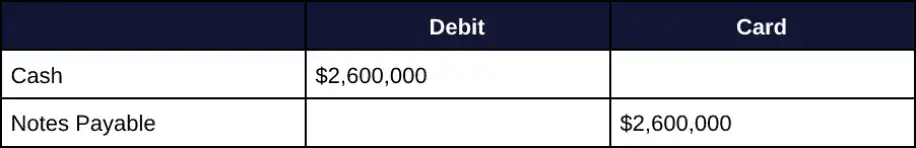
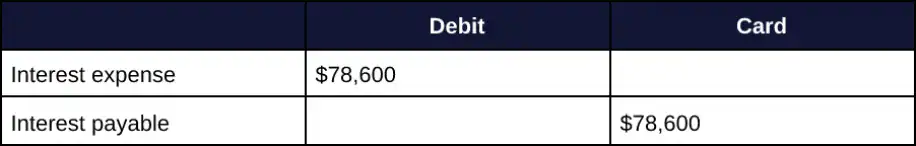
Si les intérêts de l'effet doivent être payés chaque trimestre, XYZ doit enregistrer une écriture comme la suivante à mesure qu'ils s'accumulent.
Intérêts à payer
Les intérêts à payer sont les intérêts qu'une entreprise a accumulés sur ses dettes et ses contrats de location, mais qu'elle n'a pas encore versés à ses prêteurs à la date du bilan.
C'est un élément clé de l'analyse des états financiers. Si les intérêts à payer ne cessent d'augmenter, l'entreprise prend peut-être du retard dans le remboursement de ses dettes.
Supposons que vous deviez $600,000 à vos prêteurs à un taux d'intérêt annuel de 12% et que vous deviez payer les intérêts chaque trimestre. Au bout d'un mois, vous avez une charge d'intérêts de $6,000, enregistrée par un débit au compte de charges et un crédit au compte d'intérêts à payer.
Le deuxième mois, vous passez la même écriture, ce qui porte le solde du compte d'intérêts à payer à $12,000. Après le troisième mois, si vous passez à nouveau la même écriture, le solde total du compte d'intérêts à payer s'élèvera à $18,000.
Lorsque vous payez les intérêts de la période, le solde du compte d'intérêts à payer revient à zéro. Un solde d'intérêts impayés plus élevé que d'habitude peut indiquer que l'entreprise a du mal à faire face à sa dette, ce qui fragilise sa liquidité.
Les intérêts impayés sont comptabilisés en débitant la charge d'intérêts et en créditant le compte d'intérêts à payer.
- [Dr]Charges d'intérêts
- [Cr]Intérêts à payer
Le passif est inscrit au bilan et la charge correspondante figure au compte de résultat.
Impôt sur les bénéfices à payer
L'impôt sur les bénéfices à payer est un poste des passifs courants qui regroupe les impôts dus à l'État dans un délai de 12 mois. Il est calculé selon la législation fiscale applicable à l'entreprise et son bénéfice imposable.
Impôt sur les bénéfices à payer = Bénéfice imposable x Taux d'imposition – Impôts déjà payés
Il est classé parmi les passifs courants, car la dette d'impôt doit être réglée dans un délai d'un an.
Toutefois, si une partie de l'impôt sur les bénéfices à payer n'est pas exigible dans les 12 prochains mois, elle est considérée comme un passif non courant (à long terme).
Ce passif comprend les impôts fédéraux, des États et locaux, et le montant en dollars que vous devrez correspond à la somme accumulée depuis votre dernière déclaration.
Salaires à payer
Les salaires à payer sont un passif courant qui enregistre les salaires dus à l'ensemble des employés pour leur travail sur les périodes précédentes. Autrement dit, c'est le montant que l'entreprise n'a pas encore versé à ses employés pour leur travail.
Les salaires à payer apparaissent généralement à la clôture d'une période comptable, comme la fin de l'année, lorsque cette date tombe au milieu d'une période de paie.
Par exemple, si vous payez vos employés tous les vendredis et que le 31 décembre tombe un mercredi, ils devront attendre le vendredi 2 janvier pour être payés pour les derniers jours de décembre.
Cela signifie que vous devrez à vos employés trois jours de salaire pour décembre (du lundi au mercredi) et que vous devez enregistrer ce passif le 31 décembre en débitant la charge de salaires et en créditant les salaires à payer.
Dividendes à payer
Les dividendes à payer sont les dividendes que le conseil d'administration a déclarés mais pas encore versés aux actionnaires. Tant que les actionnaires ne sont pas payés, le montant du dividende est inscrit dans un compte de dividendes à payer en tant que passif courant.
Par exemple, le 1er juillet, le conseil d'administration de l'entreprise XYZ déclare un dividende de $10 par action sur ses 150,000 actions, payable le 30 septembre.
En juillet, les comptables enregistreront un crédit au compte de dividendes à payer et un débit au compte de bénéfices non distribués transférant ainsi $1,500,000 des capitaux propres vers les passifs courants.
Ce montant reste un passif jusqu'au 30 septembre, date fixée par XYZ pour verser les dividendes. Ce jour-là, XYZ débite le compte de dividendes à payer et crédite le compte de trésorerie, ce qui solde le passif en réduisant sa trésorerie.
Les dividendes à payer se distinguent des autres passifs courants, car l'entreprise les doit à ses propres actionnaires. Les autres passifs courants, eux, concernent des tiers comme les fournisseurs et les prêteurs.
Un passif de dividendes important peut être interprété comme un signe de rentabilité, puisque l'entreprise a les moyens de rémunérer ses actionnaires.
Comment calculer les passifs courants
Calculer le total des passifs courants est très simple. Il vous suffit d'additionner chacun des passifs courants qui s'appliquent à votre entité.
Commencez par passer en revue chaque passif courant et ne retenez que ceux qui s'appliquent à votre entreprise. Ensuite, additionnez le montant que vous devez pour chacun d'eux à la clôture de la période comptable.
Passifs courants = Dettes fournisseurs + Effets à payer + Charges à payer + Autres dettes à court terme
Par exemple, l'entreprise X peut avoir les passifs courants suivants :
- Effets à payer : $1,000
- Dettes fournisseurs : $2,000
- Charges à payer : $500
- Autres dettes à court terme : $600
Total des passifs courants = $1,000 + $2,000 + $500 + $600
Passifs courants = $4,100
Pourquoi calculer les passifs courants
Les passifs courants font partie intégrante du calcul du ratio de liquidité générale, c'est-à-dire le rapport entre la valeur totale des actifs courants de l'entreprise et la valeur totale de ses passifs courants.
Ratio de liquidité générale = Actifs courants / Passifs courants
Par exemple, un total d'actifs courants de $95,000 et un total de passifs courants de $35,000 donnent un ratio de liquidité générale de 2.71 : l'entreprise peut donc couvrir ses passifs courants près de trois fois avec ses actifs courants.
Les analystes financiers associent le ratio de liquidité générale au ratio de liquidité réduite, qui mesure la capacité de l'entité à faire face à ses passifs courants avec ses actifs les plus liquides, hors stocks.
Toutefois, le ratio de liquidité générale ne donne pas toujours une image fidèle.
Ratio de liquidité réduite = (Actifs courants – Stocks) / Passifs courants
En effet, si la majeure partie de vos actifs courants est constituée de stocks, il sera beaucoup plus difficile de les convertir en trésorerie. Par exemple, si votre entreprise dispose de :
- $10 millions de trésorerie
- $4 millions de titres négociables
- $5 millions de stocks
- $10.5 millions de dettes à court terme
- $10.5 millions de dettes fournisseurs
Actifs courants = 10 + 4 + 5 = $19 millions
Passifs courants = 10.5 + 10.5 = $21 millions
Ratio de liquidité générale = 19/21 = 0.9x
Ratio de liquidité réduite = (19 – 5) / 21 = 0.67x
Ainsi, si vous avez besoin de fonds immédiats pour régler vos passifs courants, vous vous retrouverez avec des actifs peu utiles. Un ratio inférieur à un signale presque toujours un problème de fonds de roulement.
Toutefois, un ratio de liquidité générale supérieur à la moyenne peut aussi révéler une entreprise qui ne répartit pas correctement ses actifs et ses passifs.
Avec un fonds de roulement net négatif, les entreprises doivent combler le déficit par des emprunts à long terme ou par l'émission de titres pour fonctionner plus sereinement.
Comment calculer les passifs courants moyens ?
Les passifs courants moyens de votre entreprise correspondent à la valeur moyenne de ses passifs à court terme entre le début et la fin de la période du bilan. Pour les calculer sur une période donnée, additionnez le total des passifs courants inscrits à votre bilan en début de période et leur total en fin de période, puis divisez par 2 :
Passifs courants moyens = (Total des passifs courants en début de période + Total des passifs courants en fin de période) / 2
Conclusion
Les passifs courants donnent une vue détaillée des dettes à court terme de votre entreprise. Ils restent essentiels pour les analystes financiers et les dirigeants qui évaluent la liquidité de l'entité, et pour savoir si le fonds de roulement suffit à la croissance de l'entreprise ou si celle-ci peut régler ses dettes avec ses actifs courants.
Pour voir à quelle vitesse vos actifs courants se transforment en trésorerie pour payer ces factures, découvrez le cycle de conversion de trésorerie. Pour le long terme au bilan, le ratio dette/capitaux propres compare la dette totale aux capitaux propres. Et si vos dettes fournisseurs, charges à payer et soldes d'emprunts sont répartis dans des feuilles de calcul distinctes, l'employé virtuel financier avec IA de Sheetgo peut les rassembler dans un seul fichier pour que le total de vos passifs courants reste à jour.


 English
 Español
 Português do Brasil
 Français