



Pour les entreprises qui gèrent des stocks physiques, comme dans l'industrie ou le commerce de détail, la gestion et le contrôle des stocks sont essentiels. L'un des principaux objectifs de la gestion de trésorerie est de faire tourner l'entreprise avec le moins de liquidités possible immobilisées dans les stocks ou les créances clients. Autrement dit, vous devez transformer vos stocks en créances clients le plus vite possible.
Le cycle de conversion de trésorerie (CCC, de l'anglais cash conversion cycle) suit ce processus depuis l'achat des stocks jusqu'au règlement des créances clients et dettes fournisseurs. Il ne s'applique donc pas aux entreprises qui vendent des biens immatériels, puisqu'elles n'ont pas de stocks physiques à gérer.
Dans cet article, vous allez découvrir le cycle de conversion de trésorerie et la formule utilisée pour calculer sa valeur. Vous apprendrez aussi à calculer les indicateurs de cette formule afin de connaître le nombre de jours qu'il faut à une entreprise pour transformer ses investissements de trésorerie en chiffre d'affaires.
Qu'est-ce que le cycle de conversion de trésorerie ?
Le cycle de conversion de trésorerie est un indicateur financier qui exprime le nombre de jours qu'il faut à une entreprise pour convertir ses stocks et ses créances clients en flux de trésorerie issus des ventes. Cet indicateur ne s'applique qu'aux entreprises qui gèrent des stocks physiques. Calculez le cycle sur plusieurs périodes pour analyser son évolution dans le temps.
Par exemple, cet indicateur n'a aucune utilité pour les entreprises qui proposent des logiciels ou des services financiers, car elles travaillent avec des biens immatériels. En revanche, si vous travaillez avec des biens physiques, vous devez gérer et contrôler vos stocks, et cet indicateur peut vous aider à suivre vos résultats.
Qu'est-ce qu'un bon cycle de conversion de trésorerie ?
En règle générale, plus la valeur est faible, mieux c'est : cela montre que l'entreprise convertit rapidement sa trésorerie disponible en encaissements issus des ventes. Toutefois, si vous comparez vos valeurs à celles de vos concurrents, choisissez uniquement des entreprises similaires de votre secteur, car les valeurs peuvent varier fortement.
Une valeur élevée peut indiquer que l'entreprise ne gère pas sa trésorerie efficacement. De nombreux facteurs peuvent faire grimper cette valeur, comme régler les dettes fournisseurs trop tôt, attendre trop longtemps pour encaisser les créances clients ou avoir un faible ratio de rotation des stocks.
Calculs du cycle de conversion de trésorerie
La formule du cycle de conversion de trésorerie est très simple. Elle nécessite toutefois de calculer d'abord trois indicateurs différents. Vous trouverez ci-dessous la formule principale du CCC, ainsi que toutes les formules nécessaires pour calculer chacun des indicateurs concernés. Dans tous les cas, on considère une période de 1 an (365 jours). Pour un calcul trimestriel, multipliez par 90 au lieu de 365 jours.
Formule du cycle de conversion de trésorerie
Vous pouvez utiliser la formule suivante pour calculer le cycle de conversion de trésorerie :
CCC = DIO + DSO – DPO
où
- DIO = durée moyenne de stockage (days of inventory outstanding)
- DSO = délai moyen de recouvrement des créances clients (days of sales outstanding)
- DPO = délai moyen de paiement des fournisseurs (days of payables outstanding)
Maintenant que vous connaissez la formule du cycle de conversion de trésorerie, voyons comment calculer les indicateurs nécessaires.
Durée moyenne de stockage (DIO)
Le premier indicateur exprime le nombre de jours nécessaires pour transformer les stocks en ventes. Un indicateur proche est le ratio de rotation des stocks. Vous pouvez calculer le DIO avec la formule suivante :
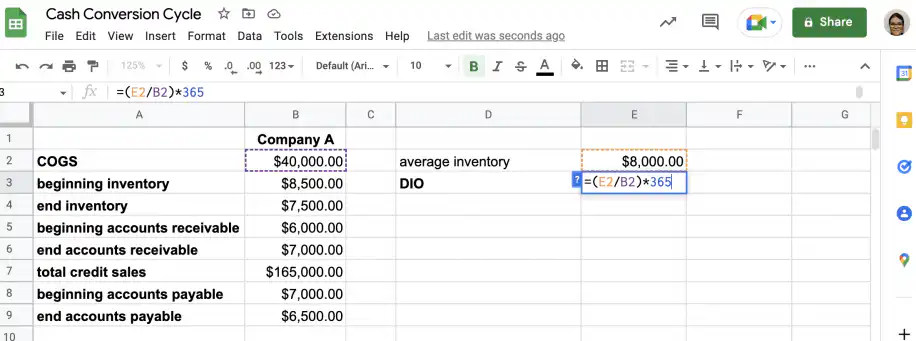
DIO = (stock moyen / COGS) * 365
Vous trouverez la valeur du COGS (coût des marchandises vendues) dans le compte de résultat, et vous pouvez calculer le stock moyen avec la formule ci-dessous :
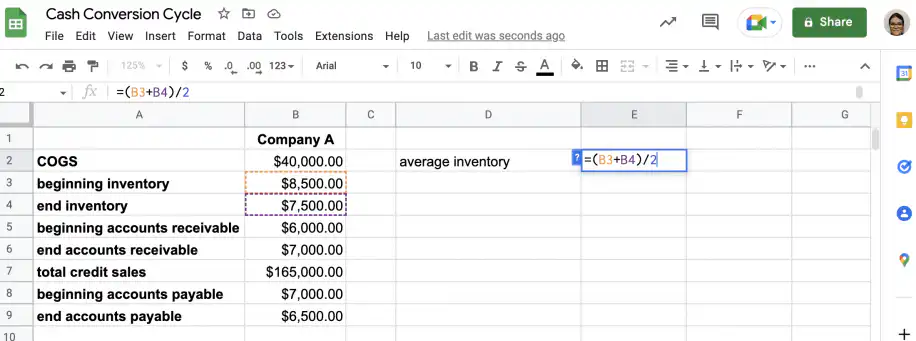
stock moyen = (stock initial + stock final) / 2
Délai moyen de recouvrement (DSO)
Cet indicateur donne le nombre moyen de jours nécessaires pour encaisser le paiement après une vente. Pour calculer le délai moyen de recouvrement, utilisez la formule suivante :
DSO = (créances clients moyennes / ventes totales à crédit) * 365
Les créances clients moyennes se calculent avec cette formule :
créances clients moyennes = (créances clients en début de période + créances clients en fin de période) / 2
Délai moyen de paiement (DPO)
Le nombre moyen de jours nécessaires pour régler les dettes fournisseurs est exprimé par le délai moyen de paiement. Voici la formule pour le calculer :
DPO = délai moyen de paiement = (dettes fournisseurs moyennes / COGS) * 365
Pour obtenir le COGS par jour, divisez le COGS de la période par son nombre de jours. Pour calculer les dettes fournisseurs moyennes, utilisez la formule suivante :
dettes fournisseurs moyennes = (dettes fournisseurs en début de période + dettes fournisseurs en fin de période) / 2
Comment calculer le cycle de conversion de trésorerie dans Excel ou Google Sheets ?
Comme vous l'avez vu, le cycle de conversion de trésorerie nécessite plusieurs calculs portant sur des indicateurs similaires et liés entre eux. Cela peut prêter à confusion et entraîner des erreurs évitables. Heureusement, Excel ou Google Sheets vous aident à structurer les données et à automatiser les calculs. Avec Sheetgo, une plateforme d'automatisation des données avec IA, vous gagnez du temps et évitez les erreurs en automatisant les tâches fastidieuses de vos processus métier.
Dans la section suivante, vous trouverez un exemple de calcul du cycle de conversion de trésorerie dans Google Sheets.
Exemple de cycle de conversion de trésorerie
L'exemple suivant est calculé à partir des données de l'entreprise A sur une période de 1 an.
1. Rassemblez les données
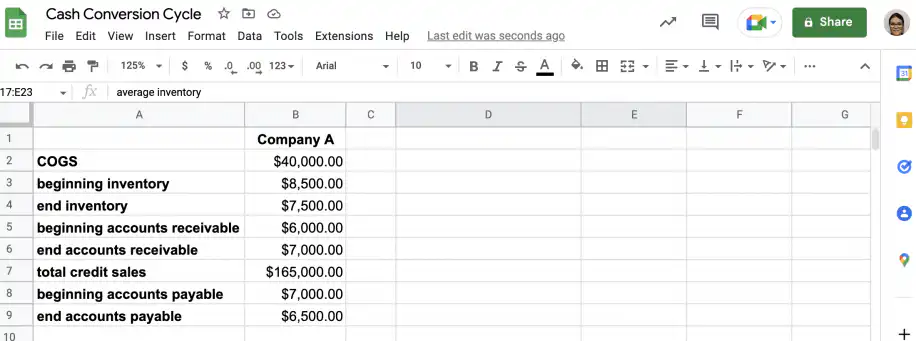
Dans Google Sheets, créez un tableau avec les données dont vous aurez besoin, comme dans la capture d'écran ci-dessous.
2. Calculez la durée moyenne de stockage
Pour obtenir le DIO, vous devez d'abord calculer le stock moyen.
Une fois le stock moyen obtenu, saisissez la formule du DIO dans une cellule vide.
3. Calculez le délai moyen de recouvrement
Pour le DSO, calculez d'abord les créances clients moyennes.
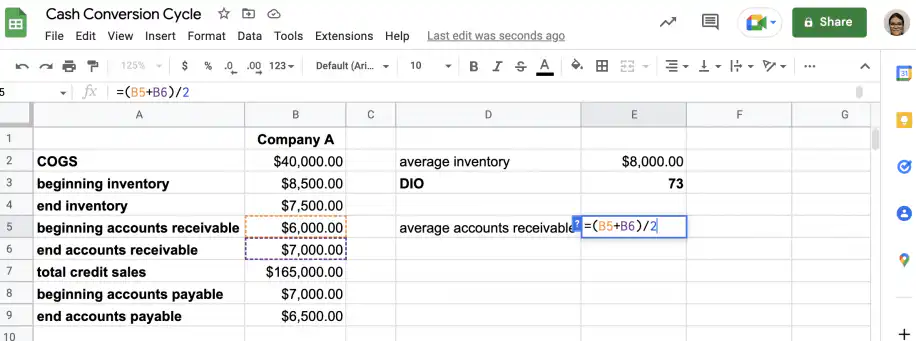
Une fois la valeur des créances clients moyennes connue, vous pouvez calculer le DSO.
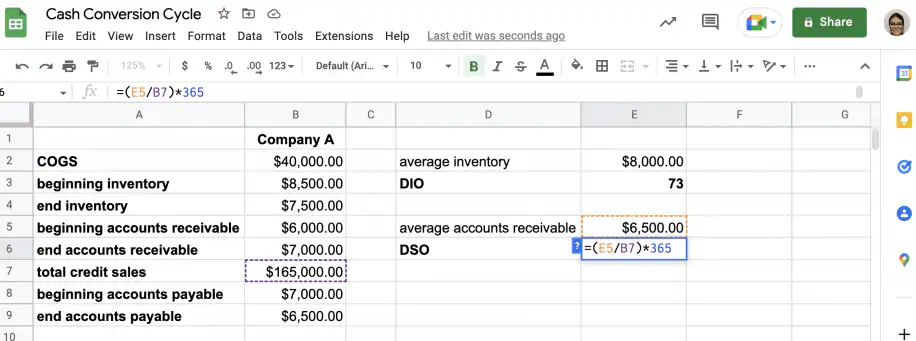
4. Calculez le délai moyen de paiement
Comme pour les autres indicateurs, vous devrez calculer les dettes fournisseurs moyennes avant de calculer le DPO.
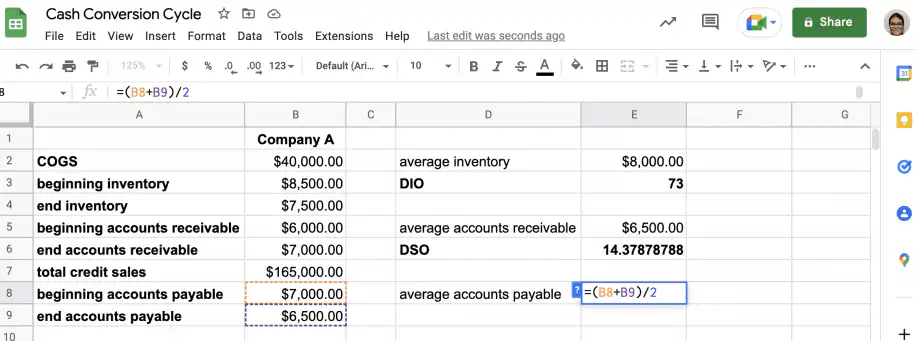
Saisissez ensuite la formule du DPO.
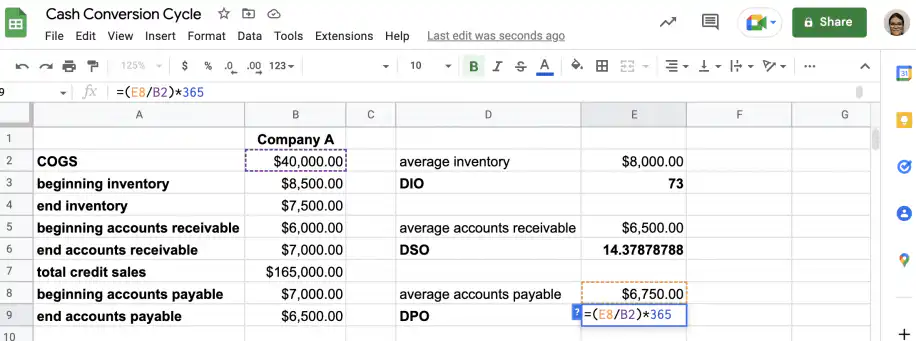
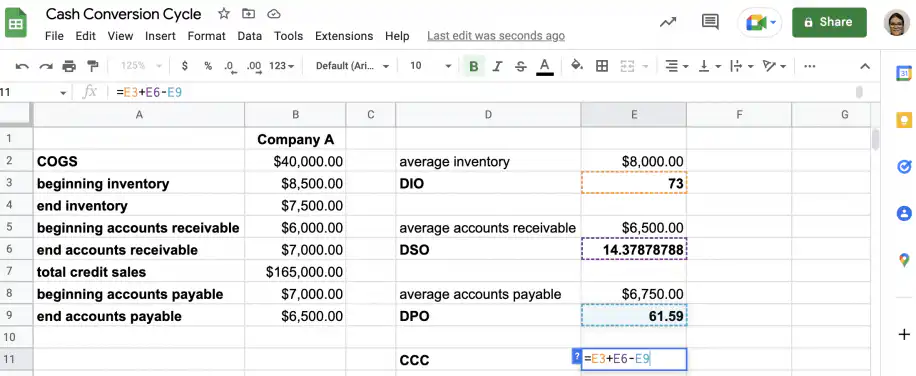
5. Calculez le cycle de conversion de trésorerie
Maintenant que vous connaissez les valeurs du DIO, du DSO et du DPO, vous pouvez saisir la formule du cycle de conversion de trésorerie dans une cellule vide.
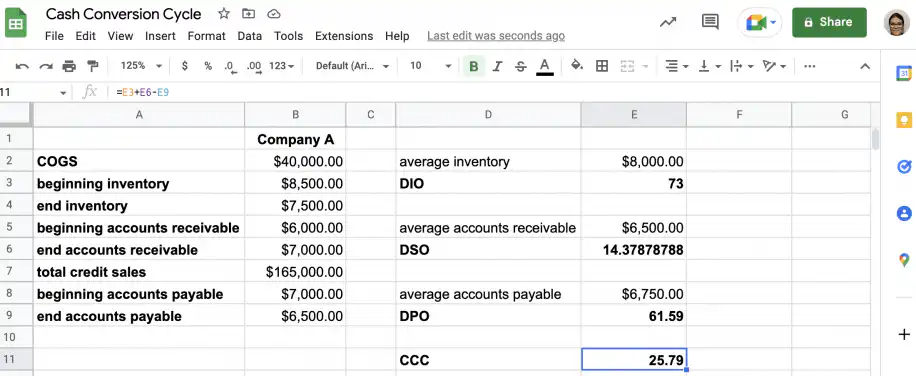
Et voilà. Le cycle de conversion de trésorerie de l'entreprise A est d'environ 26 jours.
Conclusion
Vous savez maintenant ce qu'est le cycle de conversion de trésorerie et ce qu'il révèle sur la gestion de trésorerie d'une entreprise et sur sa liquidité. Une valeur faible indique que l'entreprise gère efficacement sa trésorerie. Vous pouvez la réduire de plusieurs façons, mais il est utile d'encaisser rapidement les créances clients et de différer légèrement le paiement des dettes fournisseurs.
Enfin, vous savez aussi qu'une valeur isolée de cet indicateur ne dit pas grand-chose. Pour en tirer des enseignements utiles, calculez-le régulièrement et comparez les valeurs obtenues à celles d'entreprises similaires du secteur. Il est également utile de suivre le CCC parallèlement au flux de trésorerie d'exploitation et le ratio de liquidité générale. Vous pouvez rapidement mettre en place les calculs nécessaires dans Google Sheets ou Excel en suivant les étapes des exemples. Si votre équipe finance extrait ces chiffres de plusieurs feuilles de calcul, l'employé virtuel financier avec IA de Sheetgo peut rassembler les chiffres et tenir vos rapports à jour.


 English
 Español
 Português do Brasil
 Français