



Calcular si tu empresa tiene suficientes activos para cumplir con sus compromisos es fundamental si quieres detectar posibles tensiones de flujo de caja que puedan poner en riesgo tu liquidez.
Por eso, conocer tus deudas a corto y largo plazo, así como cualquier otro compromiso financiero de tu negocio, es una de las mejores formas de evaluar tu situación financiera a corto plazo.
Cuanto mayor sea el pasivo corriente, más activos necesitarás para cubrirlo. Teniendo esto en cuenta, en esta guía te explicamos qué es el pasivo corriente, cómo calcularlo y cómo cada cálculo puede beneficiar a tu empresa a largo plazo.
¿Qué es el pasivo corriente?
Antes de definir el pasivo corriente y lo que representa, hablemos del pasivo en general. Según Investopedia, un pasivo representa:
Una obligación entre una parte y otra que aún no se ha cumplido ni pagado. Un pasivo financiero también es una obligación, pero se define más bien por transacciones comerciales previas, hechos, ventas, intercambios de activos o servicios, o cualquier cosa que aporte un beneficio económico en una fecha posterior. El pasivo corriente suele considerarse a corto plazo (debe liquidarse en 12 meses o menos) y el pasivo no corriente, a largo plazo (12 meses o más).
Investopedia
En un sentido más amplio, según el plazo en el que deben liquidarse, los pasivos se dividen en dos tipos principales: pasivo corriente y pasivo no corriente.
Toda obligación financiera que una empresa debe atender en el plazo de un año, o de un ciclo de explotación si este es más largo, se considera pasivo corriente. Las obligaciones con vencimiento posterior forman el pasivo no corriente.
Investopedia también ofrece una excelente definición de lo que representa el pasivo corriente.
Las obligaciones financieras a corto plazo de una empresa que vencen en el plazo de un año o de un ciclo de explotación normal. El ciclo de explotación, también llamado ciclo de conversión de efectivo, es el tiempo que tarda una empresa en comprar existencias y convertirlas en efectivo mediante las ventas.
Investopedia
Su composición varía según la naturaleza de cada empresa. El pasivo corriente ayuda a contables y analistas económicos a evaluar la capacidad de una empresa para atender sus obligaciones financieras a corto plazo. Tu negocio tiene un fondo de maniobra adecuado si puede hacer frente a su pasivo corriente sin problemas.
Los ratios financieros utilizan el pasivo corriente para determinar el plazo y la eficiencia con que la empresa lo liquida. Por lo general, un ratio de liquidez de 2:1 se considera el estándar para mantener un buen equilibrio entre activo y pasivo corriente.
Tanto el pasivo corriente como el ratio de liquidez ayudan a los acreedores a analizar la situación del flujo de caja y la gestión del pasivo corriente. Por ejemplo, antes de aprobarte o ampliarte un crédito, un banco querrá saber si tu empresa cobra sus cuentas por cobrar y paga sus cuentas por pagar a tiempo.
Activo corriente y pasivo corriente
En esencia, el activo corriente es lo que regula la liquidez de la empresa y la base sobre la que cada empresa trabaja y prospera. Las existencias, los efectos a cobrar y los deudores son solo algunos ejemplos de activo corriente.
El activo y el pasivo corriente son fundamentales para calcular el fondo de maniobra, que es la cantidad que te queda después de restar el pasivo corriente del activo corriente.
Fondo de maniobra = Activo corriente – Pasivo corriente
Por ejemplo, si X tiene $260,000 de activo corriente y $195,000 de pasivo corriente, el fondo de maniobra sería de $65,000.
Cuanto mayor sea el fondo de maniobra, mejor preparada estará tu empresa para llevar a cabo sus procesos diarios sin restricciones de liquidez.
Un fondo de maniobra bien gestionado debería ayudarte a generar suficientes entradas de efectivo a partir de tu activo corriente antes de liquidar el pasivo corriente (obligaciones a corto plazo).
Tipos de pasivo corriente
El balance es la visión general principal de los activos, pasivos y patrimonio neto de tu negocio en un periodo concreto. Los pasivos siempre se presentan en una sección propia del balance, que distingue entre pasivo a corto plazo (corriente) y a largo plazo.
El pasivo corriente aparece en primer lugar en la sección de pasivo del balance, ya que vence en el plazo de un año o del ciclo de explotación en curso.
Normalmente, el balance incluye los siguientes tipos de pasivo a corto plazo.
Cuentas por pagar
Cuentas por pagar son obligaciones de deuda a corto plazo de la empresa que figuran en el balance dentro del pasivo corriente. Representan el importe que debes a los proveedores por las facturas que aún no has pagado.
En la mayoría de los casos, los proveedores fijan un plazo concreto para que el cliente pague, lo que significa que recibirás los bienes y servicios a tiempo, pero podrás pagarlos más tarde, dentro del plazo acordado.
Las cuentas por pagar funcionan como préstamos a corto plazo. Con el plazo que te dan los proveedores para pagar la factura, puedes usar los bienes y servicios ya adquiridos para generar ingresos y gestionar tu tesorería de forma más eficiente antes de liquidar las deudas a corto plazo.
Gestionar las cuentas por pagar es clave para un flujo de caja eficiente. Si no dejan de aumentar, significa que estás comprando a crédito demasiados bienes y servicios que no podrás pagar a corto plazo.
Por el contrario, cuando las cuentas por pagar disminuyen, tu negocio tiene la liquidez necesaria para liquidar las deudas a corto plazo mucho más rápido de lo que compra bienes a crédito.
Cada cuenta por pagar se abona en cuanto se recibe la factura. Por ejemplo, supongamos que BMW recibe de su proveedor Dräxlmaier Group un envío de electrónica para interiores de automóvil por el que debe pagar $2,000,000 en los próximos dos meses.
Como BMW no utilizará de inmediato todos los componentes eléctricos para interiores, los contables tendrían que hacer un asiento inicial con un cargo en existencias y un abono en cuentas por pagar por $2,000,000.
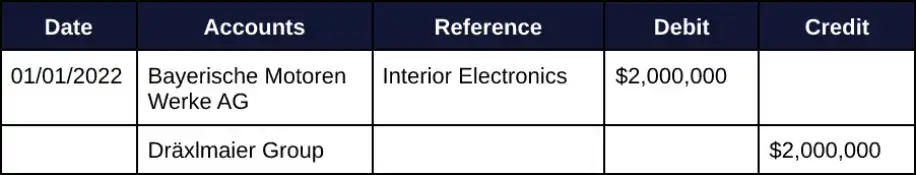
Cuando por fin se realice el pago a Dräxlmaier Group, el equipo contable de BMW liquidará el pasivo de $2,000,000 con un cargo en cuentas por pagar y un abono en caja:
- [DR]Cuentas por pagar: $2,000,000
- [CR]Caja: $2,000,000
Una buena gestión de las cuentas por pagar puede ayudarte a generar más confianza con los proveedores, algo esencial en el mundo empresarial. Ningún proveedor quiere un pago con retraso, y todo el mundo quiere trabajar con alguien que pague a tiempo, tal y como se acordó.
En resumen, siempre debes centrarte en optimizar tus cuentas por pagar y liberar así más fondo de maniobra para hacer crecer tu negocio.
Gastos devengados
En un periodo contable determinado, los gastos devengados son los gastos que la empresa ha registrado antes de pagarlos. Como suponen una obligación de realizar pagos futuros, se presentan como pasivo corriente en el balance de la entidad.
Normalmente, los gastos devengados son una estimación que puede diferir de la factura exacta que llegará después, y solo se reconocen cuando se incurre en ellos.
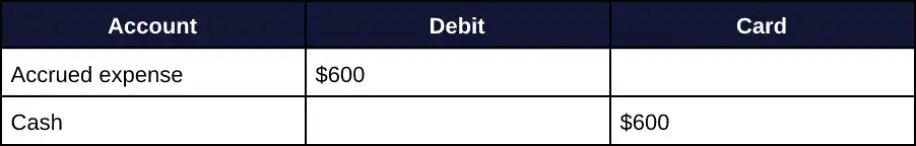
Por ejemplo, XY compra material, pero aún no ha recibido la factura del proveedor, así que registra el coste como gasto devengado. Después, cuando por fin se paga la deuda, se carga la cuenta de gastos devengados y se abona la cuenta de caja.
Algunos ejemplos de gastos devengados son:
- Sueldos y salarios a pagar
- Pagos de bonificaciones y bajas por enfermedad
- Gastos previstos de viajes de negocios
- Pagos por garantías y reparaciones a clientes
- Gastos que se facturarán el mes siguiente
- Compras con facturas pendientes de recibir
Supongamos que has alquilado una buena plaza de aparcamiento para el coche de empresa cerca de la oficina y ya has firmado un contrato por el que debes pagar $600 al mes.
Por supuesto, empiezas a usar la plaza de inmediato. Pero, al acercarse el final del mes, todavía no has recibido la factura del aparcamiento.
Como está claro que no podrás pagar de inmediato, el equipo de contabilidad tendrá que registrar el gasto del aparcamiento y hacer los ajustes correspondientes en los libros.
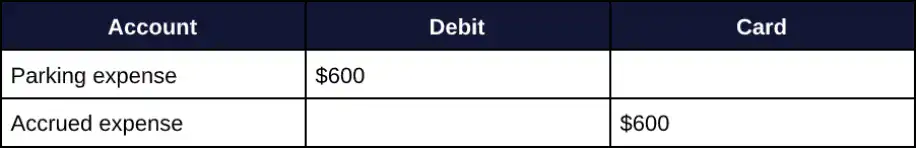
Cuando por fin contactes, unos días después, con la empresa que te alquiló la plaza y hayas recibido la factura, deberás hacer el siguiente ajuste una vez pagada.
Efectos a pagar
Un efecto a pagar es una promesa por escrito, firmada por el prestatario, de devolver al prestamista un importe determinado en el plazo acordado, más intereses.
Hay dos tipos de efectos a pagar:
- Efectos a pagar a corto plazo: Son pasivo corriente cuando el efecto a pagar, su principal y sus intereses deben devolverse en el plazo de un año.
- Efectos a pagar a largo plazo: Si un efecto a pagar vence después de 12 meses, se considera pasivo a largo plazo.
Como forman parte del pasivo corriente, los efectos a pagar a corto plazo pueden afectar de forma significativa a la tesorería neta y a la liquidez de la empresa.
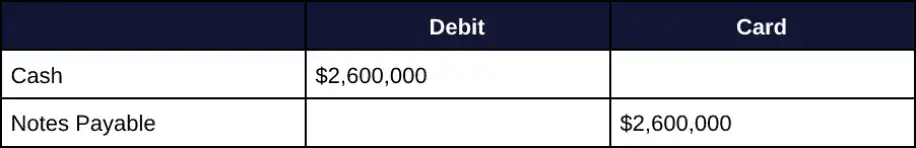
Cuando una empresa decide pedir dinero prestado mediante un efecto a pagar, se carga en la cuenta de caja el importe recibido. La cuenta de efectos a pagar se abona para registrar el pasivo.
Por ejemplo, si la empresa XYZ pide prestados $2,600,000 a un banco, puede registrar el asiento de la siguiente forma.
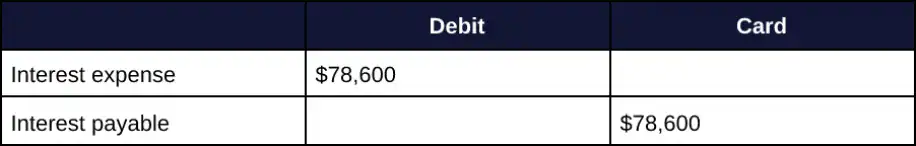
Si los intereses del efecto deben pagarse cada trimestre, XYZ debería registrar un asiento como el siguiente a medida que se acumulan.
Intereses a pagar
Los intereses a pagar son los intereses que una empresa ha acumulado por sus deudas y arrendamientos, pero que todavía no ha pagado a sus prestamistas en la fecha del balance.
Es un apartado clave del análisis de los estados financieros. Si los intereses a pagar no dejan de crecer, puede que la empresa se esté retrasando en el pago de sus deudas.
Supongamos que debes $600,000 a tus prestamistas a un tipo de interés anual del 12% y que tienes que pagar los intereses cada trimestre. Al cabo de un mes, tienes un gasto por intereses de $6,000, que se registra con un cargo en la cuenta de gastos y un abono en la cuenta de intereses a pagar.
Al segundo mes, registras el mismo asiento y el saldo de la cuenta de intereses a pagar asciende a $12,000. Tras el tercer mes, si vuelves a registrar el mismo asiento, el saldo total de la cuenta de intereses a pagar será de $18,000.
Cuando pagas los intereses del periodo, el saldo de la cuenta de intereses a pagar vuelve a cero. Un saldo de intereses impagados mayor de lo habitual puede indicar que la empresa tiene dificultades para atender su deuda, lo que debilita su liquidez.
Los intereses impagados se periodifican con un cargo en la cuenta de gastos por intereses y un abono en la cuenta de intereses a pagar.
- [Dr]Gastos por intereses
- [Cr]Intereses a pagar
El pasivo se registra en el balance y el gasto asociado se refleja en la cuenta de resultados.
Impuesto sobre beneficios a pagar
El impuesto sobre beneficios a pagar es una partida del pasivo corriente formada por los impuestos que deben pagarse a la Administración en un plazo de 12 meses. Se calcula según la normativa fiscal aplicable a la empresa y su base imponible.
Impuesto sobre beneficios a pagar = Base imponible x Tipo impositivo – Impuestos ya pagados
Se clasifica como pasivo corriente porque la deuda tributaria debe liquidarse en el plazo de un año.
Sin embargo, si parte del impuesto sobre beneficios a pagar no vence en los próximos 12 meses, esa parte se considera pasivo no corriente (a largo plazo).
Este pasivo incluye los impuestos federales, estatales y locales, y el importe en dólares que deberás será la suma acumulada desde tu última declaración.
Sueldos y salarios a pagar
Los salarios a pagar son un pasivo corriente que registra los sueldos que se deben a los empleados por el trabajo realizado en periodos anteriores. Dicho de otro modo, es el importe que la empresa todavía no ha pagado a sus empleados por su trabajo.
Los salarios a pagar suelen aparecer al cierre de un periodo contable, como el final del año, cuando esa fecha cae en mitad de un periodo de nómina.
Por ejemplo, si pagas a los empleados todos los viernes y el 31 de diciembre cae en miércoles, tendrán que esperar hasta el viernes 2 de enero para cobrar los últimos días de diciembre.
Esto significa que deberás a los empleados tres días de salario de diciembre (de lunes a miércoles), y tendrás que registrar ese pasivo el 31 de diciembre con un cargo en gastos de personal y un abono en salarios a pagar.
Dividendos a pagar
Los dividendos a pagar son los dividendos que el consejo de administración ha acordado repartir, pero que aún no se han pagado a los accionistas. Hasta que se paga a los accionistas, el importe del dividendo se registra en una cuenta de dividendos a pagar como pasivo corriente.
Por ejemplo, el 1 de julio, el consejo de administración de la empresa XYZ acuerda un dividendo de $10 por acción sobre sus 150,000 acciones, que se pagará el 30 de septiembre.
En julio, los contables registrarán un abono en la cuenta de dividendos a pagar y un cargo en la cuenta de beneficios retenidos y así trasladarán $1,500,000 del patrimonio neto al pasivo corriente.
Seguirá siendo un pasivo hasta el 30 de septiembre, la fecha que XYZ fijó para pagar los dividendos. Ese día, XYZ carga la cuenta de dividendos a pagar y abona la cuenta de caja, con lo que liquida el pasivo reduciendo su efectivo.
Los dividendos a pagar se diferencian del resto del pasivo corriente en que la empresa los debe a sus propios accionistas. En cambio, el resto del pasivo corriente implica a terceros, como proveedores y prestamistas.
Un pasivo elevado por dividendos puede interpretarse como señal de rentabilidad, ya que la empresa puede permitirse retribuir a sus accionistas.
Cómo calcular el pasivo corriente
Calcular el pasivo corriente total es muy sencillo. Solo tienes que sumar cada una de las partidas de pasivo corriente aplicables a tu entidad.
Empieza revisando cada partida de pasivo corriente e incluye solo las que se aplican a tu negocio. Después, suma el importe que debes por cada una de ellas al cierre del periodo contable.
Pasivo corriente = Cuentas por pagar + Efectos a pagar + Gastos devengados + Otras deudas a corto plazo
Por ejemplo, la empresa X puede tener el siguiente pasivo corriente:
- Efectos a pagar: $1,000
- Cuentas por pagar: $2,000
- Gastos devengados: $500
- Otras deudas a corto plazo: $600
Pasivo corriente total = $1,000 + $2,000 + $500 + $600
Pasivo corriente = $4,100
Importancia de calcular el pasivo corriente
El pasivo corriente es una parte esencial del cálculo del ratio de liquidez, que relaciona el valor total del activo corriente de la empresa con el valor total de su pasivo corriente.
Ratio de liquidez = Activo corriente / Pasivo corriente
Por ejemplo, un activo corriente total de $95,000 y un pasivo corriente total de $35,000 dan un ratio de liquidez de 2.71, lo que indica que la empresa puede pagar su pasivo corriente casi tres veces con su activo corriente.
Los analistas financieros combinan el ratio de liquidez con la prueba ácida (quick ratio), que mide la capacidad de la entidad para atender su pasivo corriente con sus activos más líquidos, sin contar las existencias.
Sin embargo, el ratio de liquidez no siempre ofrece una imagen clara.
Prueba ácida = (Activo corriente – Existencias) / Pasivo corriente
En concreto, si la mayor parte de tu activo corriente está en existencias, te costará mucho más convertirlo en efectivo. Por ejemplo, si tu empresa tiene:
- $10 millones en efectivo
- $4 millones en valores negociables
- $5 millones en existencias
- $10.5 millones de deuda a corto plazo
- $10.5 millones en cuentas por pagar
Activo corriente = 10 + 4 + 5 = $19 millones
Pasivo corriente = 10.5 + 10.5 = $21 millones
Ratio de liquidez = 19/21 = 0.9x
Prueba ácida = (19 – 5) / 21 = 0.67x
Así, si necesitas fondos inmediatos para liquidar el pasivo corriente, te encontrarás atado a activos que no te servirán de mucho. Un ratio inferior a uno casi siempre indica un problema de fondo de maniobra.
Sin embargo, un ratio de liquidez superior a la media también puede revelar que la empresa no está asignando correctamente sus activos y pasivos.
Con un fondo de maniobra neto inferior a cero, las empresas deben cubrir el déficit con financiación a largo plazo o emitiendo valores para funcionar con más holgura.
¿Cómo calcular el pasivo corriente medio?
El pasivo corriente medio de tu empresa es el valor medio de sus pasivos a corto plazo desde el inicio hasta el cierre del periodo del balance. Para calcularlo en un periodo concreto, suma el pasivo corriente total que figura en tu balance al inicio del periodo y su valor total al final del periodo, y divide el resultado entre 2:
Pasivo corriente medio = (Pasivo corriente total al inicio del periodo + Pasivo corriente total al final del periodo) / 2
Conclusión
El pasivo corriente ofrece una visión detallada de las deudas a corto plazo de tu empresa. Sigue siendo clave para los analistas financieros y los directivos que evalúan la liquidez de la entidad y si el fondo de maniobra basta para el crecimiento del negocio o si la empresa puede saldar sus deudas con su activo corriente.
Para ver lo rápido que tu activo corriente se convierte en el efectivo con el que pagas estas facturas, lee sobre el ciclo de conversión de efectivo. Para la parte a largo plazo del balance, el ratio deuda/patrimonio neto compara la deuda total con el patrimonio neto. Y si tus cuentas por pagar, gastos devengados y saldos de préstamos están en hojas de cálculo separadas, el empleado virtual de finanzas con IA de Sheetgo puede reunirlos en un solo archivo para que el total de tu pasivo corriente esté siempre actualizado.


 English
 Español
 Português do Brasil
 Français