



Calcular se a sua empresa tem ativos suficientes para cumprir os compromissos assumidos é fundamental se você quer identificar possíveis restrições de fluxo de caixa que possam comprometer a liquidez.
Por isso, conhecer suas dívidas de curto e longo prazo, assim como todos os outros compromissos financeiros do seu negócio, é uma das melhores formas de avaliar sua situação financeira de curto prazo.
Quanto maior o passivo circulante, mais ativos você vai precisar para cobri-lo. Pensando nisso, neste guia vamos explicar o que é passivo circulante, como calculá-lo e como cada cálculo pode beneficiar sua empresa a longo prazo.
O que é passivo circulante?
Antes de definir o passivo circulante e o que ele representa, vamos falar do passivo como um todo. Segundo a Investopedia, um passivo representa:
Uma obrigação entre uma parte e outra que ainda não foi cumprida ou paga. Um passivo financeiro também é uma obrigação, mas é definido sobretudo por transações comerciais anteriores, eventos, vendas, trocas de ativos ou serviços, ou qualquer coisa que gere benefício econômico em uma data futura. O passivo circulante costuma ser considerado de curto prazo (a ser quitado em até 12 meses) e o passivo não circulante, de longo prazo (12 meses ou mais).
Investopedia
Em um sentido mais amplo, com base no prazo em que precisam ser quitados, os passivos se dividem em dois tipos principais: passivo circulante e passivo não circulante.
Toda obrigação financeira que uma empresa precisa cumprir em até um ano, ou em um ciclo operacional se ele for mais longo, é chamada de passivo circulante. As obrigações com vencimento posterior são passivos não circulantes.
A Investopedia também tem uma ótima definição do que o passivo circulante representa.
As obrigações financeiras de curto prazo de uma empresa que vencem em até um ano ou em um ciclo operacional normal. O ciclo operacional, também chamado de ciclo de conversão de caixa, é o tempo que uma empresa leva para comprar estoque e convertê-lo em caixa por meio das vendas.
Investopedia
Eles variam conforme a natureza de cada empresa. O passivo circulante ajuda contadores e analistas econômicos a avaliar a capacidade de uma empresa de cumprir suas obrigações financeiras de curto prazo. Seu negócio tem o capital de giro certo se consegue quitar o passivo circulante sem dificuldades.
Os índices financeiros usam o passivo circulante para determinar o prazo e a eficiência com que a empresa o quita. Em geral, um índice de liquidez corrente de 2:1 é considerado o padrão para manter o ativo e o passivo circulante em equilíbrio.
Tanto o passivo circulante quanto o índice de liquidez corrente ajudam os credores a analisar a situação do fluxo de caixa e a gestão do passivo circulante. Por exemplo, antes de aprovar ou ampliar seu crédito, um banco vai querer saber se a sua empresa recebe as contas a receber e paga as contas a pagar em dia.
Ativo circulante e passivo circulante
Em essência, o ativo circulante é o que regula a liquidez da empresa e a base sobre a qual cada empresa trabalha e prospera. Estoques, títulos a receber e devedores são apenas alguns exemplos de ativo circulante.
O ativo e o passivo circulante são fundamentais para calcular o capital de giro, que é o valor que sobra depois de subtrair o passivo circulante do ativo circulante.
Capital de giro = Ativo circulante – Passivo circulante
Por exemplo, se X tem $260,000 em ativo circulante e $195,000 em passivo circulante, o capital de giro seria de $65,000.
Quanto maior o capital de giro, mais preparada sua empresa estará para executar os processos do dia a dia sem restrições financeiras.
Um capital de giro bem gerido deve ajudar você a gerar entradas de caixa suficientes a partir do ativo circulante antes de quitar o passivo circulante (obrigações de curto prazo).
Tipos de passivo circulante
O balanço patrimonial é a principal visão geral dos ativos, passivos e patrimônio líquido do seu negócio em um período específico. Os passivos são sempre apresentados em uma seção separada do balanço, que distingue entre passivos de curto prazo (circulantes) e de longo prazo.
O passivo circulante aparece primeiro na seção de passivos do balanço patrimonial, já que vence em até um ano ou no ciclo operacional em curso.
Normalmente, o balanço patrimonial inclui os seguintes tipos de passivos de curto prazo.
Contas a pagar
Contas a pagar são obrigações de dívida de curto prazo da empresa que aparecem no balanço patrimonial no passivo circulante. Elas representam o valor que você deve aos fornecedores pelas faturas que ainda não pagou.
Na maioria dos casos, os fornecedores definem prazos específicos para o cliente pagar, ou seja, você recebe os produtos e serviços no prazo, mas pode pagar por eles depois, dentro do período combinado.
As contas a pagar funcionam como empréstimos de curto prazo. Com o prazo que os fornecedores dão para pagar a fatura, você pode usar os produtos e serviços já adquiridos para gerar receita e gerir seu caixa com mais eficiência antes de quitar as dívidas de curto prazo.
Gerir as contas a pagar é essencial para um fluxo de caixa eficiente. Se elas continuam aumentando, significa que você está comprando a prazo mais produtos e serviços do que consegue pagar no curto prazo.
Por outro lado, quando as contas a pagar estão em queda, seu negócio tem liquidez para quitar as dívidas de curto prazo muito mais rápido do que compra produtos a prazo.
Cada conta a pagar é creditada assim que a fatura é recebida. Por exemplo, digamos que a BMW recebeu de seu fornecedor Dräxlmaier Group um lote de componentes eletrônicos para interiores automotivos pelo qual precisa pagar $2,000,000 nos próximos dois meses.
Como a BMW não vai usar imediatamente todos os componentes elétricos de interior, os contadores teriam que fazer um lançamento inicial debitando estoque e creditando contas a pagar em $2,000,000.
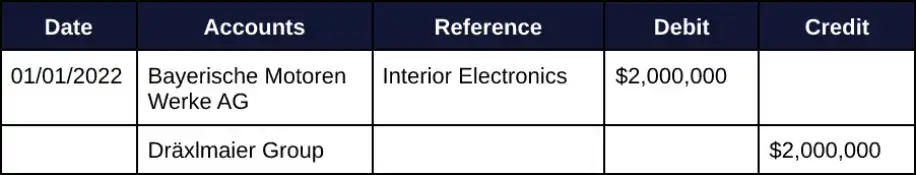
Quando o pagamento à Dräxlmaier Group finalmente for feito, a equipe contábil da BMW vai baixar o passivo de $2,000,000 debitando contas a pagar e creditando o caixa:
- [DR]Contas a pagar: $2,000,000
- [CR]Caixa: $2,000,000
Uma boa gestão de contas a pagar pode ajudar você a construir mais confiança com os fornecedores, algo essencial no mundo dos negócios. Nenhum fornecedor quer um pagamento atrasado, e todos querem trabalhar com quem paga em dia, conforme o combinado.
Resumindo, você deve sempre se concentrar em otimizar suas contas a pagar e, com isso, liberar mais capital de giro para fazer seu negócio crescer.
Despesas provisionadas
Em um determinado período contábil, as despesas provisionadas são os gastos que a empresa registrou antes de pagá-los. Como representam uma obrigação de pagamentos futuros, são apresentadas como passivo circulante no balanço patrimonial da entidade.
Normalmente, as despesas provisionadas são uma estimativa que pode ser diferente da fatura exata que chegará depois, e as despesas só são reconhecidas quando incorridas.
Por exemplo, XY compra suprimentos, mas ainda não recebeu a nota fiscal do fornecedor, então registra o custo como despesa provisionada. Depois, quando a dívida finalmente é paga, a conta de despesas provisionadas é debitada e a conta caixa é creditada.
Exemplos de despesas provisionadas:
- Salários a pagar
- Pagamentos de bônus e licenças médicas
- Despesas previstas com viagens de negócios
- Pagamentos de garantia e reparos a clientes
- Despesas a serem faturadas no mês seguinte
- Compras com faturas atrasadas
Digamos que você alugou uma ótima vaga de estacionamento para o carro da empresa perto do escritório e já assinou um contrato pelo qual precisa pagar $600 por mês.
Claro, você começa a usar a vaga imediatamente. Mas, quando o fim do mês se aproxima, você ainda não recebeu a fatura do estacionamento.
Como está claro que você não vai conseguir pagar imediatamente, a equipe de contabilidade terá que registrar a despesa do estacionamento e fazer os ajustes nos livros.
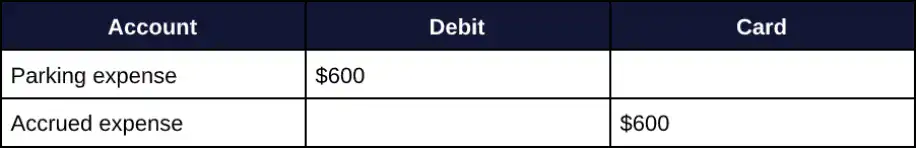
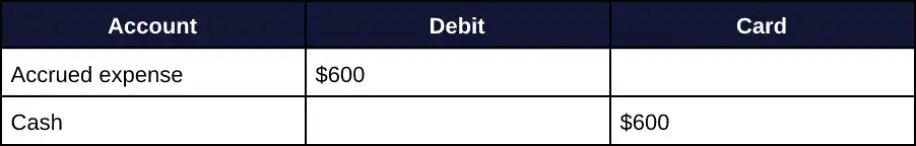
Quando você finalmente entrar em contato, alguns dias depois, com a empresa que alugou a vaga e receber a fatura, será preciso fazer o seguinte ajuste assim que ela for paga.
Títulos a pagar
Um título a pagar é uma promessa por escrito, assinada pelo tomador, de pagar ao credor um valor definido no prazo combinado, acrescido de juros.
Existem dois tipos de títulos a pagar:
- Títulos a pagar de curto prazo: São passivos circulantes emitidos quando o título a pagar, seu valor principal e seus juros devem ser pagos em até um ano.
- Títulos a pagar de longo prazo: Se um título a pagar vence depois de 12 meses, ele é considerado um passivo de longo prazo.
Como passivos circulantes, os títulos a pagar de curto prazo podem afetar bastante o caixa líquido e a liquidez da empresa.
Quando uma empresa decide tomar dinheiro emprestado com um título a pagar, a conta caixa é debitada pelo valor recebido. A conta de títulos a pagar é creditada para registrar o passivo.
Por exemplo, se a empresa XYZ tomar $2,600,000 emprestados de um banco, a XYZ pode registrar o lançamento da seguinte forma.
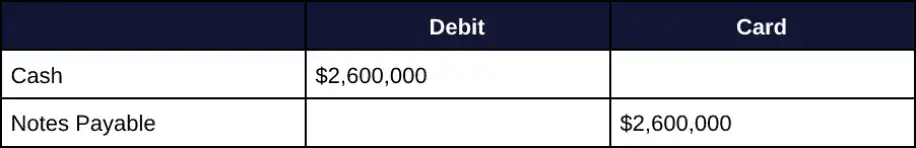
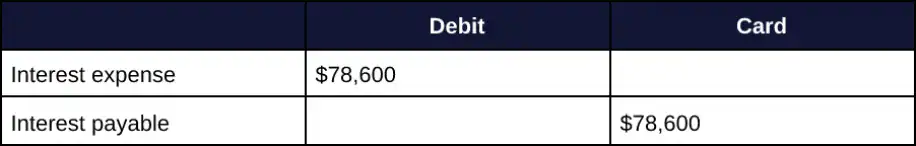
Se os juros do título precisam ser pagos a cada trimestre, a XYZ deve registrar um lançamento como o seguinte à medida que os juros se acumulam.
Juros a pagar
Juros a pagar são os juros que uma empresa acumulou sobre suas dívidas e arrendamentos, mas ainda não pagou aos credores na data do balanço.
Esta é uma parte fundamental da análise das demonstrações financeiras. Se os juros a pagar continuam crescendo, a empresa pode estar atrasando o pagamento das dívidas.
Suponha que você deve $600,000 aos seus credores a uma taxa de juros anual de 12% e precisa pagar os juros a cada trimestre. Depois de um mês, você tem uma despesa de juros de $6,000, registrada com um débito na despesa e um crédito na conta de juros a pagar.
No segundo mês, você registra o mesmo lançamento, acumulando um saldo de $12,000 na conta de juros a pagar. Depois do terceiro mês, se você registrar o mesmo lançamento de novo, o saldo total da conta de juros a pagar será de $18,000.
Quando você paga os juros do período, o saldo da conta de juros a pagar volta a zero. Um saldo de juros não pagos maior do que o normal pode indicar que a empresa está com dificuldade para honrar suas dívidas, o que enfraquece sua liquidez.
Os juros não pagos são provisionados debitando a despesa de juros e creditando a conta de juros a pagar.
- [Dr]Despesa de juros
- [Cr]Juros a pagar
O passivo é registrado no balanço patrimonial, e a despesa associada é apresentada na demonstração do resultado.
Imposto de renda a pagar
O imposto de renda a pagar é uma conta do passivo circulante formada pelos tributos devidos ao governo em até 12 meses. Ele é calculado de acordo com a legislação tributária aplicável à empresa e com seu lucro tributável.
Imposto de renda a pagar = Lucro tributável x Alíquota – Impostos já pagos
Ele é classificado como passivo circulante porque a dívida do imposto de renda deve ser quitada em até um ano.
No entanto, se parte do imposto de renda a pagar não tiver pagamento previsto para os próximos 12 meses, ela é considerada passivo não circulante (de longo prazo).
Esse passivo inclui tributos federais, estaduais e municipais, e o valor em dólares que você vai dever é a soma acumulada desde a sua última declaração.
Salários a pagar
Salários a pagar são um passivo circulante que registra os salários devidos a todos os funcionários pelo trabalho realizado em períodos anteriores. Em outras palavras, é o valor que a empresa ainda não pagou aos funcionários pelo trabalho deles.
Os salários a pagar costumam aparecer no fim de um período contábil, como o fim do ano, quando essa data cai no meio de um período da folha de pagamento.
Por exemplo, se você paga os funcionários toda sexta-feira e o dia 31 de dezembro cai em uma quarta-feira, eles vão ter que esperar até sexta-feira, 2 de janeiro, para receber pelos últimos dias de dezembro.
Isso significa que você vai dever aos funcionários três dias de salário de dezembro (de segunda a quarta-feira) e precisa registrar esse passivo em 31 de dezembro, debitando a despesa de salários e creditando salários a pagar.
Dividendos a pagar
Dividendos a pagar são os dividendos que o conselho declarou, mas ainda não pagou aos acionistas. Até que os acionistas sejam pagos, o valor do dividendo fica registrado em uma conta de dividendos a pagar como passivo circulante.
Por exemplo, em 1º de julho, o conselho de administração da empresa XYZ declara um dividendo de $10 por ação sobre suas 150,000 ações, a ser pago em 30 de setembro.
Em julho, os contadores vão registrar um crédito na conta de dividendos a pagar e um débito na conta de lucros retidos e assim transferir $1,500,000 do patrimônio líquido para o passivo circulante.
Isso continua sendo um passivo até 30 de setembro, a data definida pela XYZ para pagar os dividendos. Nessa data, a XYZ debita a conta de dividendos a pagar e credita a conta caixa, quitando o passivo e reduzindo o caixa no processo.
Os dividendos a pagar são diferentes dos outros passivos circulantes porque a empresa os deve aos próprios acionistas. Já os demais passivos circulantes envolvem terceiros, como fornecedores e credores.
Um passivo alto de dividendos pode ser interpretado como sinal de lucratividade, já que a empresa tem condições de remunerar os acionistas.
Como calcular o passivo circulante
Calcular o passivo circulante total é muito simples. Basta somar cada um dos passivos circulantes aplicáveis à sua entidade.
Comece revisando cada passivo circulante e inclua apenas os que se aplicam ao seu negócio. Depois, some o valor que você deve em cada um deles no fim do período contábil.
Passivo circulante = Contas a pagar + Títulos a pagar + Despesas provisionadas + Outras dívidas de curto prazo
Por exemplo, a empresa X pode ter os seguintes passivos circulantes:
- Títulos a pagar: $1,000
- Contas a pagar: $2,000
- Despesas provisionadas: $500
- Outras dívidas de curto prazo: $600
Passivo circulante total = $1,000 + $2,000 + $500 + $600
Passivo circulante = $4,100
A importância de calcular o passivo circulante
O passivo circulante é parte integrante do cálculo do índice de liquidez corrente, que é a relação entre o valor total do ativo circulante da empresa e o valor total do passivo circulante.
Índice de liquidez corrente = Ativo circulante / Passivo circulante
Por exemplo, um ativo circulante total de $95,000 e um passivo circulante total de $35,000 resultam em um índice de liquidez corrente de 2.71, o que indica que a empresa consegue pagar seu passivo circulante quase três vezes usando o ativo circulante.
Os analistas financeiros usam o índice de liquidez corrente junto com o índice de liquidez seca, que mede a capacidade da entidade de cumprir seu passivo circulante com os ativos mais líquidos, sem contar o estoque.
No entanto, o índice de liquidez corrente nem sempre mostra um quadro claro.
Índice de liquidez seca = (Ativo circulante – Estoque) / Passivo circulante
Ou seja, se a maior parte do seu ativo circulante estiver em estoque, será muito mais difícil convertê-lo em caixa. Por exemplo, se a sua empresa tem:
- $10 milhões em caixa
- $4 milhões em títulos negociáveis
- $5 milhões em estoque
- $10.5 milhões em dívidas de curto prazo
- $10.5 milhões em contas a pagar
Ativo circulante = 10 + 4 + 5 = $19 milhões
Passivo circulante = 10.5 + 10.5 = $21 milhões
Índice de liquidez corrente = 19/21 = 0.9x
Índice de liquidez seca = (19 – 5) / 21 = 0.67x
Assim, se você precisar de recursos imediatos para quitar o passivo circulante, vai ficar preso a ativos que não vão ajudar muito. Índices abaixo de um quase sempre indicam um problema de capital de giro.
No entanto, índices de liquidez corrente acima da média também podem apontar situações em que a empresa não consegue alocar corretamente seus ativos e passivos.
Com um capital de giro líquido abaixo de zero, as empresas precisam cobrir o déficit com empréstimos de longo prazo ou com a emissão de títulos para operar com mais tranquilidade.
Como calcular o passivo circulante médio?
O passivo circulante médio da sua empresa é o valor médio dos passivos de curto prazo da entidade do início ao fim do período do balanço. Para calcular o passivo circulante médio de um período, some o passivo circulante total do seu balanço no início do período ao valor total no fim do período e divida por 2:
Passivo circulante médio = (Passivo circulante total no início do período + Passivo circulante total no fim do período) / 2
Concluindo
O passivo circulante oferece uma visão detalhada das dívidas de curto prazo da sua empresa. Ele continua sendo essencial para analistas financeiros e executivos que avaliam a liquidez da entidade e se o capital de giro é suficiente para o crescimento do negócio ou se a empresa consegue quitar as dívidas com o ativo circulante.
Para ver com que rapidez o seu ativo circulante se transforma no caixa que paga essas contas, leia sobre o ciclo de conversão de caixa. Para o lado de longo prazo do balanço, o índice de dívida sobre patrimônio líquido compara a dívida total com o patrimônio líquido. E se suas contas a pagar, despesas provisionadas e saldos de empréstimos estão em planilhas separadas, o funcionário virtual de finanças com IA do Sheetgo pode reuni-los em um só arquivo para que o total do seu passivo circulante esteja sempre atualizado.


 English
 Español
 Português do Brasil
 Français