



Les modèles financiers et les prévisions sont des notions courantes pour les professionnels de la finance. Ce sont les outils qui facilitent l'analyse et la prise de décision dans les entreprises. Dans ce guide, nous explorons chaque concept en détail et examinons leurs points communs et leurs différences.
Modélisation financière
La modélisation financière consiste à synthétiser de manière systématique les recettes et les dépenses d'une organisation afin d'estimer ses bénéfices et son chiffre d'affaires futurs, ainsi que leur impact sur la rentabilité de l'entreprise, pour mieux décider. C'est la représentation chiffrée de presque toutes les caractéristiques des activités passées, actuelles et futures d'une entreprise. Plusieurs modèles peuvent aboutir à des résultats différents ; l'efficacité du modèle dépend toutefois de la validité et de la précision des hypothèses et des données d'entrée.
Importance et applications de la modélisation financière
Le modèle financier a de multiples usages pour la direction générale, le conseil d'administration et les parties prenantes de l'entreprise. Les professionnels et analystes financiers l'utilisent pour évaluer l'impact d'événements futurs, internes et externes, et des évolutions économiques prévues sur la valeur et la performance d'une entreprise. Il sert aussi à estimer la valorisation d'une entreprise et à comparer sa performance à celle de ses concurrents du secteur. Les dirigeants peuvent estimer le coût d'investissement de nouveaux projets et évaluer leur rentabilité pour prendre des décisions rationnelles en mesurant les risques.
Les modèles financiers aident les dirigeants à prendre des décisions sur la levée de capitaux (par endettement ou par fonds propres), la fusion avec une entreprise ou son acquisition, l'investissement dans de nouveaux projets (nouveaux marchés ou développement de produits), la diversification de l'activité, l'allocation budgétaire et la valorisation d'entreprise. Ils donnent une image de la situation financière actuelle et prévisionnelle d'une entreprise.
Pendant la pandémie de COVID-19, les analystes de planification ont dû construire de nouveaux modèles intégrant les évolutions économiques, afin de mieux décider et de s'adapter rapidement à l'impact de la pandémie sur l'activité.
Types de modèles
Les analystes et professionnels de la modélisation financière utilisent plusieurs types de modèles financiers. Voici les plus courants :
1. Modèle à trois états financiers
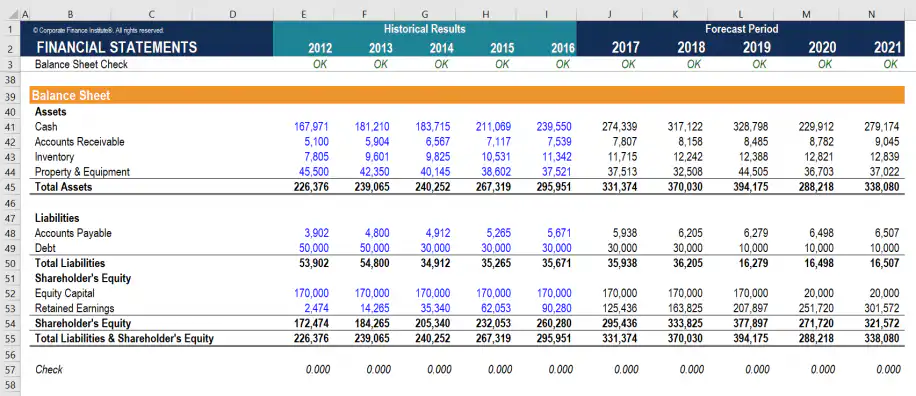
Source de l'image : Corporate Finance Institute
C'est le modèle le plus simple : il relie les trois états financiers clés d'une entreprise, à savoir le compte de résultat, le bilan et le tableau des flux de trésorerie. Ces liens reposent sur des formules dans une feuille de calcul, si bien qu'en modifiant les données d'entrée et les hypothèses, on obtient rapidement un aperçu de la rentabilité de l'entreprise. Grâce aux liens entre les trois états et aux autres données et hypothèses de base, n'importe quelle donnée d'entrée peut être modifiée en quelques secondes. On évite ainsi de reconstruire le modèle de zéro à chaque changement. Il faut toutefois bien maîtriser Excel et la comptabilité pour créer ces liens entre les états.
2. Modèle des flux de trésorerie actualisés (DCF)
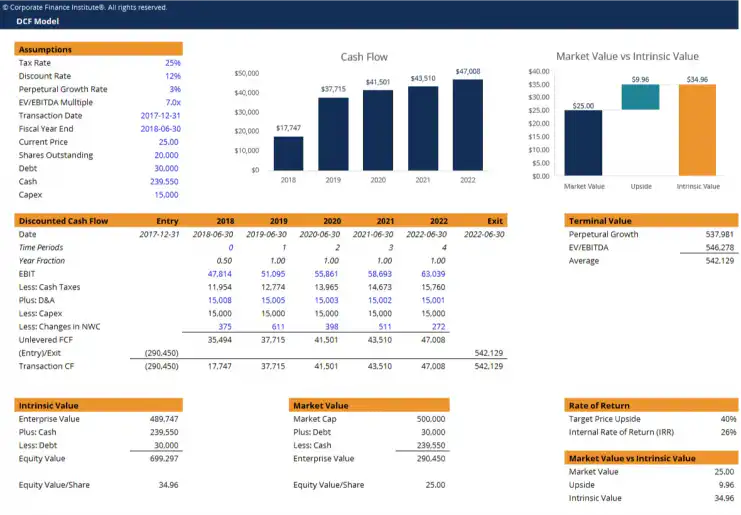
Source de l'image : Corporate Finance Institute
Le modèle DCF sert à projeter la valorisation d'une entreprise à partir de ses flux de trésorerie futurs prévus et de la valeur actuelle nette (VAN). Dans ce modèle, les flux de trésorerie prévus, issus du modèle à trois états financiers avec quelques ajustements nécessaires, sont actualisés à la date du jour au coût moyen pondéré du capital (WACC) de l'entreprise pour déterminer sa valeur actuelle.
3. Modèle de fusions et acquisitions (M&A)
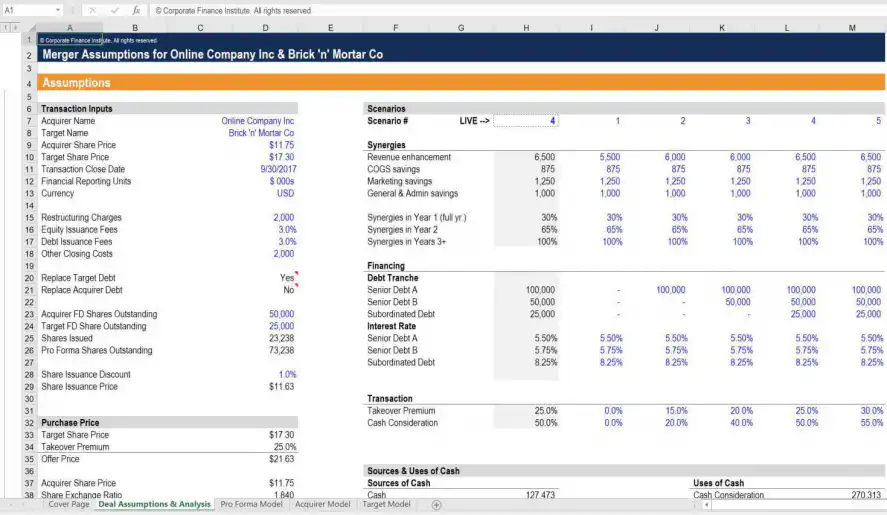
Source de l'image : Corporate Finance Institute
C'est un modèle courant pour évaluer la performance actuelle des entreprises impliquées dans une fusion ou une acquisition, ainsi que l'impact de l'opération sur la performance future des deux sociétés, c'est-à-dire les entreprises qui fusionnent, l'acquéreur ou la société qui va être rachetée.
4. Modèle d'introduction en bourse (IPO)
L'introduction en bourse est l'un des moments décisifs pour une organisation. Les entreprises s'efforcent d'en analyser à l'avance l'impact sur leur performance et leur valorisation futures, avec l'aide de banques d'investissement. Les analystes et professionnels de l'investissement construisent un modèle d'IPO dans Excel pour prévoir l'effet de l'introduction en bourse sur l'activité.
5. Modèle budgétaire
Le modèle budgétaire est construit à partir des chiffres mensuels ou trimestriels des dépenses et des recettes pour établir les budgets de l'entreprise. Il dépend fortement du compte de résultat. Il est surtout utilisé par le service de planification financière de l'entreprise.
6. Modèle d'analyse des sociétés comparables (CCA)
Le modèle CCA est comparativement plus simple que le modèle DCF pour estimer la valeur d'une entreprise. Il s'appuie sur les paramètres d'autres sociétés similaires pour déterminer cette valeur, en partant du principe que des entreprises de taille comparable opérant dans le même secteur ont des multiples similaires. Les multiples les plus utilisés sont valeur d'entreprise/chiffre d'affaires (EV/S), cours/bénéfice (P/E), cours/valeur comptable (P/B) et cours/chiffre d'affaires (P/S).
7. Consolidation
Les entreprises qui possèdent plusieurs unités opérationnelles construisent un modèle pour chacune, puis cumulent leurs résultats dans une vue consolidée de l'ensemble du groupe. Cela aide à identifier les activités qui renforcent sa position et celles qui l'affaiblissent.
Limites de la modélisation financière
Comme indiqué plus haut, l'efficacité d'un modèle dépend de la fiabilité et de la précision des données sources et des hypothèses. Des informations erronées ou des hypothèses irréalistes et non pertinentes peuvent conduire à des projections inexactes et peser sur les décisions de l'entreprise.
La modélisation financière exige une bonne compréhension de la comptabilité et une solide maîtrise d'Excel. Une mauvaise compréhension des concepts peut aussi conduire à sous-estimer ou à surestimer les chiffres. Par ailleurs, la forte dépendance à la valeur terminale pour déterminer la valeur actuelle nette (VAN) et au coût moyen pondéré du capital (WACC) peut également être considérée comme une limite de la modélisation financière. Un horizon de temps long peut aussi créer des difficultés et des complications ; les analystes recommandent donc d'appliquer le modèle à court terme.
En outre, les modèles fournissent des informations chiffrées, mais il est tout aussi important de tenir compte des facteurs qualitatifs pour prendre une décision. De nombreuses fusions et acquisitions ont échoué à cause de facteurs subjectifs ou immatériels, comme les difficultés rencontrées pour intégrer les cultures de deux entreprises.
Prévision financière
La prévision financière est un élément essentiel de la planification d'entreprise, de l'élaboration budgétaire et de la gestion des opérations. Les prévisions financières représentent les flux de trésorerie prévus de l'entreprise sur l'exercice comptable et, en tenant compte de la tendance des données historiques internes et externes, fournissent des informations clés sur sa performance financière à une date future.
Importance et applications de la prévision financière
La prévision est essentielle pour les comptables, car :
- Elle donne une vision pour planifier les flux de trésorerie nécessaires au règlement des dettes
- Elle fournit les informations nécessaires pour établir un budget raisonnable et le répartir
- Elle aide à décider du montant à investir en dépenses d'investissement
- Les entrepreneurs doivent présenter le business plan de leur start-up à des investisseurs potentiels.
Méthodes de prévision financière
Il existe plusieurs méthodes de prévision financière :
1. Méthode linéaire
C'est l'approche de prévision la plus simple : les planificateurs s'appuient sur des données historiques et des courbes pour anticiper la croissance des recettes sur une période donnée.
2. Moyenne mobile
Elle utilise des prévisions récurrentes pour établir des projections fondées sur la performance et les tendances passées. En général, ces prévisions portent sur trois et cinq mois.
3. Régression linéaire simple/régression linéaire multiple
Le modèle de régression linéaire simple analyse la relation entre variables indépendantes et dépendantes. Ce modèle de régression linéaire montre l'impact sur les variables dépendantes sous forme de représentation graphique, avec des tendances qui servent à évaluer des paramètres financiers comme les bénéfices, les ventes, le chiffre d'affaires et le cours des actions. Les tendances à la hausse indiquent une performance positive, tandis que les tendances à la baisse traduisent une performance négative. Dans des scénarios plus complexes, avec plusieurs variables indépendantes, les entreprises peuvent recourir à la régression linéaire multiple.
4. Séries chronologiques
La méthode des séries chronologiques utilise les chiffres de certains intervalles de temps pour anticiper la performance future. Elle sert généralement à des visions à court terme, par exemple pour prévoir le chiffre d'affaires à partir de sa croissance sur les sept derniers mois.
Limites de la prévision financière
Comme la modélisation financière, la prévision financière repose sur des données historiques et des hypothèses. Elle dépend aussi fortement des techniques de prévision. L'une des principales limites de la planification et de la prévision financières est l'incertitude liée aux facteurs en jeu et à l'avenir. Des changements brutaux dans l'environnement externe, par exemple juridiques ou économiques, peuvent nuire à la prévision financière.
Modélisation financière ou prévision financière
Points communs
Les modèles financiers comme les prévisions sont essentiels pour les professionnels et les analystes, et ils partagent certaines caractéristiques.
- Les modèles financiers et les prévisions ont pour objectif commun d'anticiper la valeur et la performance futures de l'entreprise à partir des dépenses et recettes historiques et de paramètres futurs supposés.
- Tous deux utilisent des données et des projections similaires pour les coûts variables et les recettes.
- Modèles et prévisions sont utilisés par des publics similaires : investisseurs, analystes, prêteurs, parties prenantes et équipes de planification et de budget.
Différences
Si la modélisation et la prévision financières ont des points communs, elles diffèrent sur les aspects suivants.
- Une prévision financière représente les flux de trésorerie estimés sur une période donnée. Un modèle financier, en revanche, est un outil d'analyse qui permet d'évaluer l'impact des flux de trésorerie et d'autres facteurs sur la performance et la valeur d'une entreprise.
- Une prévision financière est établie pour une période donnée, alors qu'un modèle financier est construit pour atteindre un objectif précis ou répondre à un besoin particulier.
- Les prévisions sont utilisées régulièrement pour faciliter la planification et l'élaboration du budget. Les modèles financiers, eux, sont construits pour prendre des décisions stratégiques importantes.
Conclusion
La modélisation et la prévision financières sont des outils essentiels pour les planificateurs et les professionnels de la finance d'entreprise : elles permettent aux entreprises de se projeter et d'estimer leur valeur à partir de données historiques. Les analystes utilisent différents modèles et méthodes pour atteindre leurs objectifs et prendre des décisions clés, comme où investir et comment lever des fonds.
Pour construire une prévision dans une feuille de calcul, commencez par nos guides sur la prévision du chiffre d'affaires et le fonction FORECAST (PREVISION) de Google Sheets. Une fois la période clôturée, l'analyse des écarts budgétaires montre dans quelle mesure les résultats réels se sont écartés du plan. Et si votre équipe finance construit ses modèles à partir de nombreuses feuilles de calcul, l'employé virtuel financier avec IA de Sheetgo peut prendre en charge une grande partie du travail de routine pour rassembler et mettre à jour ces données.


 English
 Español
 Português do Brasil
 Français