



Si les budgets sont essentiels pour décider de la marche à suivre et planifier une feuille de route financière, ils ne sont pas tous conçus en tenant compte de l'ensemble des conditions actuelles et prévues. Le budget base zéro est un type de comptabilité qui consiste à construire un budget à partir de zéro. À l'inverse, les budgets traditionnels se concentrent sur l'évaluation des variations de l'efficacité opérationnelle et des coûts, et s'appuient fortement sur les dépenses passées.
Le budget base zéro consiste à calculer les dépenses à partir des dépenses réelles plutôt que sur une base différentielle. Avec cette stratégie, chaque action et chaque dépense de l'entreprise est justifiée et proportionnée au chiffre d'affaires de l'organisation.
Dans un budget base zéro, aucun solde n'est reporté et aucune dépense n'est engagée à l'avance. Pour faire simple, c'est une méthode qui consiste à créer un budget sans hypothèse préalable. Cette stratégie met l'accent sur l'identification des tâches et le financement des coûts, quelle que soit la structure de dépenses actuelle.
Quelle est la différence entre les budgets traditionnels et les budgets base zéro ?
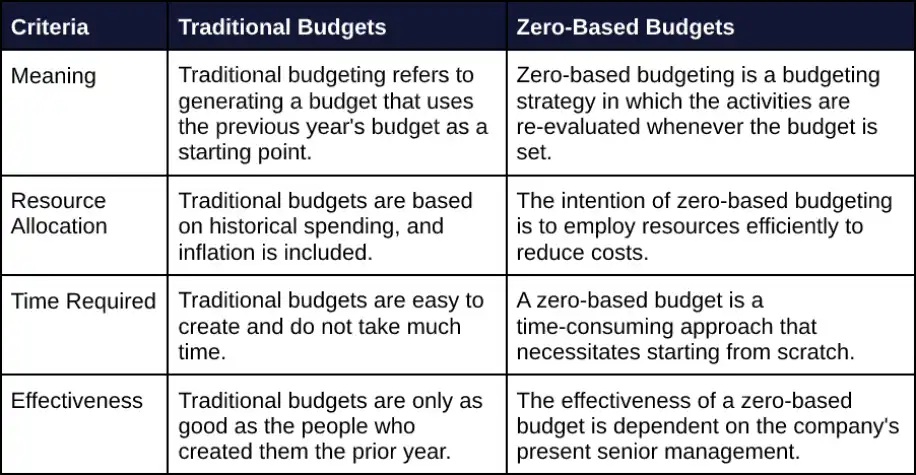
Dans l'environnement économique actuel, les budgets traditionnels sont devenus obsolètes, car ils n'ont aucune utilité pratique. L'essentiel de l'allocation dépend des coûts et des dépenses passés. Et, en dehors d'un processus simplifié, ils n'apportent rien à un groupe, à une entreprise ni même à un particulier.
En revanche, le budget base zéro est une méthode dans laquelle toutes les dépenses doivent être justifiées et approuvées à chaque nouvelle période, ce qui le rend rentable. De plus, il tient compte de la situation actuelle de l'environnement économique. Les budgets base zéro sont donc bien supérieurs aux budgets traditionnels à tous les égards.
Quelles sont les étapes du budget base zéro ?
1. Identification des unités de décision : La première étape, et la plus importante, du budget base zéro consiste à identifier les unités de décision. Une unité de décision peut être une activité précise ou un groupe d'activités liées entre elles d'une manière ou d'une autre.
L'activité d'une unité ne recoupe pas les autres activités de l'organisation. Par exemple, les activités du service RH ne se confondent pas avec celles du service marketing. En revanche, les différents processus de recrutement se recoupent et peuvent nécessiter ou non des unités de décision distinctes.
Une organisation se compose de plusieurs services, comme le marketing, la finance, la recherche et les ressources humaines. Chaque centre de coûts fonctionne comme une unité de décision. Les activités qui se recoupent entre services peuvent donc être regroupées dans un seul centre de coûts.
Le responsable de chaque service doit donc soumettre un budget fondé sur la situation actuelle de son service, sans y intégrer les données ni les dépenses de l'année précédente.
2. Répartition en paquets de décision : Une fois les unités de décision attribuées, l'étape suivante consiste à les diviser en paquets de décision plus petits. Ces paquets de décision doivent être alignés sur les objectifs globaux de l'entreprise.
Chaque paquet de décision doit inclure tous les éléments essentiels qui aident à déterminer le financement nécessaire : fonctions, objectifs, bénéfices économiques, bénéfices immatériels, utilisation des fonds dans les opérations, entre autres.
Un paquet de décision idéal doit inclure les éléments suivants :
L'analyse de la tâche et de ses détails.
Une analyse détaillée de la faisabilité technique et opérationnelle de la tâche.
Les buts et les objectifs d'une unité de décision plus large.
Une ligne d'action alternative et le financement nécessaire.
3. Classement des paquets de décision : Tous les paquets de décision identifiés doivent être hiérarchisés et notés selon leur impact potentiel. Ce classement favorise une utilisation efficace des ressources, ce qui débouche sur une analyse coûts-bénéfices.
Toutes les alternatives doivent toutefois être examinées. Lors du classement des paquets de décision, la direction doit s'assurer que chaque paquet est exact, réaliste et exempt d'erreurs.
4. Allocation des fonds et des ressources : À cette étape, les fonds sont attribués selon le classement et la priorité. Le paquet de décision le mieux classé reçoit ainsi davantage de fonds, et la rentabilité est prise en compte.
5. Évaluation et contrôle : L'étape suivante est l'évaluation et le contrôle, qui consiste à suivre et évaluer la performance et les résultats de tous les paquets de décision.
Évaluer l'efficacité des paquets de décision aide la direction à déterminer si les ressources sont bien allouées ou s'il faut revenir sur des décisions passées.
Quels sont les avantages du budget base zéro ?
Une efficacité accrue : Le budget base zéro tient compte des dépenses en temps réel, et les chiffres historiques n'ont aucun poids.
Une vision claire des opérations et de la trésorerie : Un budget base zéro offre de la transparence sur l'argent qui entre dans l'entreprise et qui en sort. Il aide aussi à planifier les activités afin que les fonds et les opérations puissent être facilement suivis et gérés.
Une précision accrue : Contrairement aux méthodes budgétaires traditionnelles, qui consistent à apporter des modifications discrétionnaires au budget de l'année précédente, le budget base zéro oblige chaque service à examiner chaque poste du fonds de roulement et à calculer ses coûts d'exploitation. Il aide à réduire les coûts en donnant une image claire des dépenses par rapport à la performance prévue.
Optimisation des processus métier : Rationaliser les dépenses et se concentrer sur ce qui crée directement de la richesse pour l'entreprise, grâce à plus de valeur, plus de productivité, des économies d'échelle, etc., favorise une amélioration sur le long terme.
Croissance stratégique et transparence : En mettant l'accent sur les dépenses justifiées et sur leur alignement avec les objectifs de l'organisation, le budget base zéro encourage les DAF et les autres membres de la direction à présenter des lectures du budget simples et parlantes, et à mettre en avant la croissance, les marges bénéficiaires et la compétitivité de l'entreprise dans son ensemble.
Quels sont les inconvénients du budget base zéro ?
- Un processus chronophage : Les contraintes de temps sont un vrai problème : les équipes financières doivent se coordonner avec toutes les unités opérationnelles, au sens figuré comme au sens propre, pour s'assurer que tous les budgets sont correctement planifiés tout au long du processus budgétaire.
- Complexe et coûteux : Contrairement aux systèmes budgétaires classiques, le budget base zéro peut être coûteux et difficile à adopter. La formation supplémentaire nécessaire (y compris l'utilisation de nouveaux logiciels, de nouvelles procédures, etc.) et le fait que chaque budget soit construit à partir de zéro, au lieu de s'appuyer sur les données plus rapides et plus accessibles de l'année précédente, peuvent représenter un coût important lors de la transition.
- Perturbateur : Passer au budget base zéro peut être un défi à la fois mental et cognitif pour certaines personnes. Les DAF peuvent avoir du mal à s'adapter, à hiérarchiser et à justifier chaque poste de leur budget, ce qui crée des résistances qu'il faut lever avant de pouvoir fonctionner avec une efficacité totale.
Exemple de budget base zéro
Bingo Corp. est un grand groupe pharmaceutique basé à Dallas, au Texas. Auparavant, l'entreprise fabriquait dans ses propres laboratoires tous les ingrédients de ses médicaments. Elle utilisait aussi des techniques budgétaires traditionnelles pour déterminer ses différents coûts et dépenses.
Cependant, les coûts de fabrication des ingrédients ne cessent d'augmenter avec le temps. Un modèle de budget base zéro peut donc aider l'entreprise à chercher d'autres solutions pour ses ingrédients et à déterminer si elle peut réduire ses coûts grâce à une analyse coûts-bénéfices, en reprenant l'estimation à zéro jusqu'à aboutir à une conclusion.
Conclusion
Selon Accenture, les entreprises qui ont appliqué efficacement le budget base zéro ont réalisé 18 % d'économies et une hausse de 20 % du cours de leur action. C'est pourquoi des entreprises comme Mondelez International, Campbell Soup Company, Kraft Heinz, Anheuser-Busch InBev et Tesco ont évoqué publiquement l'adoption d'outils de budget base zéro lors de leurs présentations de résultats.
Le budget base zéro cherche donc à déterminer les dépenses justes générées par l'entreprise en fonction de ses besoins et de ses préférences. Il aide ainsi à réduire les coûts et apporte de la clarté au processus budgétaire. Il aide à fixer des objectifs appropriés, ce qui peut mener à une performance et à une efficacité opérationnelle exceptionnelles. Ainsi, même si le budget base zéro est un exercice chronophage, c'est la méthode de planification budgétaire la plus juste et la plus acceptable. Il renforce aussi l'implication et la responsabilité dans tous les services pluridisciplinaires de l'organisation.
Avec le budget base zéro, chaque montant doit être justifié avant d'être accepté. Le budget base zéro vise à identifier des opportunités, à améliorer l'efficacité budgétaire et à réduire les dépenses et les coûts inutiles. Il repose sur le principe qui consiste à allouer le bon montant à l'activité concernée. Il permet donc de mieux répartir les dépenses de l'organisation vers les activités les plus importantes, celles qui peuvent produire les résultats attendus. C'est une approche budgétaire tournée vers l'avenir.
Pour tester le budget base zéro sur vos propres chiffres, partez de ce modèle de budget et comparez le plan de chaque période aux dépenses réelles grâce à une analyse budget vs réel. Si vous hésitez encore sur qui doit construire les chiffres, lisez notre guide sur la planification top-down vs bottom-up. Pour le travail récurrent, les employés virtuels financiers dotés d'IA de Sheetgo peuvent extraire les dépenses de chaque service depuis vos feuilles de calcul et tenir le budget à jour.


 English
 Español
 Português do Brasil
 Français