



Pour comprendre la situation financière d'une entreprise, il est important de comprendre ses états financiers. Il existe trois états financiers fondamentaux que vous devez savoir interpréter : le compte de résultat, le tableau des flux de trésorerie et le bilan. Si tous les trois contiennent des informations importantes, le bilan offre une vue équilibrée des actifs, des passifs et des capitaux propres de l'entreprise.
Dans ce guide, vous allez découvrir le contenu et le rôle du bilan, et ce qui le distingue du compte de résultat et du tableau des flux de trésorerie. À partir d'un exemple de bilan, vous apprendrez à lire les postes du bilan d'une entreprise. Enfin, vous découvrirez les principales méthodes pour analyser et interpréter le bilan.
Qu'est-ce qu'un bilan ?
Le bilan renseigne sur la situation financière de l'entreprise en termes d'actifs, de passifs et de capitaux propres. Contrairement au tableau des flux de trésorerie ou au compte de résultat, qui couvrent une période, le bilan représente la situation de l'entreprise à une date donnée.
Le bilan a pour objectif principal d'offrir une vue équilibrée de ce que l'entreprise possède par rapport à ce qu'elle doit. Les parties intéressées peuvent ainsi évaluer la situation financière de l'entreprise avec différentes méthodes d'analyse. Par exemple, à partir des informations du bilan, vous pouvez calculer plusieurs ratios financiers pour évaluer l'entreprise, comme un ratio de liquidité ou un ratio de levier.
L'équation du bilan
Établir un bilan n'est pas une science exacte : son contenu dépend de plusieurs facteurs, comme les pratiques comptables et les exigences propres au secteur ou au pays d'activité. L'équation qui sous-tend le bilan reste cependant la suivante.
actif = passif + capitaux propres
Cette équation montre la relation attendue entre les trois variables. Autrement dit, la valeur de vos actifs doit être égale à la somme de vos passifs et de vos capitaux propres.
Exemple de bilan
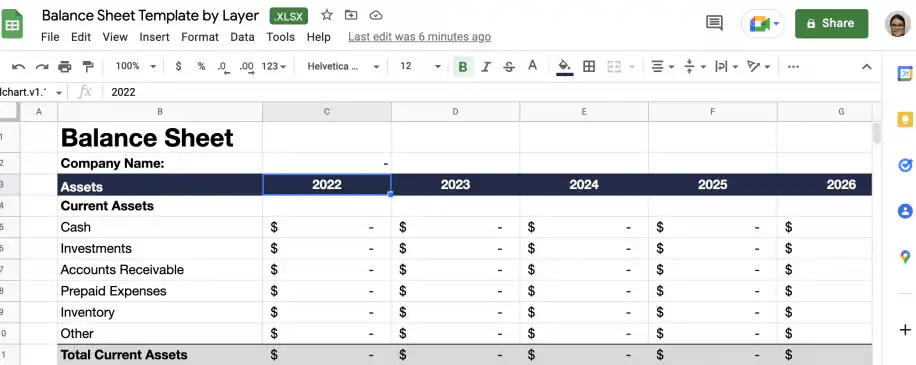
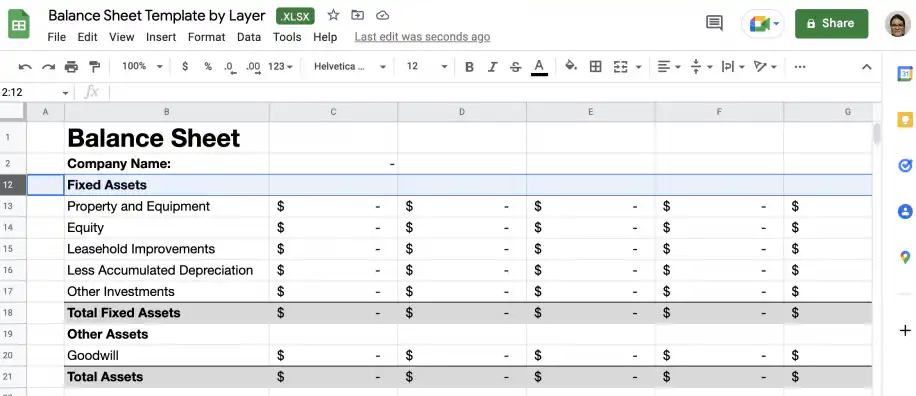
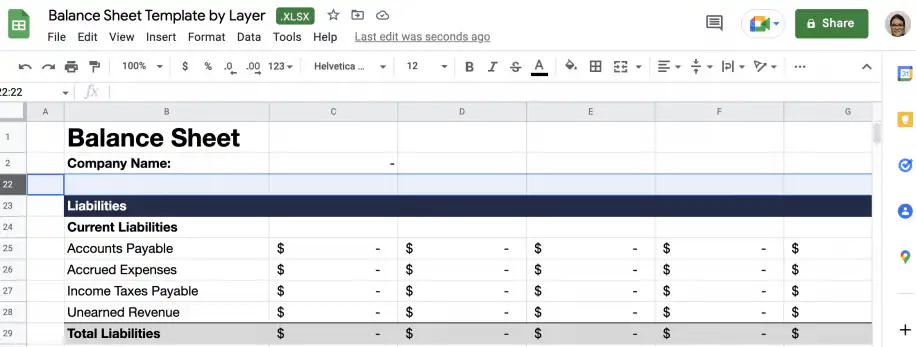
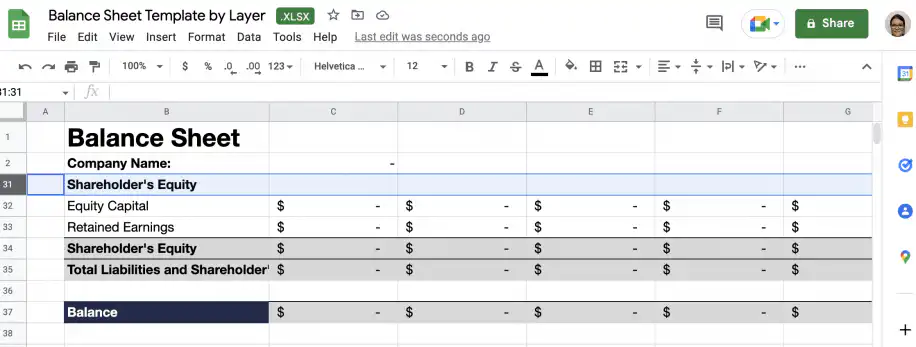
Les exemples de ce guide proviennent d'un exemple de bilan créé dans Google Sheets. Chaque poste a sa propre ligne, chaque année sa propre colonne, et chaque section se termine par un total.
Dans la section suivante, vous apprendrez à lire les trois sections du bilan, y compris les postes les plus courants de chacune.
Comment lire un bilan ?
Le bilan donne une vue d'ensemble de la situation financière de l'entreprise à une date donnée, en montrant ce qu'elle possède et ce qu'elle doit. Les informations sont structurées en trois sections (actif, passif et capitaux propres), où la valeur de l'actif doit être égale à la somme du passif et des capitaux propres.
Les sections de l'actif et du passif se subdivisent à leur tour selon leur nature : courant (court terme) ou non courant (long terme). Vous trouverez ci-dessous l'explication des postes les plus fréquents dans chacune des trois sections principales.
Comprendre l'actif
Dans le bilan, les actifs se répartissent en deux grands types. Le premier est l'actif courant, aussi appelé actif à court terme, qui regroupe les actifs pouvant être convertis en trésorerie en moins d'un an.
Actifs courants
Cette section regroupe les actifs les plus liquides de l'entreprise, c'est-à-dire ceux qui peuvent être convertis rapidement en trésorerie. Voici les trois que vous trouverez dans la plupart des bilans.
- Trésorerie désigne les espèces, les chèques reçus et le solde des comptes bancaires de l'entreprise.
- Créances clients représentent les sommes que vous doivent vos clients. Autrement dit, il s'agit des factures que vous avez émises et qui seront réglées dans l'année.
- Inventaire est aussi considéré comme un actif courant, mais il est moins liquide. Selon les circonstances, il peut mettre du temps à se vendre, et à un prix inférieur.
Actif non courant
Les actifs qui ne peuvent pas être convertis rapidement en trésorerie sont appelés actifs à long terme ou actif non courant. Ils se divisent à leur tour en actifs corporels et incorporels.
- Actifs corporels comprennent les biens immobiliers, les équipements et les terrains.
- Actifs incorporels comprennent les brevets, les droits d'auteur et le goodwill.
Comprendre le passif
Dans la section du passif, vous trouverez les obligations financières de l'entreprise envers des tiers. Comme l'actif, il se divise en passifs courants et passifs non courants.
Passifs courants
Les dettes à payer dans l'année constituent les passifs courants. Ils dépendent du modèle économique et de la taille de l'activité, mais ceux qui suivent sont communs à de nombreuses entreprises.
- Dettes fournisseurs regroupent l'argent que vous devez, généralement à des fournisseurs ou des prestataires, et qui doit être payé dans l'année.
- Emprunts à court terme désignent les petits prêts ou avances de trésorerie à rembourser dans l'année.
- Dettes de cartes de crédit regroupent toutes les dettes contractées avec les cartes de crédit de l'entreprise.
- Paiements d'intérêts sur des emprunts, à régler dans l'année, même si l'emprunt est à long terme.
- Impôts dus à l'État, comme l'impôt sur les bénéfices à payer.
- Salaires dus aux salariés.
Les passifs non courants sont les obligations dont l'échéance dépasse un an, comme les emprunts à long terme, les obligations à rembourser et les dettes de location.
Comprendre les capitaux propres
Cette section s'appelle capitaux propres des propriétaires ou capitaux propres des actionnaires, selon la structure de propriété de l'entreprise et selon qu'elle est cotée en bourse ou non. Si son contenu dépend de plusieurs facteurs, les postes ci-dessous sont communs à de nombreuses entreprises :
- Capital initial investi dans l'entreprise.
- Bénéfices non distribués désignent les bénéfices nets réinvestis dans l'entreprise au lieu d'être versés sous forme de dividendes.
- Actions privées ou cotées émises par l'entreprise. Elles peuvent à leur tour être classées en actions ordinaires ou de préférence.
Analyse et interprétation du bilan
Comme vous l'avez vu, le bilan contient de nombreuses informations utiles sur la situation financière de l'entreprise. Maintenant que vous savez le lire, vous pouvez vous faire une idée rapide en un coup d'œil. Il existe cependant plusieurs méthodes d'analyse pour tirer le meilleur parti des informations du bilan.
Outre l'analyse horizontale et verticale du bilan, vous pouvez calculer de nombreux ratios financiers à partir de ses données, notamment ceux liés à la liquidité ou à l'effet de levier de l'entreprise. Avec Google Sheets ou Excel et employés virtuels financiers dotés d'IA de Sheetgo, vous pouvez synchroniser les données de vos états financiers pour automatiser le calcul de nombreux indicateurs, dont toutes sortes de ratios financiers. Vous gagnez ainsi du temps et de l'énergie, que vous pouvez consacrer à l'analyse des résultats et à la stratégie financière.
Conclusion
Comme vous le voyez, savoir lire et interpréter le bilan d'une entreprise est une compétence très utile. Cet état financier offre une vue équilibrée de la situation financière de l'entreprise, avec ses actifs d'un côté et ses passifs et capitaux propres de l'autre. Vous pouvez en outre utiliser ses données pour produire des informations supplémentaires sous forme de ratios financiers.
Vous connaissez maintenant la structure et le contenu du bilan, y compris les postes les plus courants de chaque section. Vous connaissez aussi plusieurs méthodes pour analyser le bilan et obtenir encore plus d'informations sur les finances de l'entreprise.
Pour en savoir plus sur les états financiers et les méthodes pour les analyser, consultez nos guides sur :


 English
 Español
 Português do Brasil
 Français