



Para entender a situação financeira de uma empresa, é importante entender as demonstrações financeiras dela. Existem três demonstrações financeiras fundamentais que você precisa saber interpretar: a demonstração de resultados, a demonstração dos fluxos de caixa e o balanço patrimonial. Embora as três tragam informações importantes, o balanço patrimonial oferece uma visão equilibrada dos ativos, dos passivos e do patrimônio líquido da empresa.
Neste guia, você vai aprender o que o balanço patrimonial contém, para que ele serve e como ele se diferencia da demonstração de resultados e da demonstração dos fluxos de caixa. Usando um balanço patrimonial de exemplo como guia, você vai aprender a ler as contas do balanço patrimonial de uma empresa. Por fim, você vai conhecer os principais métodos usados para analisar e interpretar o balanço patrimonial.
O que é um balanço patrimonial?
O balanço patrimonial informa a posição financeira da empresa em termos de ativos, passivos e patrimônio líquido. Ao contrário da demonstração dos fluxos de caixa ou da demonstração de resultados, que cobrem um período de tempo, o balanço patrimonial representa a posição da empresa em uma data específica.
O principal objetivo do balanço patrimonial é oferecer uma visão equilibrada do que a empresa possui em relação ao que ela deve. Assim, as partes interessadas podem avaliar a posição financeira da empresa com diferentes métodos de análise. Por exemplo, com as informações do balanço patrimonial, você pode calcular vários índices financeiros para avaliar a empresa, como um índice de liquidez ou um índice de alavancagem.
Equação do balanço patrimonial
Elaborar um balanço patrimonial não é uma ciência exata, por isso o conteúdo depende de vários fatores, como as diferentes práticas contábeis e as exigências específicas do setor ou do país em que a empresa atua. Ainda assim, a equação que sustenta o balanço patrimonial é a seguinte.
ativo = passivo + patrimônio líquido
Essa equação mostra a relação esperada entre as três variáveis. Em outras palavras, o valor dos seus ativos deve ser igual à soma dos seus passivos e do seu patrimônio líquido.
Exemplo de balanço patrimonial
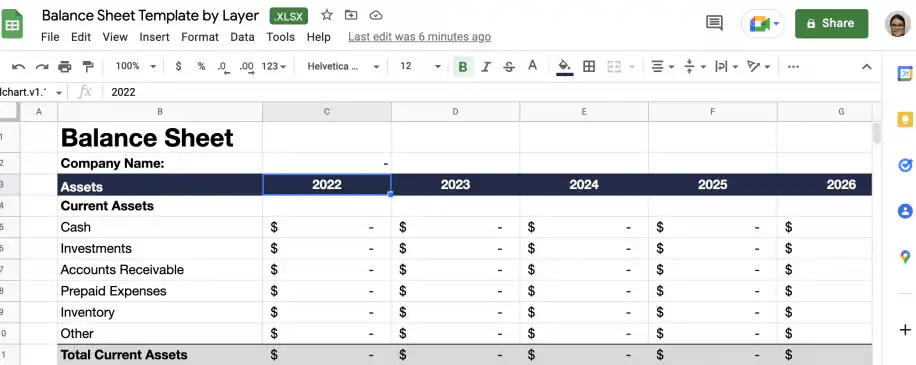
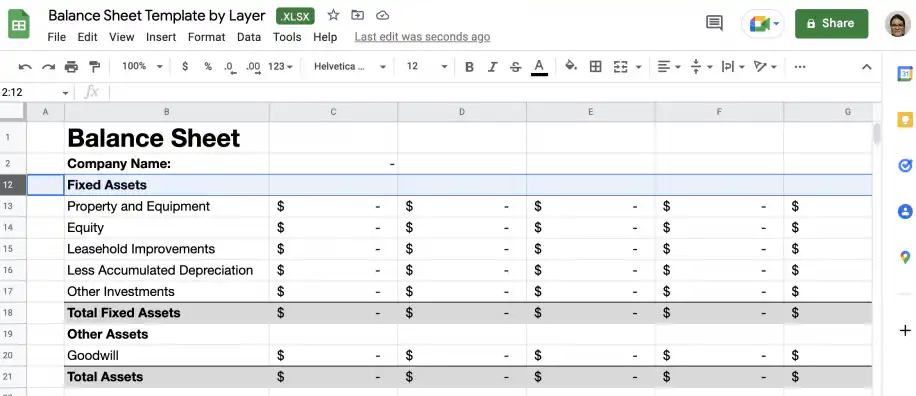
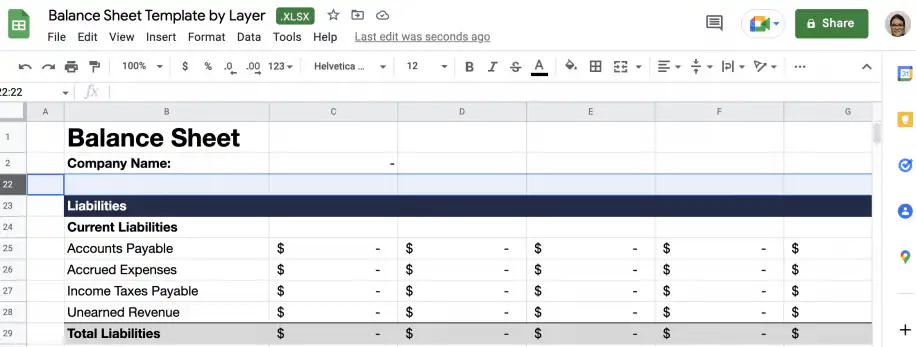
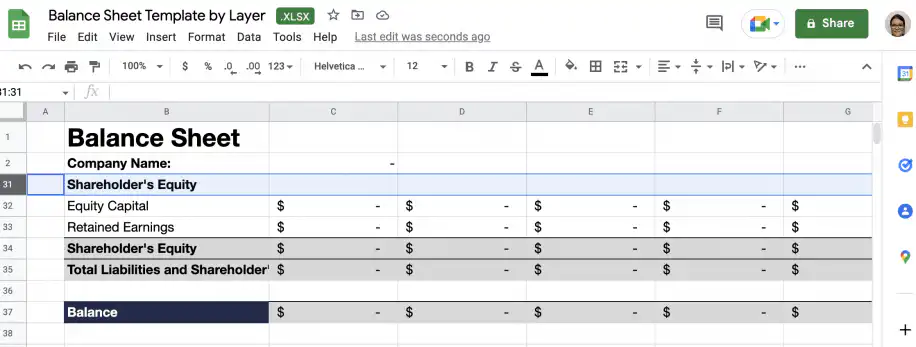
Os exemplos deste guia vêm de um balanço patrimonial de exemplo criado no Google Sheets. Cada conta tem sua própria linha, cada ano tem sua própria coluna e cada seção termina com um total.
Na próxima seção, você vai aprender a ler as três seções do balanço patrimonial, incluindo as contas mais comuns de cada uma.
Como ler um balanço patrimonial?
O balanço patrimonial oferece uma visão geral da posição financeira da empresa em uma data específica, mostrando o que ela possui e o que ela deve. As informações são organizadas em três seções (ativo, passivo e patrimônio líquido), em que o valor do ativo deve ser igual à soma do passivo e do patrimônio líquido.
As seções de ativo e passivo também se subdividem de acordo com a sua natureza: circulante (curto prazo) ou não circulante (longo prazo). A seguir, você encontra a explicação das contas mais incluídas em cada uma das três seções principais.
Entendendo o ativo
No balanço patrimonial, os ativos se dividem em dois tipos principais. O primeiro é o 'ativo circulante', também chamado de ativo de curto prazo, que inclui os ativos que podem ser convertidos em dinheiro em até um ano.
Ativo circulante
Essa seção inclui os ativos mais líquidos da empresa, ou seja, os que podem ser convertidos em dinheiro rapidamente. Veja os três que você vai encontrar na maioria dos balanços patrimoniais.
- Caixa se refere ao dinheiro em espécie, aos cheques recebidos e ao saldo das contas bancárias da empresa.
- Contas a receber representa o valor que os clientes devem a você. Em outras palavras, são as faturas que você emitiu e que serão pagas em até um ano.
- Estoque também é considerado ativo circulante, mas não é tão líquido. Dependendo das circunstâncias, pode demorar para ser vendido, e por um preço menor.
Ativo não circulante
Os ativos que não podem ser convertidos em dinheiro rapidamente são chamados de ativos de longo prazo ou ativo não circulante. Eles se dividem ainda em ativos tangíveis e intangíveis.
- Ativos tangíveis incluem imóveis, equipamentos e terrenos.
- Ativos intangíveis incluem patentes, direitos autorais e goodwill.
Entendendo o passivo
Na seção do passivo, você encontra as obrigações financeiras da empresa com terceiros. Assim como o ativo, ele se divide em passivo circulante e passivo não circulante.
Passivo circulante
As obrigações que precisam ser pagas em até um ano formam o passivo circulante. Elas dependem do modelo de negócio e do porte da operação, mas as listadas abaixo são comuns a muitas empresas.
- Contas a pagar inclui o dinheiro que você deve, normalmente a fornecedores ou prestadores de serviço, e que precisa ser pago dentro do ano.
- Empréstimos de curto prazo se referem a pequenos empréstimos ou adiantamentos em dinheiro que precisam ser quitados em até um ano.
- Dívidas de cartão de crédito incluem todas as dívidas feitas nos cartões de crédito da empresa.
- Pagamentos de juros de empréstimos que precisam ser pagos em até um ano, mesmo que o empréstimo seja de longo prazo.
- Impostos devidos ao governo, como o imposto de renda a pagar.
- Salários devidos aos funcionários.
O passivo não circulante são as obrigações com vencimento em mais de um ano, como empréstimos de longo prazo, títulos a pagar e obrigações de arrendamento.
Entendendo o patrimônio líquido
Essa seção é chamada de patrimônio dos proprietários ou patrimônio dos acionistas, dependendo da estrutura societária da empresa e de ela ter ou não capital aberto. Embora o conteúdo dependa de vários fatores, as contas abaixo são comuns a muitas empresas:
- Capital inicial investido no negócio.
- Lucros retidos são os lucros líquidos reinvestidos na empresa em vez de distribuídos como dividendos.
- Ações de capital fechado ou aberto emitidas pela empresa. Elas podem ser classificadas ainda como ações ordinárias ou preferenciais.
Análise e interpretação do balanço patrimonial
Como você viu, o balanço patrimonial traz muitas informações úteis sobre a situação financeira da empresa. Agora que você sabe lê-lo, consegue ter uma ideia rápida só de bater o olho. Ainda assim, existem vários métodos de análise para aproveitar ao máximo as informações do balanço patrimonial.
Além da análise horizontal e vertical do balanço patrimonial, você pode calcular muitos índices financeiros com os dados dele, como os relacionados à liquidez ou à alavancagem da empresa. Usando o Google Sheets ou o Excel junto com funcionários virtuais de finanças com IA da Sheetgo, você pode sincronizar os dados das suas demonstrações financeiras para automatizar o cálculo de várias métricas, incluindo todo tipo de índice financeiro. Assim, você economiza tempo e esforço, que pode dedicar à análise dos resultados e à estratégia financeira.
Conclusão
Como você pode ver, saber ler e interpretar o balanço patrimonial de uma empresa é uma habilidade muito útil. Essa demonstração financeira oferece uma visão equilibrada da posição financeira da empresa em termos de ativos em relação a passivos e patrimônio líquido. Além disso, você pode usar os dados dela para gerar informações adicionais na forma de índices financeiros.
Agora você já conhece a estrutura e o conteúdo do balanço patrimonial, incluindo as contas mais comuns de cada seção. Você também conhece vários métodos para analisar o balanço patrimonial e obter ainda mais informações sobre as finanças da empresa.
Para saber mais sobre as demonstrações financeiras e os métodos usados para analisá-las, confira nossos guias sobre:


 English
 Español
 Português do Brasil
 Français