



Les ratios de liquidité font partie des nombreux ratios financiers utilisés pour évaluer la santé financière et la performance d'une entreprise. Plus précisément, ils expriment la capacité de l'entreprise à rembourser ses dettes à court terme à l'aide de ses actifs courants. Parmi les ratios de liquidité les plus courants figurent le ratio de liquidité immédiate et le ratio de liquidité générale.
Le ratio de liquidité immédiate, aussi appelé test acide, ne prend en compte que les actifs très liquides, comme la trésorerie ou les valeurs mobilières de placement. Les états financiers de l'entreprise contiennent les informations dont vous avez besoin pour le calculer.
Dans cet article, vous découvrirez le ratio de liquidité immédiate et ce qu'il révèle de la situation financière d'une entreprise. Vous apprendrez aussi à le calculer dans Google Sheets et à interpréter sa valeur selon le secteur d'activité de l'entreprise.
Calcul du ratio de liquidité immédiate
Le ratio de liquidité immédiate s'obtient en divisant les actifs liquides par le passif courant. Les actifs liquides sont ceux qui peuvent être convertis rapidement en trésorerie, sous 90 jours. Leur valeur peut être obtenue en additionnant les postes du bilan concernés. C'est facile à mettre en place dans un modèle, avec des outils comme Excel ou Google Sheets. N'oubliez pas de n'inclure que des actifs très liquides, comme la trésorerie, les créances clients et les valeurs mobilières de placement, sans les stocks ni les charges constatées d'avance.
Formule du ratio de liquidité immédiate
Le ratio de liquidité immédiate se calcule avec la formule suivante :
ratio de liquidité immédiate = actifs liquides / passif courant
Si la valeur des actifs liquides n'est pas directement disponible, vous pouvez toujours la calculer vous-même à partir des données du bilan.
ratio de liquidité réduite = (trésorerie + valeurs mobilières de placement + créances clients) / passif courant
ou
ratio de liquidité immédiate = (actifs courants - (stocks + charges constatées d'avance)) / passif courant
Qu'est-ce qu'un bon ratio de liquidité immédiate ?
Un ratio de liquidité immédiate supérieur à 1 est considéré comme bon, car il signifie généralement que les dettes courantes peuvent être réglées avec des actifs très liquides, comme la trésorerie et les valeurs mobilières de placement. Cela rassure les créanciers et les investisseurs, car c'est un signe de stabilité financière : le passif courant peut être couvert sans avoir à sacrifier des actifs à long terme.
Et si le ratio de liquidité immédiate est inférieur à 1 ?
Un ratio de liquidité immédiate inférieur à 1 signifie généralement que l'entreprise pourrait avoir du mal à honorer ses obligations à court terme avec ses actifs liquides. Un imprévu pourrait l'obliger à vendre des actifs à long terme pour rembourser ses dettes à court terme. Or, ces actifs peuvent s'avérer plus difficiles à vendre, surtout sans subir de pertes importantes.
Dans une certaine mesure, plus le ratio est élevé, mieux c'est : un ratio trop élevé peut toutefois révéler des problèmes de gestion et de pratiques comptables dans l'entreprise. Pensez à consulter les références de votre secteur pour comparer les valeurs du ratio de liquidité immédiate. Selon plusieurs facteurs, comme le secteur d'activité et la taille de l'entreprise, la limite haute acceptable peut varier.
Ratio de liquidité réduite vs ratio de liquidité générale
Alors que le ratio de liquidité immédiate se concentre exclusivement sur les actifs très liquides, le ratio de liquidité générale offre une vision plus large en prenant en compte l'ensemble des actifs courants. Autrement dit, il exprime la capacité de l'entreprise à couvrir ses dettes à court terme sur un an à l'aide de ses actifs courants.
Exemples de ratio de liquidité immédiate
Si une entreprise dispose d'actifs liquides d'une valeur de $85,000.00 et que son passif courant s'élève à $53,000.00, le ratio de liquidité immédiate se calcule ainsi :
$85,000.00 / $53,000.00 = 1.603773585
Un ratio de 1.6 serait généralement considéré comme très sain.
En revanche, si les actifs liquides valent $53,000.00 et le passif $85,000.00 :
$53,000.00 / $85,000.00 = 0.6235294118
Un ratio de liquidité immédiate de 0.62 inquiéterait la plupart des investisseurs, même s'il peut y avoir des exceptions.
Comment calculer le ratio de liquidité immédiate dans Google Sheets ?
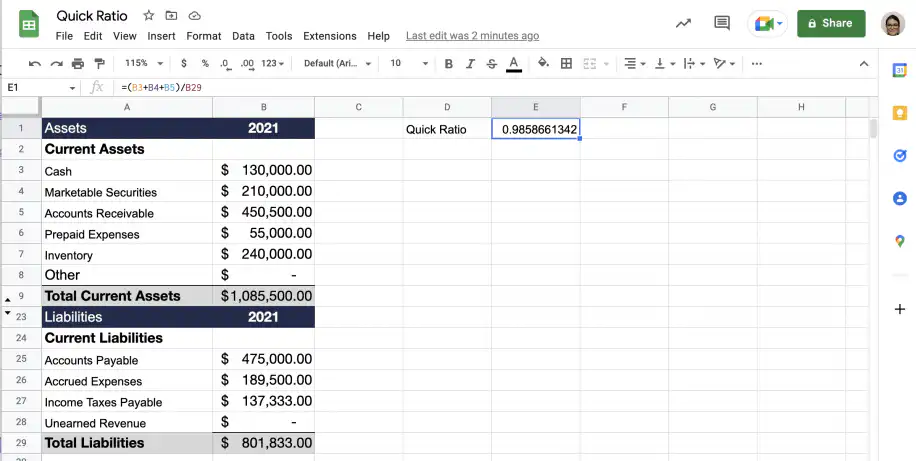
Imaginons que vous vouliez calculer le ratio de liquidité immédiate de l'entreprise A dans Google Sheets. Le bilan de l'entreprise contient les données ci-dessous.
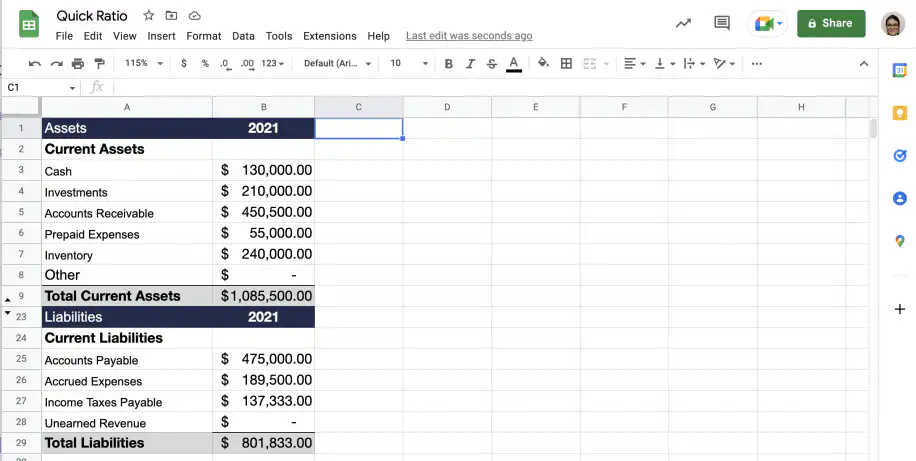
1. Dans une cellule vide, tapez le signe '=' et ouvrez la parenthèse. Additionnez les cellules contenant les valeurs des actifs liquides.
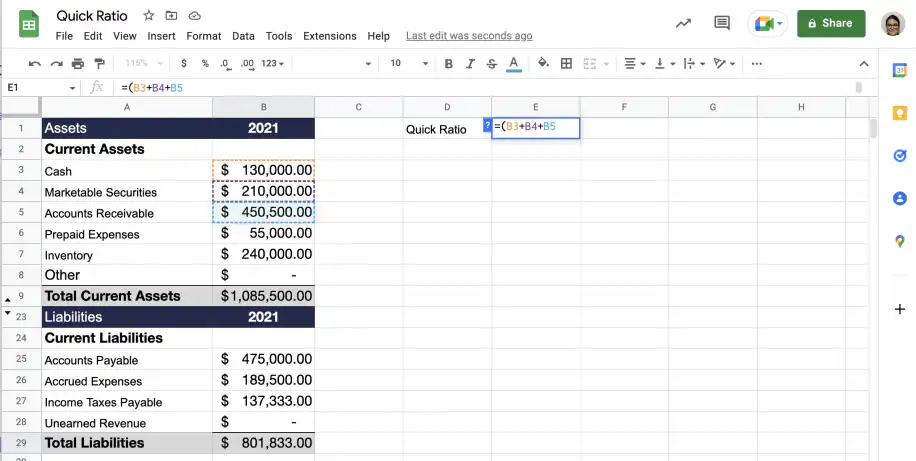
2. Après avoir fermé la parenthèse, ajoutez le signe '/' et cliquez sur la cellule contenant la valeur du passif courant total.
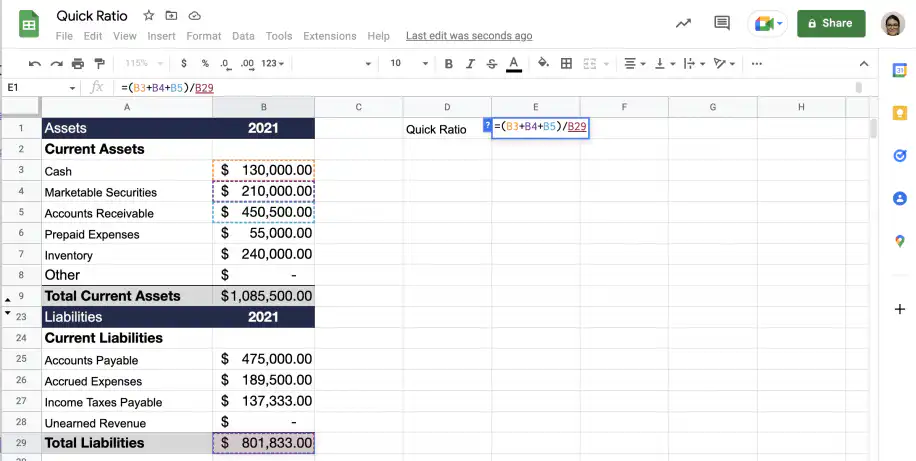
3. Appuyez sur "Entrée" pour obtenir le ratio de liquidité immédiate.
Conclusion
Vous savez maintenant calculer le ratio de liquidité immédiate à partir des données du bilan. Vous savez aussi ajouter la formule directement dans votre feuille de calcul et intégrer ce ratio à votre modèle de bilan. Avec les automatisations IA de Sheetgo, vous pouvez connecter les feuilles de calcul qui contiennent les données de votre bilan et les synchroniser selon un calendrier défini, pour que le ratio utilise toujours les chiffres les plus récents. Pour les tâches financières récurrentes, l'employé virtuel financier avec IA de Sheetgo peut collecter les chiffres et tenir vos ratios à jour.
Le ratio de liquidité immédiate est l'un des différents ratios de liquidité existants. Si ces ratios sont généralement de bons indicateurs de la santé financière d'une entreprise, il est important de les interpréter dans leur contexte et de ne pas se fier à un seul indicateur. Vous pouvez facilement mettre en place les formules de plusieurs indicateurs dans vos feuilles de calcul. Pour en savoir plus sur ces indicateurs, ainsi que sur d'autres ratios et analyses financières, consultez les articles ci-dessous :


 English
 Español
 Português do Brasil
 Français