


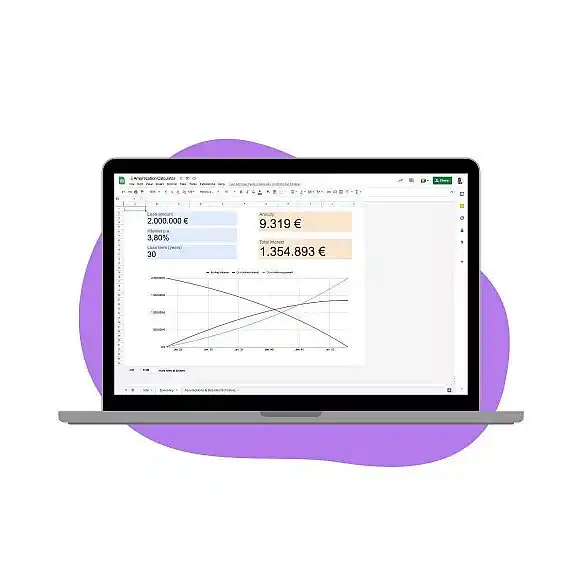

Un modèle de calculateur d'amortissement de prêt dans Google Sheets génère un tableau d'amortissement. Il indique la part de capital et d'intérêts de chaque mensualité, ainsi que le solde restant dû après chaque paiement. Vous pouvez en créer un avec quatre données d'entrée et quatre formules.
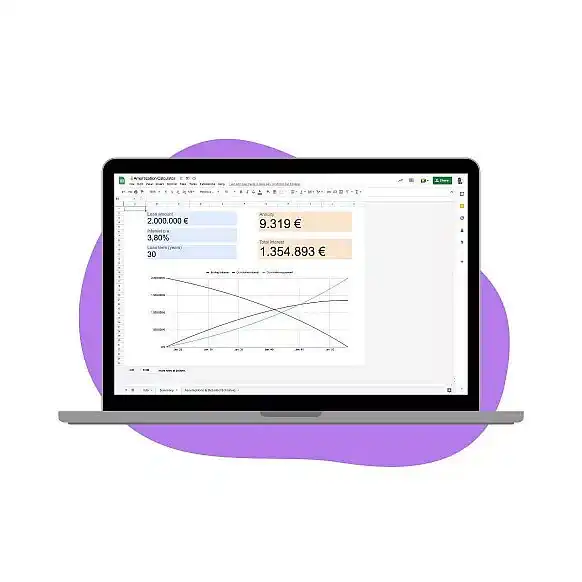
Un modèle de calculateur d'amortissement de prêt vous aide à :
- Définir les paramètres clés du prêt (montant, taux d’intérêt, durée & date de début).
- Créer un tableau d'amortissement détaillé qui indique chaque mois le solde du prêt, les intérêts et le remboursement.
- Garder une vue d'ensemble des hypothèses clés et des résultats clés (mensualité et total des intérêts payés).
Qu'est-ce qu'un tableau d'amortissement ?
Un tableau d'amortissement présente chaque remboursement d'un prêt dans le temps. Il indique le solde restant dû après chaque paiement et le montant des intérêts payés sur toute la durée du prêt. Il comprend généralement le montant initial du prêt, le taux d'intérêt, la durée de remboursement et d'autres informations. Un tableau d'amortissement permet de comparer différents prêts et de déterminer celui qui vous fera le plus économiser au total.
Que contient un tableau d'amortissement de prêt ?
Le tableau indique généralement la part de capital et d'intérêts de chaque mensualité. Ces informations aident à comprendre le fonctionnement d'un prêt et à voir à quel rythme il est remboursé. Les montants d'un tableau d'amortissement sont aussi utiles pour la budgétisation et la planification des paiements à venir.
Un tableau d'amortissement permet aussi de calculer le total des intérêts payés sur toute la durée du prêt. C'est particulièrement utile pour comprendre combien un emprunteur paiera pour un prêt au fil du temps. Pour toute décision financière, il est essentiel de tenir compte du coût total d'un prêt avant de s'engager. Un tableau d'amortissement aide les emprunteurs à décider en connaissance de cause et à économiser au maximum.
En comprenant le fonctionnement d'un tableau d'amortissement, prêteurs et emprunteurs peuvent prendre de meilleures décisions financières. Avoir accès à ces informations apporte de la transparence et peut aider les emprunteurs à économiser sur toute la durée de leur prêt.
Comment calculer un tableau d'amortissement ?
Un tableau d'amortissement peut se calculer avec plusieurs formules différentes. En général, les intérêts de chaque mensualité sont calculés à partir du solde restant dû et du taux d'intérêt. La part de capital de chaque mensualité est ensuite soustraite du montant total dû pour savoir combien sera payé sur cette période.
La formule exacte pour calculer un tableau d'amortissement dépend du type de prêt. Certains prêteurs ont leur propre formule, d'autres utilisent une formule standard. Il est essentiel de comprendre les calculs utilisés avant de vous engager.
Comment créer un tableau d'amortissement ?
Créer un tableau d'amortissement est assez simple. L'emprunteur saisit d'abord les informations du prêt dans une calculatrice simple ou une feuille de calcul : montant, taux d'intérêt et durée de remboursement. La calculatrice génère ensuite un tableau avec la part de capital et d'intérêts de chaque mensualité, ainsi que le solde restant dû après chaque paiement.
Vous pouvez aussi créer un tableau d'amortissement à la main, avec un stylo et du papier. Pour cela, multipliez le solde restant dû par le taux d'intérêt de la période pour obtenir les intérêts de cette mensualité. Soustrayez les intérêts de la mensualité fixe pour savoir quelle part rembourse le capital, puis soustrayez ce capital du solde et recommencez pour la mensualité suivante.
Comment créer un tableau d'amortissement de prêt dans Google Sheets
Le modèle de la capture d'écran ci-dessus calcule un prêt de 2 000 000 à 3,80 % sur 30 ans. Il renvoie une mensualité de 9 319 et 1 354 893 d'intérêts au total. Pour créer le même tableau, saisissez les données d'entrée dans la colonne B :
- B1 : le montant du prêt, par exemple 2 000 000.
- B2 : le taux d'intérêt annuel, par exemple 3,8 %.
- B3 : la durée du prêt en années, par exemple 30.
- B4 : la date du premier paiement.
Ajoutez les en-têtes N°, Date, Mensualité, Intérêts, Capital et Solde à la ligne 6. Ajoutez ensuite ces formules à la ligne 7 :
- A7, le numéro du paiement : 1.
- B7, la date du paiement : =EDATE($B$4,A7-1)
- C7, la mensualité : =PMT($B$2/12,$B$3*12,-$B$1) renvoie 9 319,15.
- D7, la part d'intérêts : =IPMT($B$2/12,A7,$B$3*12,-$B$1) renvoie 6 333,33 le premier mois.
- E7, la part de capital : =PPMT($B$2/12,A7,$B$3*12,-$B$1) renvoie 2 985,81.
- F7, le solde restant dû : =$B$1-SUM($E$7:E7) renvoie 1 997 014,19.
Saisissez =A7+1 en A8 et recopiez-la vers le bas jusqu'à la ligne 366. Recopiez aussi B7:F7 jusqu'à la ligne 366 : vous obtenez ainsi les 360 mensualités. Le solde atteint 0 à la dernière ligne, et =SUM(D7:D366) renvoie le total des intérêts.
Chaque mois, des intérêts sont calculés sur le solde restant dû. La part d'intérêts diminue donc et la part de capital augmente, tandis que la mensualité reste la même. Nos guides sur la formule PMT dans Google Sheets et le fonctionnement de la formule PPMT dans Google Sheets expliquent chaque argument. La Formule EDATE avance chaque date de paiement d'un mois.
Qu'est-ce qu'un calculateur d'amortissement de prêt ?
Un calculateur d'amortissement de prêt est un outil qui permet de calculer un tableau d'amortissement rapidement et avec précision. Ces calculateurs sont disponibles en ligne ou sous forme d'applications mobiles, ce qui les rend faciles d'accès.
Les calculateurs d'amortissement de prêt sont utiles aussi bien aux emprunteurs qu'aux prêteurs. Ils permettent de comprendre facilement le fonctionnement du prêt et le montant total à payer. Les emprunteurs peuvent s'en servir pour planifier leur budget et prendre des décisions éclairées sur leurs prêts.
Qu'est-ce qu'un modèle de calculateur d'amortissement de prêt ?
Un modèle de calculateur d'amortissement de prêt est une feuille de calcul prête à l'emploi qui permet de calculer un tableau d'amortissement rapidement et avec précision. Ces modèles sont disponibles en ligne et peuvent être adaptés aux besoins précis de chaque utilisateur.
Le modèle demande à l'utilisateur de saisir les informations du prêt, comme le montant emprunté, le taux d'intérêt, la durée de remboursement et d'autres détails. Le calculateur génère ensuite un tableau avec la part de capital et d'intérêts de chaque mensualité, ainsi que le solde restant dû après chaque paiement.
En résumé, un tableau d'amortissement est un outil utile pour comprendre la structure d'un prêt et son coût total dans le temps. Il fournit des informations précieuses qui aident prêteurs et emprunteurs à prendre des décisions éclairées sur leurs prêts. Un tableau d'amortissement peut aider les emprunteurs à économiser, en leur montrant le coût total d'un prêt, et à prendre de meilleures décisions financières.
Pour d'autres feuilles de calcul prêtes à l'emploi, consultez nos 5 meilleurs modèles financiers gratuits pour Google Sheets. Si les remboursements et les soldes de votre prêt alimentent d'autres rapports, l'employé virtuel financier avec IA de Sheetgo peut les rassembler dans une seule feuille de calcul et garder les chiffres à jour.




 English
 Español
 Português do Brasil
 Français