



El análisis coste-volumen-beneficio es una herramienta de planificación financiera que se usa a menudo para evaluar la viabilidad de estrategias a corto plazo. Entre otras cosas, se realizan análisis del punto de equilibrio y análisis de hipótesis para distintos escenarios, con el fin de estimar cómo afectan a los beneficios los cambios a corto plazo en los costes, el volumen y el precio de venta.
En este artículo conocerás el análisis CVP y sus componentes, así como los supuestos y las limitaciones de este método. Además, aprenderás a hacer este tipo de análisis en Google Sheets para que puedas repetirlo fácilmente cada periodo. Con Sheetgo, una plataforma de automatización de datos con IA, puedes conectar datos de distintas ubicaciones y formatos, y todo el equipo tendrá acceso a información actualizada.
¿Qué es el análisis coste-volumen-beneficio?
El análisis coste-volumen-beneficio (CVP) se usa en contabilidad de costes para determinar cómo afectan a los beneficios de una empresa los cambios en el volumen de ventas, los costes fijos y los costes variables. Incluye varias técnicas, como el cálculo del margen de contribución y del ratio de margen de contribución, el punto de equilibrio, el margen de seguridad y el análisis de hipótesis.
¿Por qué es importante el análisis coste-volumen-beneficio?
El análisis coste-volumen-beneficio puede servir para justificar la fabricación de un nuevo producto o la oferta de un nuevo servicio. Al analizar por separado los costes fijos y variables, el análisis CVP muestra la rentabilidad de cada producto y servicio, y te ayuda a tomar mejores decisiones.
Puedes analizar distintos escenarios para saber cuánto tendrías que vender para alcanzar el punto de equilibrio o un determinado margen de beneficio. También puedes calcular tu margen de seguridad para saber cuánto pueden caer tus ventas sin dejar de cubrir costes.
¿Cómo se hace un análisis coste-volumen-beneficio?
El análisis CVP tiene tres componentes principales: coste, volumen de ventas y precio. También incluye varias técnicas, de modo que puedes evaluar tantos escenarios como necesites. En general, la fórmula CVP es la siguiente: beneficio = ingresos – costes.
1. Margen de contribución y ratio
El ratio de margen de contribución y el ratio de gastos variables te ayudan a evaluar la rentabilidad de tu empresa en relación con los gastos variables. El margen de contribución se puede calcular como importe total en dólares o como importe por unidad. Para obtener el importe total, resta los costes variables totales del importe total de ventas.
Margen de contribución = Importe total de ventas – Costes variables totales
El margen de contribución por unidad se calcula restando el coste variable unitario del precio de venta unitario.
Margen de contribución = Precio de venta unitario – Costes variables unitarios
Para obtener el ratio de margen de contribución, divide entre las ventas totales y el precio de venta, respectivamente.
2. Punto de equilibrio
El punto de equilibrio es el momento en el que no pierdes ni ganas dinero: tus ingresos totales son iguales a tus costes totales. Te indica cuánto necesitas vender para que tus ingresos cubran tus costes. El punto de equilibrio se puede calcular en unidades o en dólares. Para saber más sobre el análisis del punto de equilibrio y cómo calcularlo, consulta nuestro artículo Análisis del punto de equilibrio.
3. Margen de seguridad
El margen de seguridad indica cuánto pueden caer tus ventas sin que tu empresa deje de alcanzar el punto de equilibrio. Para calcularlo, resta el importe de ventas del punto de equilibrio de las ventas reales de tu empresa.
Margen de seguridad = Importe de ventas reales – Ventas en el punto de equilibrio
Puedes expresarlo como porcentaje dividiéndolo entre el importe de ventas reales.
4. Análisis de hipótesis
Puedes evaluar distintas estrategias con un análisis de hipótesis y fijando un objetivo de beneficio. Así podrás estimar cómo afecta a las demás variables implicadas, como el precio de venta o la cantidad producida. Para aprender sobre el análisis de hipótesis y cómo hacerlo en Google Sheets, consulta nuestro artículo relacionado sobre cómo hacer un análisis de hipótesis en Google Sheets.
5. Automatiza el proceso
Los análisis financieros suelen requerir datos de varias fuentes, a menudo en formatos distintos, y hay que repetirlos con regularidad. Además, los resultados de muchos cálculos se usan después en otros análisis, por lo que la gestión y la sincronización de datos son fundamentales.
Usar una herramienta como Google Sheets o Excel junto con Sheetgo, una plataforma de automatización de datos con IA, puede facilitarte mucho la vida. Conecta rápidamente tus fuentes de datos y configura actualizaciones automáticas para que todo tu equipo tenga siempre datos actualizados.
Supuestos del análisis coste-volumen-beneficio
Al hacer un análisis CVP, es importante recordar que parte de ciertos supuestos clave que no siempre reflejan la realidad, al menos a largo plazo.
Por ejemplo, tanto el coste fijo unitario como el coste variable unitario se consideran constantes, igual que el precio de venta. Aunque esto puede cumplirse o no a corto plazo, es muy poco probable que se mantenga durante periodos más largos. Por eso, este análisis es más eficaz para evaluar decisiones a corto plazo.
Ejemplo de análisis coste-volumen-beneficio
A continuación tienes las instrucciones paso a paso para hacer un análisis CVP en Google Sheets. Al terminar, tendrás una hoja sencilla con las fórmulas del análisis CVP que podrás reutilizar cada periodo.
Paso 1: Prepara los datos
En Google Sheets, prepara los datos que necesitas para el análisis CVP: ventas totales y precio de venta, costes variables y fijos totales, y costes variables y fijos por unidad.
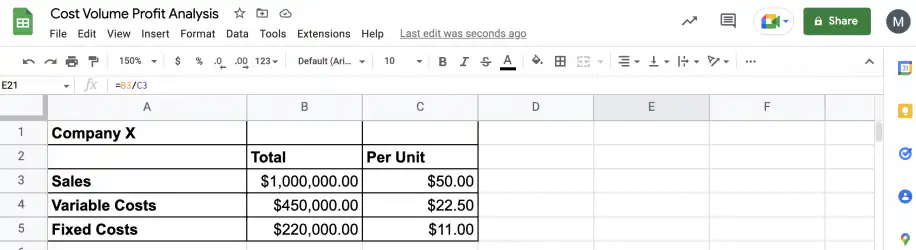
Paso 2: Calcula el margen de contribución
Sigue estas instrucciones para calcular el margen de contribución total y el margen de contribución por unidad.
1. Resta los costes variables de las ventas para obtener el margen de contribución como importe total en dólares.
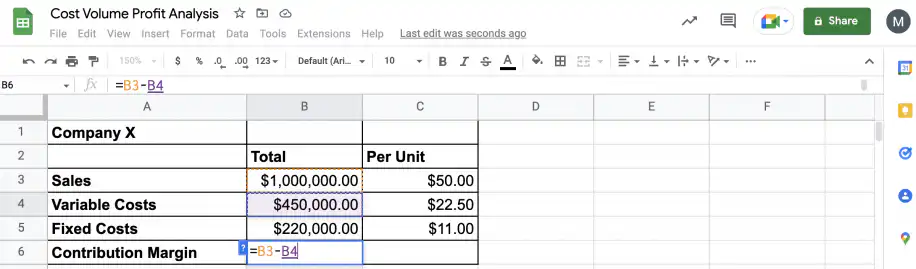
2. El margen de contribución es de $550,000.00.
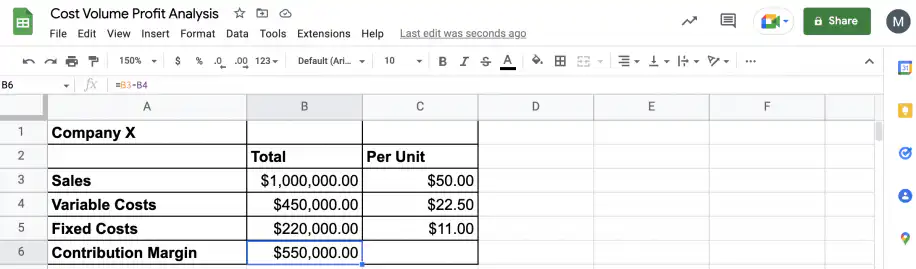
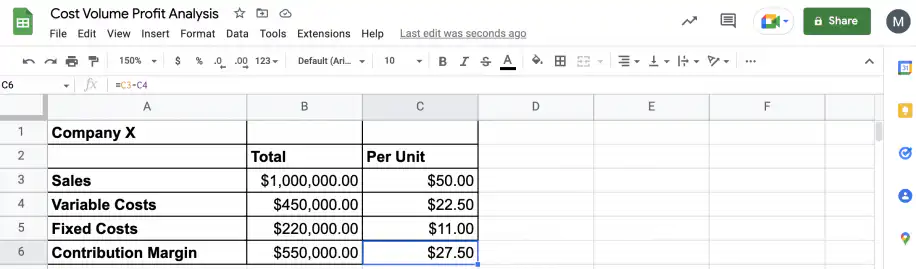
3. Resta el coste variable unitario del precio de venta para obtener el margen de contribución por unidad.
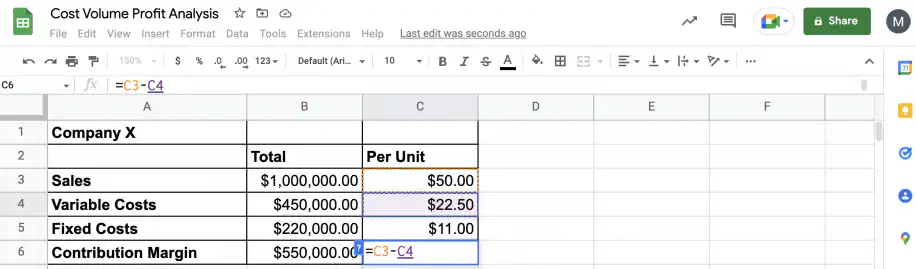
4. El margen de contribución por unidad es de $27.50.
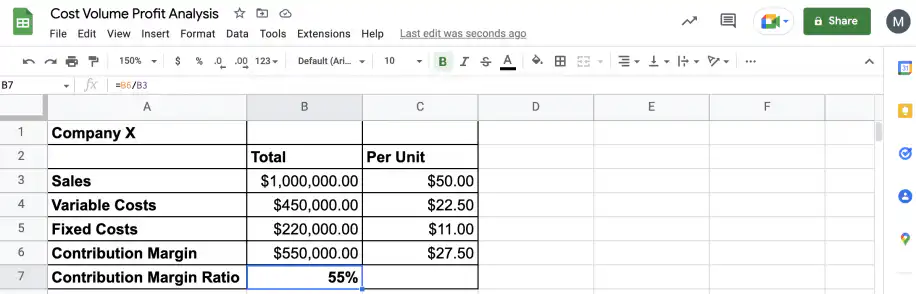
5. Divide el margen de contribución entre el importe de ventas para obtener el ratio.
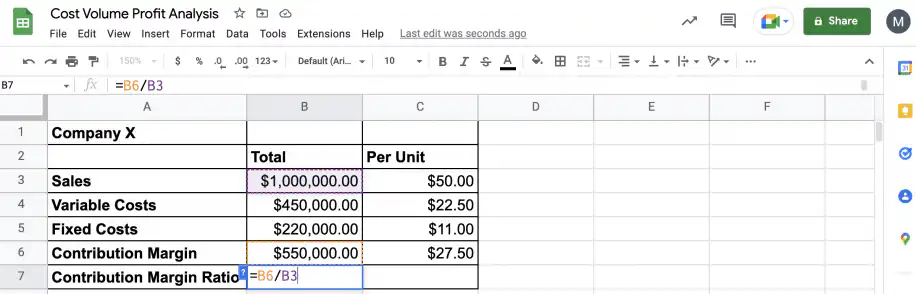
6. El ratio de margen de contribución es del 55%.
Paso 3: Calcula el punto de equilibrio
Puedes calcular el punto de equilibrio en unidades o en dólares.
1. Divide los costes fijos entre el margen de contribución por unidad.
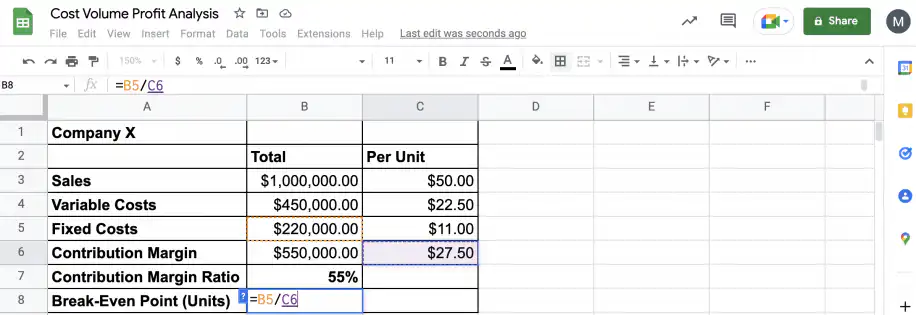
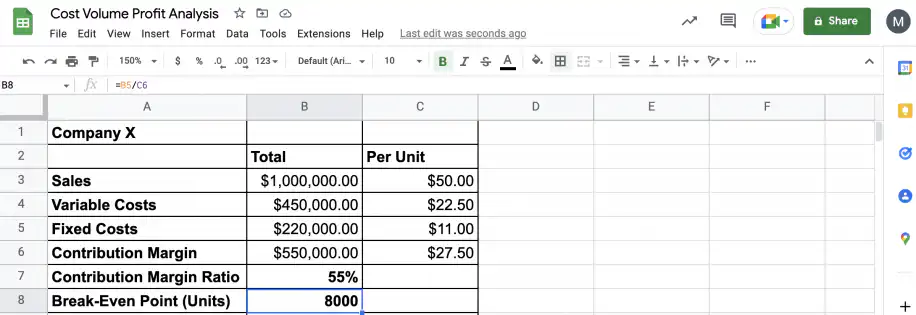
2. Necesitas vender 8,000 unidades para alcanzar el punto de equilibrio.
3. Para obtener el resultado en dólares, divide los costes fijos entre el ratio de margen de contribución.
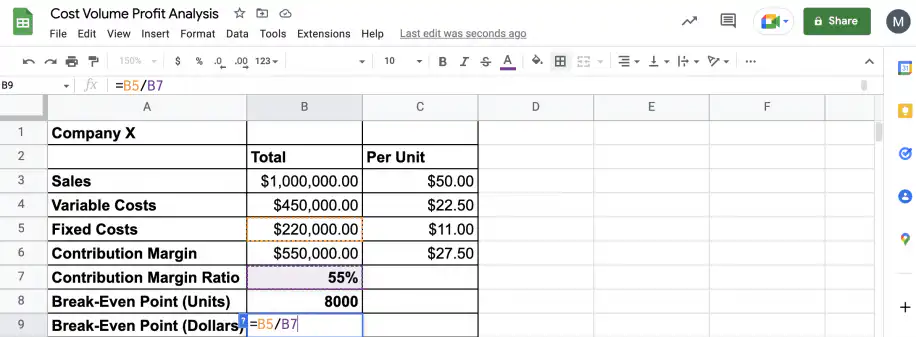
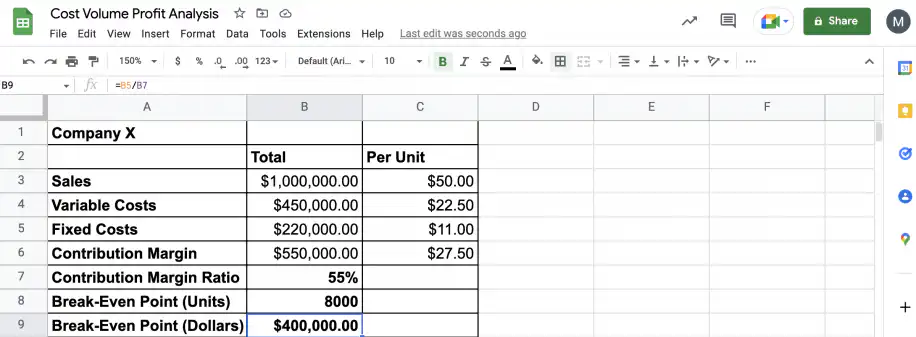
4. Necesitas facturar $400,000 para alcanzar el punto de equilibrio.
Paso 4: Calcula el margen de seguridad
Por último, puedes calcular el margen de seguridad (en dólares o como porcentaje de las ventas) para saber cuánto podrían caer las ventas sin dejar de alcanzar el punto de equilibrio.
1. Resta el importe del punto de equilibrio del importe de ventas.
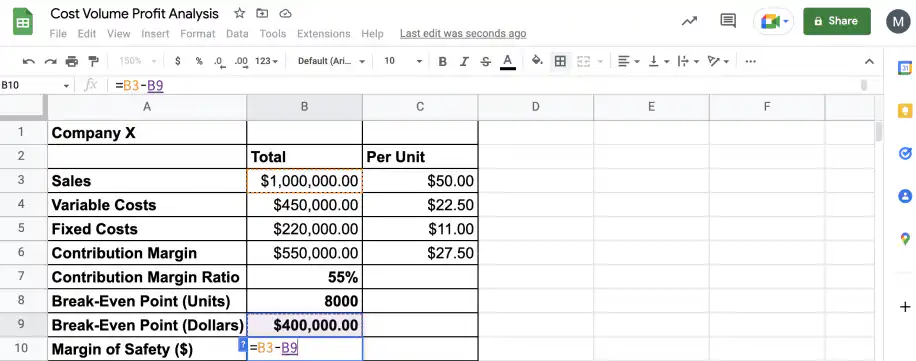
2. El margen de seguridad es de $600,000.
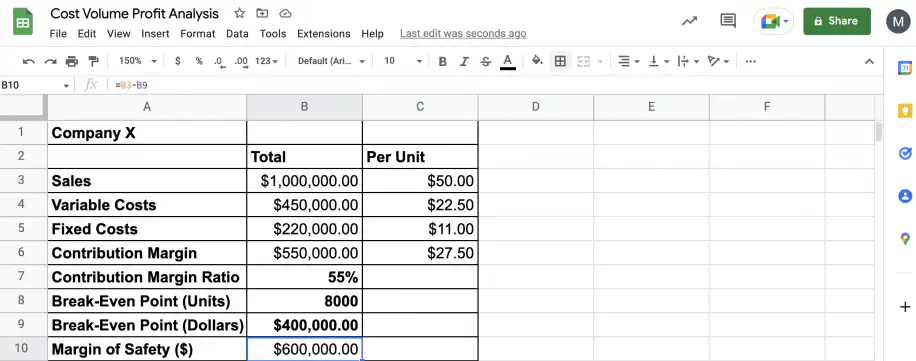
3. Divide el margen de seguridad entre el importe de ventas para obtener un porcentaje.
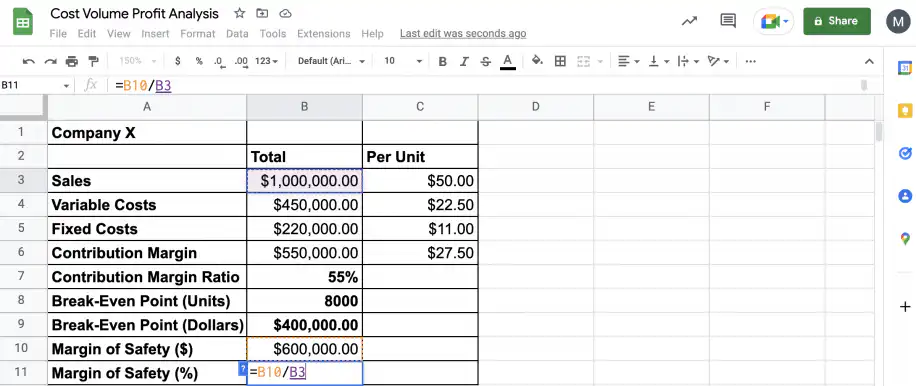
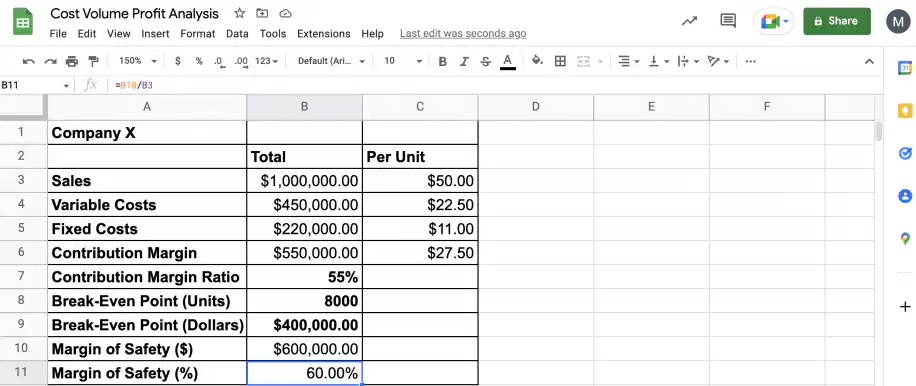
4. Hay un margen de seguridad del 60% sobre las ventas.
Limitaciones del análisis coste-volumen-beneficio
El análisis CVP tiene algunas limitaciones que debes tener en cuenta. Este tipo de análisis exige distinguir claramente entre costes fijos y variables. Sin embargo, en la práctica no siempre es sencillo, ya que no todos los costes se mantienen en su categoría con el paso del tiempo.
Los costes semivariables o semifijos son especialmente difíciles de desglosar, ya que la proporción de costes fijos y variables también puede cambiar. Hay varios métodos que puedes usar para los costes semivariables, como el método de máximos y mínimos o la regresión estadística (por ejemplo, la regresión lineal en Google Sheets).
Por último, recuerda que el método da por hecho que se venderán todas las unidades fabricadas. Por desgracia, esto no se puede garantizar en la realidad y depende de factores externos, como la oferta, la demanda y las estrategias de la competencia.
Conclusión
Como has visto, el análisis coste-volumen-beneficio puede ayudarte a mejorar el rendimiento de tu empresa, ya que te permite evaluar los posibles efectos en la rentabilidad de añadir un nuevo producto o servicio. Este tipo de análisis se basa en varias métricas clave relacionadas con los costes. Para saber más, consulta nuestros artículos relacionados: Análisis del punto de equilibrio, cómo calcular el coste variable, y cómo calcular el coste fijo.
Una vez que tengas tus cifras CVP, puedes comparar tu plan con los resultados reales mediante el análisis de desviaciones presupuestarias, proyectar las ventas futuras con la previsión de ingresos, y controlar los costes subyacentes en un modelo de cuenta de pérdidas y ganancias.
Ya conoces el análisis CVP y sus componentes, así como los supuestos y las limitaciones de este método. También sabes cómo usar Google Sheets para hacer tu propio análisis CVP. Este tipo de análisis suele requerir datos de varias fuentes y la participación de varias personas. Para eso está el empleado virtual de finanzas con IA de Sheetgo , que puede reunir esas cifras de tus hojas de cálculo y mantener al día tus cálculos CVP.


 English
 Español
 Português do Brasil
 Français