



Pour évaluer ou améliorer la santé financière et la performance d'une entreprise, vous devez analyser ses états financiers. Si les réglementations et les usages en matière d'information financière varient selon le pays et le secteur, certains documents sont obligatoires pour toutes les entreprises. Ils fournissent aux parties intéressées des informations utiles sur les finances de l'entreprise.
Dans cet article, vous découvrirez les trois états financiers fondamentaux et cinq des méthodes les plus utilisées pour les analyser. Vous verrez aussi pourquoi il est important d'examiner plusieurs aspects des finances de l'entreprise à l'aide de différentes méthodes d'analyse.
Qu'est-ce que l'analyse des états financiers ?
L'analyse des états financiers consiste à évaluer de manière approfondie et critique les informations contenues dans les états financiers d'une entreprise. On utilise généralement le bilan, le compte de résultat et le tableau des flux de trésorerie. Vous pouvez ainsi prendre des décisions éclairées, que vous fassiez partie de la direction de l'entreprise, que vous soyez créancier ou investisseur potentiel.
Quels sont les 3 types d'états financiers ?
Comme indiqué plus haut, les trois états financiers obligatoires sont le bilan, le compte de résultat et le tableau des flux de trésorerie. Chacun porte sur un aspect différent des finances de l'entreprise. En les analysant, vous comprenez mieux la santé financière et la performance de l'entreprise.
Bilan
Le bilan donne une vue équilibrée de l'actif, du passif et des capitaux propres de l'entreprise. Alors que les autres états financiers, comme le compte de résultat ou le tableau des flux de trésorerie, couvrent une période donnée, le bilan reflète la situation financière de l'entreprise à une date précise.
Les créanciers comme les investisseurs s'intéressent au contenu du bilan, car il renseigne sur la capacité de l'entreprise à honorer ses obligations actuelles et futures, ainsi que sur sa liquidité. Son utilité reste toutefois limitée, car les informations deviennent assez vite obsolètes.
Compte de résultat
Le compte de résultat porte aussi d'autres noms, comme compte de pertes et profits (P&L) ou état des résultats. Il retrace l'activité de l'entreprise sur une période donnée et renseigne sur les produits, les charges, les bénéfices et les pertes.
Dans bien des cas, les entreprises établissent ces états à des fréquences différentes pour les utilisateurs internes et externes. Si les rapports externes peuvent être exigés chaque trimestre ou chaque année, des rapports hebdomadaires ou mensuels sont parfois produits pour un usage interne. Compte tenu de leur contenu et de la continuité qu'ils offrent, toutes les parties tiennent généralement beaucoup à analyser les comptes de résultat.
Tableau des flux de trésorerie
Le tableau des flux de trésorerie montre comment les activités de l'entreprise influent sur sa trésorerie et ses équivalents de trésorerie. Autrement dit, il explique la variation de la trésorerie d'une période comptable à l'autre. Il vise à renseigner sur trois types d'activités : opérationnelles, d'investissement et de financement.
Si le tableau des flux de trésorerie intéresse beaucoup toutes les parties, il est rarement analysé isolément. En général, son contenu apporte du contexte à l'analyse du bilan ou du compte de résultat.
D'autres états financiers portent sur des aspects différents, selon les besoins. Par exemple, le tableau de variation des capitaux propres et le rapport de gestion (MD&A). Selon votre secteur et votre modèle d'affaires, vous devrez peut-être fournir plus que les trois états de base.
Quelles sont les techniques courantes d'analyse des états financiers ?
Les états financiers peuvent être analysés de différentes manières selon l'objectif de l'analyse et les états utilisés. Autrement dit, il ne s'agit pas de choisir une méthode préférée, car chacune éclaire un aspect différent des finances de l'entreprise. Voici les principales méthodes utilisées pour analyser les états financiers.
Analyse horizontale
L'analyse horizontale porte sur l'évolution dans le temps de variables précises, comme le chiffre d'affaires total ou l'actif circulant. L'écart de valeurs entre les périodes est exprimé à la fois en valeur absolue et en valeur relative.
Les états comparatifs correspondent à l'analyse horizontale des périodes passées et actuelles, avec des écarts absolus et relatifs pour tous les postes. Comme ils sont exprimés en pourcentages, vous pouvez comparer vos valeurs à celles d'entreprises similaires du secteur. Cette méthode s'applique aussi bien aux comptes de résultat qu'aux bilans.
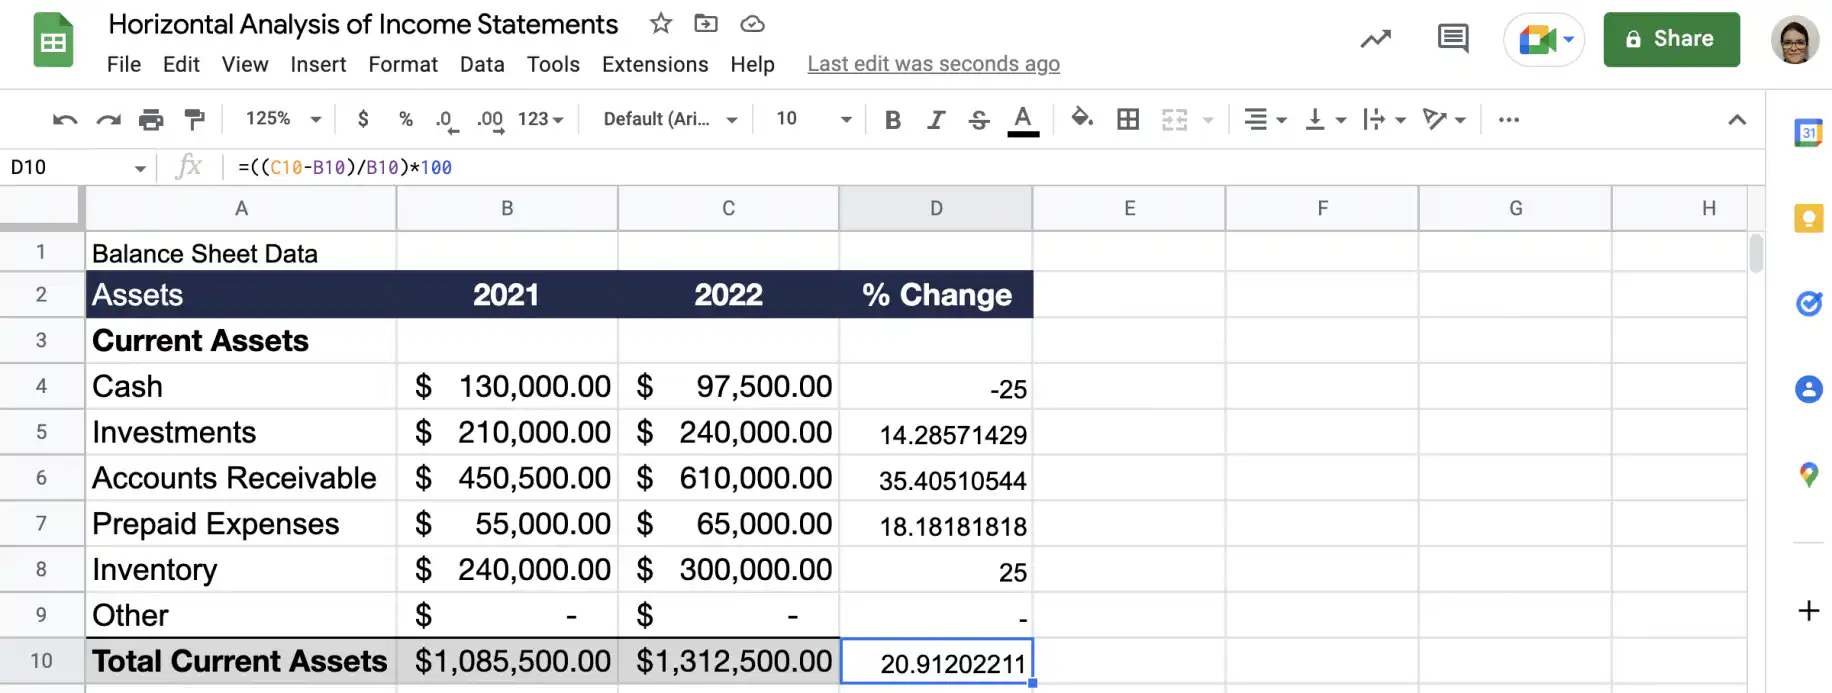
Pour en savoir plus sur l'analyse horizontale des états financiers et voir quelques exemples, consultez l'article Analyse horizontale des états financiers.
L'analyse verticale
L'analyse verticale des états financiers mesure la part de chaque poste dans le total de la même période. Ce type d'analyse s'applique aussi bien au bilan qu'au compte de résultat.
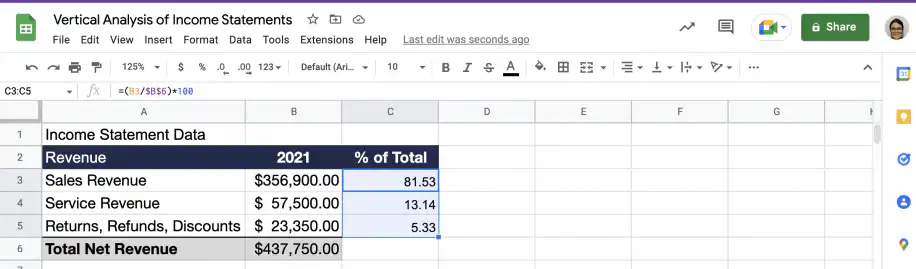
Les états en pourcentage (common-size) sont ceux utilisés dans l'analyse verticale des états financiers : tous les postes y sont exprimés en pourcentage du total. Par exemple, les postes du bilan peuvent être exprimés en pourcentage de l'actif circulant, et ceux du compte de résultat en pourcentage du chiffre d'affaires.
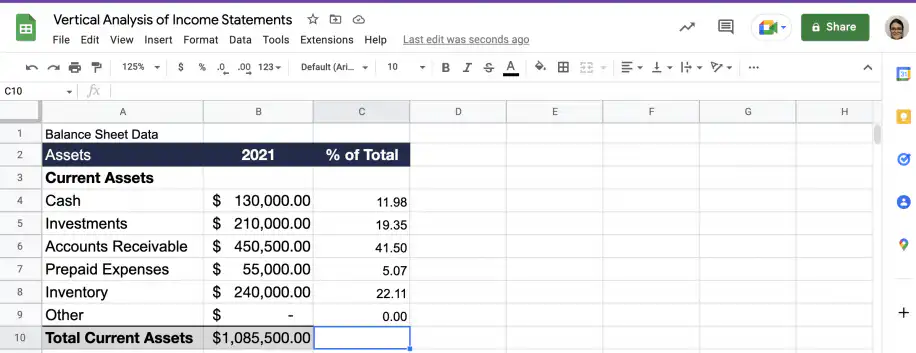
Pour en savoir plus sur l'analyse verticale des états financiers, avec des exemples, consultez Analyse verticale des états financiers.
Analyse par les ratios
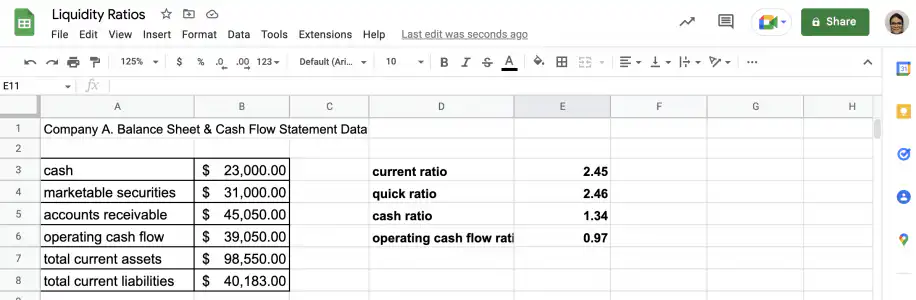
L'analyse par les ratios repose sur les relations entre différents chiffres financiers, dont la plupart figurent dans les états financiers de l'entreprise. Les ratios s'obtiennent en divisant une valeur par une autre afin d'exprimer la relation entre différentes variables. C'est ce qui les rend si utiles : vous pouvez facilement les comparer à ceux d'entreprises similaires et aux normes du secteur.
Selon l'objectif de votre analyse, certains ratios sont plus pertinents que d'autres. Les ratios financiers sont généralement regroupés selon l'aspect qu'ils mesurent. Par exemple, rentabilité, liquidité, levier, et activité sont les catégories de ratios les plus utilisées.
Analyse des tendances
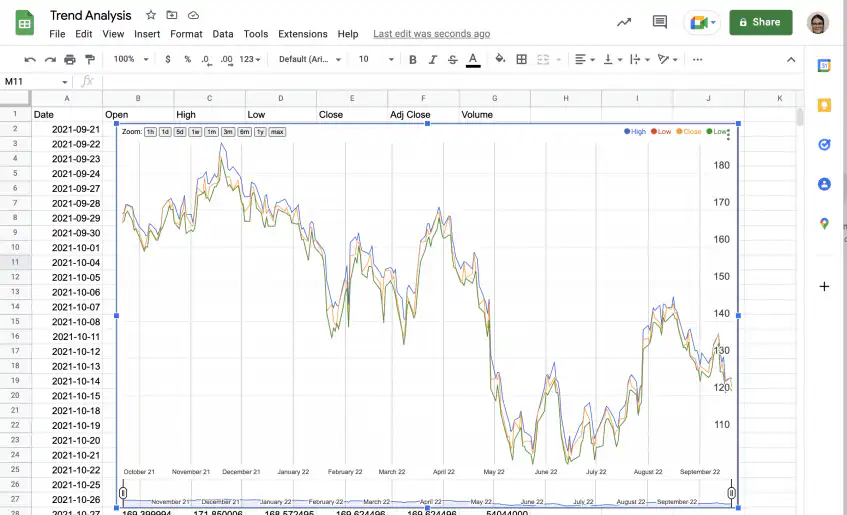
L'analyse des tendances vise à repérer des schémas potentiellement significatifs dans les données historiques. Si elle n'est pas propre à l'analyse des états financiers, elle y est souvent utilisée. L'analyse horizontale est d'ailleurs un type particulier d'analyse des tendances.
Cette méthode est aussi souvent utilisée dans l'analyse technique des actions, qui s'appuie sur de multiples indicateurs et techniques : indicateurs techniques, pourcentage de variation, moyennes mobiles et différents types de graphiques et de visualisations.
Pour en savoir plus sur l'utilisation de cette méthode en finance et voir quelques exemples, consultez l'article Analyse des tendances : définition et exemples.
Comparaisons avec une année de référence
Les comparaisons avec une année de référence vous permettent de comparer plusieurs périodes de manière pertinente. Choisissez d'abord une année ou une période de référence et attribuez une valeur de 100 % à ses chiffres. Les périodes suivantes sont ensuite comparées en pourcentage des chiffres de l'année de référence.
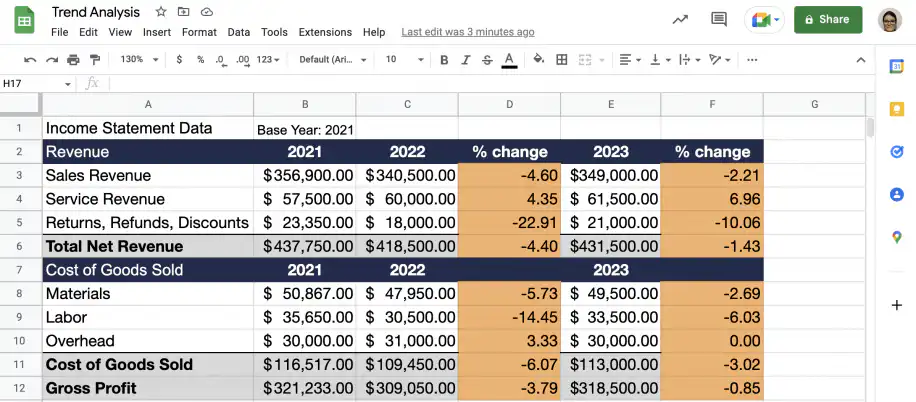
Pour les comparaisons avec une année de référence, il est essentiel de bien choisir cette année. Évitez une année exceptionnelle, car les résultats pourraient être trompeurs. Si cette année a été particulièrement mauvaise, les comparaisons paraîtraient exagérément positives.
Pourquoi l'analyse des états financiers est-elle importante ?
L'information financière et son analyse sont essentielles dans tous les secteurs. Pour optimiser la performance financière, il faut analyser les données financières actuelles et historiques. L'analyse des états financiers vous permet de repérer des problèmes et des opportunités, de mieux comprendre l'utilisation de vos ressources et d'améliorer votre planification et votre performance financières.
Conclusion
Comme vous l'avez vu, l'analyse des états financiers est essentielle pour de nombreuses parties. Que vous soyez chef d'entreprise, créancier ou investisseur, analyser les états financiers vous éclaire sur de nombreux aspects de la santé financière et de la performance de l'entreprise.
Vous connaissez maintenant les états financiers fondamentaux (bilan, compte de résultat et tableau des flux de trésorerie) ainsi que les méthodes les plus utilisées pour les analyser. Vous pouvez préparer les calculs à partir des données de vos modèles d'états financiers dans Microsoft Excel ou Google Sheets. Avec les automatisations IA de Sheetgo, vous pouvez connecter les données de vos états financiers et les garder synchronisées, pour que chaque analyse s'appuie sur les chiffres les plus récents. Pour le travail financier récurrent, l'employé virtuel financier avec IA de Sheetgo peut collecter les chiffres et tenir vos rapports à jour.
Pour en savoir plus sur des méthodes précises d'analyse des états financiers, consultez les articles ci-dessous.


 English
 Español
 Português do Brasil
 Français