



¿Sabrías decir el valor exacto de tu negocio o empresa? Por desgracia, la mayoría de la gente no puede responder a esta pregunta porque aún no lo ha calculado. Sin embargo, estimar con precisión la valoración de un negocio es esencial, porque infravalorar o sobrevalorar tu propio negocio puede perjudicar mucho su éxito.
¿Qué es la valoración de empresas?
La valoración de empresas es el procedimiento para determinar cuánto vale una empresa, lo que incluye evaluar todos los aspectos del negocio. Consiste en estimar el valor económico o intrínseco de una empresa, un negocio o una unidad de negocio concreta.
Objetivos de la valoración de empresas
Este procedimiento para determinar el valor razonable de un negocio puede tener varios objetivos; algunos de ellos son:
- Invertir en una empresa o comprarla – El inversor o comprador estima el valor de la empresa en la que se plantea invertir para facilitar la negociación y evaluar su rentabilidad, el retorno de la inversión y el impacto que la operación tendrá en su cartera global.
- Vender una empresa – El vendedor calcula el valor de la empresa para decidir el precio de oferta adecuado y facilitar la negociación.
- Fusión o adquisición – Las fusiones y adquisiciones consolidan el valor de una empresa con el de otra; el equipo evalúa cuánto vale la empresa con la que se fusiona o que adquiere para valorar si la operación reforzará el valor y la rentabilidad de la empresa o los debilitará.
- Captar fondos – Se pueden captar fondos presentando el proyecto a grandes inversores o sacando acciones a bolsa. En ambos casos, la valoración de la empresa es fundamental. En el primer caso, el inversor necesita conocer el valor actual y previsto de la empresa. En el segundo, la valoración es necesaria tanto para quienes captan fondos, que deben fijar un precio por acción adecuado y competitivo, como para quienes compran las acciones, que deben estimar el rendimiento futuro y tomar la decisión correcta.
- Requisitos legales – Las auditorías anuales, la fiscalidad o la declaración de impuestos, la obtención de licencias, las operaciones internacionales en varias divisas, la solicitud de un préstamo bancario, las calificaciones crediticias y el registro en distintos organismos pueden exigir una valoración de la empresa para conocer su valor intrínseco, cuánto riesgo puede asumir o qué posición ocupa en los mercados nacionales o internacionales.
¿Por qué es importante la valoración de empresas?
Hacer una valoración no es nada sencillo. Valorar una empresa es un proceso complejo, técnico y de varias fases que se puede llevar a cabo con distintos métodos y enfoques.
Incluye la estimación y el análisis de muchos elementos, como la situación financiera actual y prevista de la empresa, su posición competitiva, el análisis del sector, los factores económicos relevantes y su impacto en el negocio, las tendencias del mercado, la estructura de capital, la posición del producto o servicio, la cartera de clientes, la capacidad de la dirección, el flujo de caja, el posicionamiento de marca, los planes de futuro y muchos otros componentes.
Hacer una valoración es un procedimiento clave que combina mediciones cuantitativas y evaluaciones cualitativas. Sin embargo, cada método de valoración incluye elementos de estimación distintos, adecuados para distintos tipos de modelos de negocio. Por eso, quien valora una empresa debe elegir bien el enfoque según el modelo de negocio, el objetivo de la valoración y la estrategia.
Además, se suele recomendar usar más de un método para analizar la precisión de los resultados, ya que cada uno tiene sus ventajas y desventajas. Las hipótesis también son factores decisivos en la valoración: quien valora tiene que plantear hipótesis clave para facilitar el proceso, analizando los factores económicos y la posición competitiva. Estas hipótesis pueden referirse a la tasa de crecimiento, el tipo de interés, la inflación, etc.
¿Cómo calcular la valoración de una empresa?
Hay varias formas de valorar una empresa. Algunas de las más populares y fiables son:
- Enfoque de mercado
- Enfoque basado en activos
- Enfoque basado en ingresos
Valoración por el enfoque de mercado
Este enfoque consiste en comparar la empresa o el negocio que se valora con un negocio similar del mismo sector, usando referencias del sector. Para medir el valor de la empresa se usan numerosos parámetros o múltiplos que se pueden extraer de sus estados financieros.
Además, este enfoque incluye las siguientes técnicas de valoración de empresas:
1. Capitalización bursátil
Es la técnica más sencilla: el valor de una empresa se mide por el valor de sus acciones en circulación. Se obtiene multiplicando el precio de la acción por el número total de acciones en circulación.
Fórmula de la capitalización bursátil = Precio de mercado actual por acción * Número total de acciones en circulación
Por ejemplo, las acciones de la empresa ABC cotizan ahora a 50 $ y tiene 8 millones de acciones en circulación. Su capitalización bursátil será, por tanto, de 400 millones de $.
2. Método de múltiplo de ingresos
Consiste en analizar la fuente de ingresos de la empresa y prever los ingresos futuros aplicando un multiplicador basado en datos históricos, referencias del sector y el entorno económico.
Por ejemplo, el análisis macroeconómico y sectorial ha fijado un multiplicador de 2x para los bienes de consumo de alta rotación (FMCG) durante los próximos 2 años. Eso significa que una empresa de FMCG con unos ingresos actuales de 50 millones de $ generará 100 millones de $ y 200 millones de $ en los años siguientes. Con esta previsión, un tasador puede calcular sus beneficios brutos y netos y evaluar su tendencia de rentabilidad.
3. Precio/beneficio (P/E)
El múltiplo de beneficios o ratio precio/beneficio (P/E, también llamado PER) se considera relativamente más preciso que el método de múltiplo de ingresos. Ofrece un reflejo más fiel del valor de una empresa, porque sus beneficios son un indicador más relevante que sus ingresos para estimar cuánto vale. Con este método, el ratio P/E sirve para calcular el valor de la empresa.
Ratio P/E = Valor de mercado por acción/Beneficio por acción
Por ejemplo, si el ratio P/E de una empresa tecnológica es 10 y sus beneficios previstos son de 300.000 $, el negocio valdrá 3 millones de $. Aunque es una técnica fácil de calcular y muy utilizada, varios ajustes contables y la estructura de capital pueden distorsionar las previsiones de beneficios. Por eso, es un indicador fiable cuando los beneficios son constantes.
4. Precio/ventas (P/S)
A diferencia del ratio precio/beneficio (P/E), el ratio precio/ventas (P/S) se ve menos distorsionado por los ajustes y la estructura de capital. Compara el precio de la acción de una empresa con sus ingresos.
Ratio P/S = MVS/SPS
MVS = Valor de mercado por acción
SPS = Ventas por acción
Los negocios con beneficios irregulares pueden usarlo como alternativa al P/E para estimar el valor de una empresa.
5. Precio/valor contable (P/B)
El ratio precio/valor contable (P/B o P/BV) obtiene el valor de la empresa a partir del valor contable del total de sus activos y del valor contable por acción (BVPS).
Ratio P/B = Precio de mercado por acción/Valor contable por acción
Puede ser un indicador fiable y preciso, sobre todo para empresas cuyos beneficios dependen del valor de sus activos.
6. EV/EBITDA
El ratio valor de empresa/EBITDA es un múltiplo de valoración muy popular en finanzas, y el más utilizado. El valor de empresa es el valor de mercado del patrimonio neto más la deuda, menos la caja, mientras que el EBITDA es el beneficio antes de intereses, impuestos, depreciaciones y amortizaciones.
Múltiplo de empresa = EV/EBITDA
EV = Valor de empresa = Capitalización bursátil + deuda total − efectivo y equivalentes de efectivo
EBITDA = Beneficio antes de intereses, impuestos, depreciaciones y amortizaciones
Por eso, el EBITDA se considera un parámetro más relevante, ya que no se ajusta por distorsiones como los impuestos o la estructura de capital, y ofrece una imagen más fiable del valor de la empresa. Se suele usar junto al ratio precio/beneficio (P/E) o como alternativa a él.
Enfoque basado en activos
Con este enfoque, el valor de un negocio se basa en el valor neto de los activos (NAV), que se obtiene restando las deudas y pasivos del valor razonable de mercado de todo lo que posee la empresa, como los equipos y el inventario.
NAV = (Activos – Pasivos) / Número total de acciones en circulación
El valor razonable de los activos depreciables y no depreciables puede diferir mucho de su valor contable, por la depreciación, y de su valor de adquisición, por las tendencias del mercado, respectivamente. Por eso, medir el valor razonable de los activos es un aspecto vital de este enfoque.
Este enfoque da el valor que necesitaría el propietario para montar un negocio idéntico. Puede ser un punto de partida o una forma de determinar el valor mínimo. Sin embargo, el valor real de una empresa probablemente será mayor que el valor neto de sus activos, por la naturaleza del negocio, una ventaja competitiva o el fondo de comercio.
Otra vertiente de este enfoque es estimar el valor de un negocio según su valor de liquidación, es decir, el dinero que obtendría si pagara todos sus pasivos liquidando sus activos. Se suele calcular cuando el propietario decide vender la empresa o cerrar todo el negocio o una unidad concreta.
Fórmula del valor neto de liquidación = Valor de liquidación de los activos – Valor de liquidación de los pasivos
Valoración por el enfoque de ingresos
Es un enfoque más complejo y técnico, pero fiable y preciso, que calcula el valor intrínseco del negocio mediante el modelo de descuento de flujos de caja (DCF).
La mayoría de analistas y tasadores usan esta técnica para prever la rentabilidad futura y las proyecciones financieras de un negocio. El modelo consiste en proyectar los flujos de caja futuros que puede generar una empresa a partir de datos históricos, la dinámica del negocio y el análisis sectorial y económico. Después, se descuentan esos flujos de caja previstos a valor actual usando el crecimiento estimado y el coste medio ponderado del capital (WACC) de la empresa.
Esta técnica sirve para casi todos los objetivos de valoración.
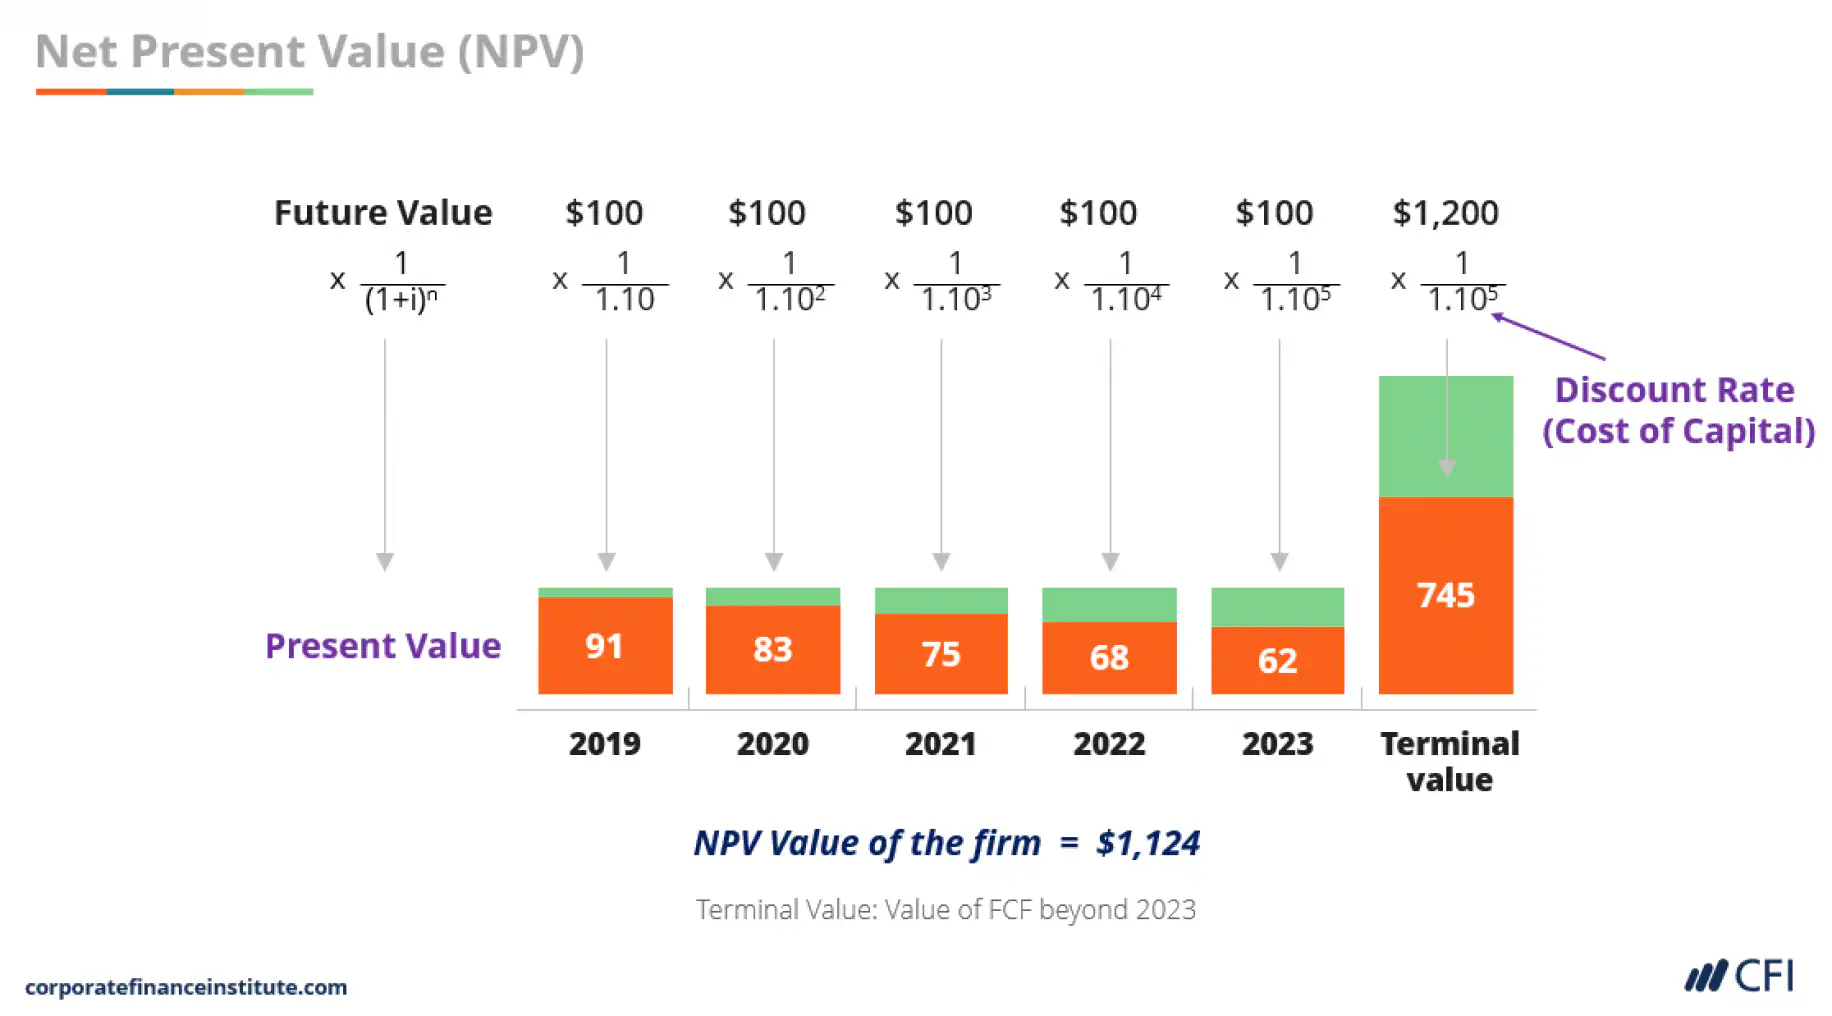
Fuente de la imagen: Corporate Finance Institute
Imagina que eres inversor y quieres comprar una empresa que se ofrece por 50 millones de $, que será tu salida de caja en el año 0. Si tu tasador proyecta los flujos de caja de la empresa y sitúa su valor actual en 80 millones de $, tu valor actual neto (VAN, o NPV en inglés) será de 30 millones de $ y te conviene cerrar la operación.
Además del VAN, también puedes medir tu periodo de recuperación (PBP), que es el tiempo que tardas en recuperar la inversión inicial y alcanzar el punto de equilibrio.
Periodo de recuperación = Inversión inicial / Flujo de caja anual
El método DCF incluye información clave y cálculos exhaustivos para obtener resultados realistas. Por eso se usa sobre todo para valorar negocios que esperan beneficios irregulares.
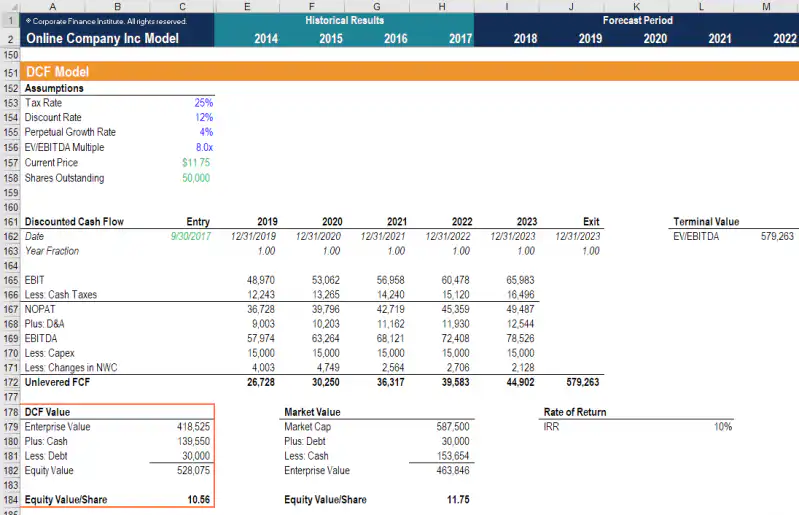
Modelo de descuento de flujos de caja (DCF). Fuente de la imagen: Corporate Finance Institute
Como se tienen en cuenta varias hipótesis, como el tipo de interés, el tipo impositivo o la inflación, también se recomienda aplicar un análisis de sensibilidad a los resultados. Consiste en comparar el escenario base con el mejor escenario, cuando todos los tipos te favorecen, y con el peor, cuando las condiciones son desfavorables.
Además, mostrará el efecto que un cambio en las hipótesis puede tener en tu rentabilidad. Por ejemplo, en el diagrama siguiente se analiza el efecto del cambio en las variables de entrada (es decir, el crecimiento de los ingresos y el EBITDA) sobre la variable de salida (es decir, el precio de la acción).
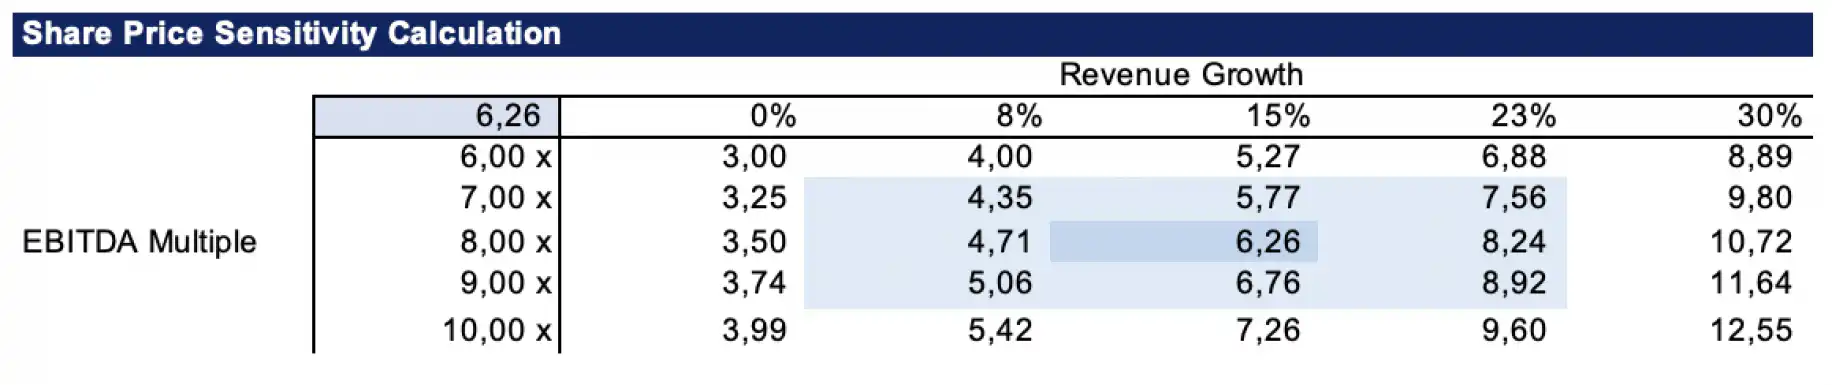
Fuente de la imagen: Dobromir Dikov, Magnimetrics
Conclusión
No existe un método de valoración perfecto para todas las empresas o negocios. Al elegir uno, quien valora debe tener en cuenta toda la información, los conocimientos y la experiencia disponibles, porque es un procedimiento clave que te permite determinar cuánto vale tu empresa con argumentos numéricos y un razonamiento lógico.
Se puede decir que el modelo de descuento de flujos de caja (DCF) combina varias técnicas, y por eso sus resultados se consideran más fiables. Sin embargo, los datos numéricos no bastan para evaluar cuánto vale una empresa. Por eso, conviene tener en cuenta otros factores cualitativos del entorno que afectan a tus resultados, como el análisis de mercado y el análisis del posicionamiento competitivo.
Nuestra guía de modelización financiera y previsiones muestra cómo crear las proyecciones que necesita una valoración DCF. Cuando esas cifras están repartidas en varias hojas de cálculo, el empleado virtual de finanzas con IA de Sheetgo puede reunirlas y mantener tu modelo de valoración al día.


 English
 Español
 Português do Brasil
 Français