



Você saberia dizer o valor exato do seu negócio ou empresa? Infelizmente, a maioria das pessoas não consegue responder a essa pergunta porque ainda não fez esse cálculo. No entanto, estimar com precisão o valor de um negócio é essencial, porque subestimar ou superestimar o valor da sua própria empresa pode prejudicar bastante o sucesso dela.
O que é avaliação de empresas?
A avaliação de empresas é o procedimento para determinar quanto vale uma empresa, incluindo a avaliação de todos os aspectos do negócio. Ela consiste em estimar o valor econômico ou intrínseco de uma empresa, de um negócio ou de uma unidade de negócio específica.
Objetivos da avaliação de empresas
Esse procedimento para determinar o valor justo de um negócio pode ter vários objetivos; alguns deles são:
- Investir em uma empresa ou comprá-la – O investidor ou comprador estima o valor da empresa em que pensa investir para facilitar a negociação e avaliar a lucratividade, o retorno sobre o investimento e o impacto que o negócio terá no seu portfólio como um todo.
- Vender uma empresa – O vendedor calcula o valor da empresa para definir o preço de oferta correto e facilitar a negociação.
- Fusão ou aquisição – Fusões e aquisições consolidam o valor de uma empresa em outra; a equipe avalia quanto vale a empresa com a qual vai se fundir ou que vai adquirir para medir se o negócio vai fortalecer ou enfraquecer o valor e a lucratividade da empresa.
- Captar recursos – É possível captar recursos apresentando o negócio a grandes investidores ou abrindo capital na bolsa de valores. Nos dois casos, a avaliação da empresa tem um papel fundamental. No primeiro, o investidor precisa conhecer o valor atual e projetado da empresa. No segundo, a avaliação é necessária tanto para quem capta os recursos, que precisa definir um preço por ação adequado e competitivo, quanto para quem compra as ações, que precisa estimar o retorno futuro e tomar a decisão certa.
- Exigências legais – Auditorias anuais, tributação ou declaração de impostos, obtenção de licenças, operações internacionais em várias moedas, pedidos de empréstimo bancário, ratings de crédito e registros em diversos órgãos podem exigir uma avaliação da empresa para saber o valor intrínseco dela, quanto risco ela suporta ou qual é a sua posição nos mercados nacional e internacional.
Por que a avaliação de empresas é importante?
Fazer uma avaliação não é nada simples. Avaliar uma empresa é um processo complexo, técnico e com várias etapas, que pode ser feito com diferentes métodos e abordagens.
Ela inclui a estimativa e a análise de muitos elementos, como a situação financeira atual e projetada da empresa, a posição competitiva, a análise do setor, os fatores econômicos relevantes e o impacto deles no negócio, as tendências de mercado, a estrutura de capital, o posicionamento do produto ou serviço, a base de clientes, a competência da gestão, o fluxo de caixa, o posicionamento da marca, os planos futuros e vários outros componentes.
Fazer uma avaliação é um procedimento essencial que combina medições quantitativas e análises qualitativas. No entanto, cada método de avaliação inclui elementos de estimativa diferentes, adequados a diferentes tipos de modelo de negócio. Por isso, quem avalia uma empresa deve escolher bem a abordagem com base no modelo de negócio, no objetivo da avaliação e na estratégia.
Além disso, costuma-se recomendar o uso de mais de um método para analisar a precisão dos resultados, já que cada um tem vantagens e desvantagens. As premissas também são fatores decisivos na avaliação: o avaliador precisa definir premissas-chave para facilitar o processo, analisando os fatores econômicos e a posição competitiva. Essas premissas podem tratar da taxa de crescimento, da taxa de juros, da inflação etc.
Como calcular a avaliação de uma empresa?
Há várias formas de avaliar uma empresa. Algumas das mais populares e confiáveis são:
- Abordagem de mercado
- Abordagem baseada em ativos
- Abordagem baseada na renda
Avaliação pela abordagem de mercado
Essa abordagem compara a empresa ou o negócio avaliado com um negócio semelhante do mesmo setor, usando referências do setor. Para medir o valor da empresa, são usados vários parâmetros ou múltiplos que podem ser extraídos das demonstrações financeiras dela.
Além disso, essa abordagem inclui as seguintes técnicas de avaliação de empresas:
1. Capitalização de mercado
Essa é a técnica mais simples: o valor de uma empresa é medido pelo valor das ações em circulação. Ele é obtido multiplicando o preço da ação pelo número total de ações em circulação.
Fórmula da capitalização de mercado = Preço de mercado atual por ação * Número total de ações em circulação
Por exemplo, as ações da empresa ABC estão sendo negociadas a US$ 50 e ela tem 8 milhões de ações em circulação. Então, sua capitalização de mercado será de US$ 400 milhões.
2. Método do múltiplo de receita
Consiste em analisar o fluxo de receita da empresa e projetar a receita futura aplicando um multiplicador baseado em dados históricos, referências do setor e no cenário econômico.
Por exemplo, a análise macroeconômica e setorial definiu um multiplicador de 2x para bens de consumo de alto giro (FMCG) nos próximos 2 anos. Isso significa que uma empresa de FMCG com receita atual de US$ 50 milhões vai gerar US$ 100 milhões e US$ 200 milhões nos anos seguintes. Com essa projeção, o avaliador pode calcular os lucros bruto e líquido e analisar a tendência de lucratividade.
3. Preço/lucro (P/L)
O multiplicador de lucros, ou índice preço/lucro (P/L, em inglês P/E), é considerado relativamente mais preciso que o método do múltiplo de receita. Ele reflete com mais fidelidade o valor de uma empresa, porque os lucros são indicadores mais relevantes que a receita para estimar quanto ela vale. Nesse método, o índice P/L é usado para calcular o valor da empresa.
Índice P/L = Valor de mercado por ação/Lucro por ação
Por exemplo, se o índice P/L de uma empresa de tecnologia é 10 e o lucro projetado é de US$ 300.000, o negócio vale US$ 3 milhões. Embora seja uma técnica fácil de calcular e muito usada, ajustes contábeis e a estrutura de capital podem distorcer as projeções de lucro. Por isso, ela é um indicador confiável quando os lucros são constantes.
4. Preço/vendas (P/S)
Ao contrário do índice preço/lucro (P/L), o índice preço/vendas (P/S) sofre menos distorções por ajustes e pela estrutura de capital. Ele compara o preço da ação de uma empresa com a receita dela.
Índice P/S = MVS/SPS
MVS = Valor de mercado por ação
SPS = Vendas por ação
Negócios com lucros irregulares podem usá-lo como alternativa ao P/L para estimar o valor de uma empresa.
5. Preço/valor patrimonial (P/VP)
O índice preço/valor patrimonial (P/VP, em inglês P/B ou P/BV) calcula o valor da empresa com base no valor contábil do total de ativos do negócio e no valor patrimonial por ação (BVPS).
Índice P/VP = Preço de mercado por ação/Valor patrimonial por ação
Ele pode ser um indicador confiável e preciso, principalmente para empresas cujos lucros dependem do valor dos seus ativos.
6. EV/EBITDA
O índice valor da empresa/EBITDA é um múltiplo de avaliação muito popular no mercado financeiro, e o mais usado. O valor da empresa é o valor de mercado do patrimônio líquido mais a dívida, menos o saldo de caixa, enquanto o EBITDA é o lucro antes de juros, impostos, depreciação e amortização.
Múltiplo da empresa = EV/EBITDA
EV = Valor da empresa = Capitalização de mercado + dívida total − caixa e equivalentes de caixa
EBITDA = Lucro antes de juros, impostos, depreciação e amortização
Por isso, o EBITDA é considerado um parâmetro mais relevante, já que não é ajustado por distorções como impostos e estrutura de capital, e oferece uma imagem mais confiável do valor da empresa. Ele costuma ser usado junto com o índice preço/lucro (P/L) ou como alternativa a ele.
Abordagem baseada em ativos
Nessa abordagem, o valor de um negócio se baseia no valor patrimonial líquido (NAV), obtido ao subtrair dívidas e passivos do valor justo de mercado de tudo o que a empresa possui, como equipamentos e estoque.
NAV = (Ativos – Passivos) / Número total de ações em circulação
O valor justo dos ativos depreciáveis e não depreciáveis pode ser bem diferente do valor contábil, por causa da depreciação, e do valor de aquisição, por causa das tendências de mercado, respectivamente. Por isso, medir o valor justo dos ativos é um aspecto vital dessa abordagem.
Essa abordagem mostra o valor de que um empresário precisaria para montar um negócio idêntico. Ela pode ser um ponto de partida ou uma forma de definir o valor mínimo. No entanto, o valor real de uma empresa provavelmente será maior que o valor líquido dos seus ativos, por causa da natureza do negócio, de uma vantagem competitiva ou do goodwill.
Outro aspecto dessa abordagem é estimar o valor de um negócio pelo seu valor de liquidação, ou seja, o dinheiro que ele obteria se pagasse todos os passivos liquidando os ativos. Esse cálculo costuma ser feito quando o dono decide vender a empresa ou encerrar todo o negócio ou uma unidade específica.
Fórmula do valor líquido de liquidação = Valor de liquidação dos ativos – Valor de liquidação dos passivos
Avaliação pela abordagem de renda
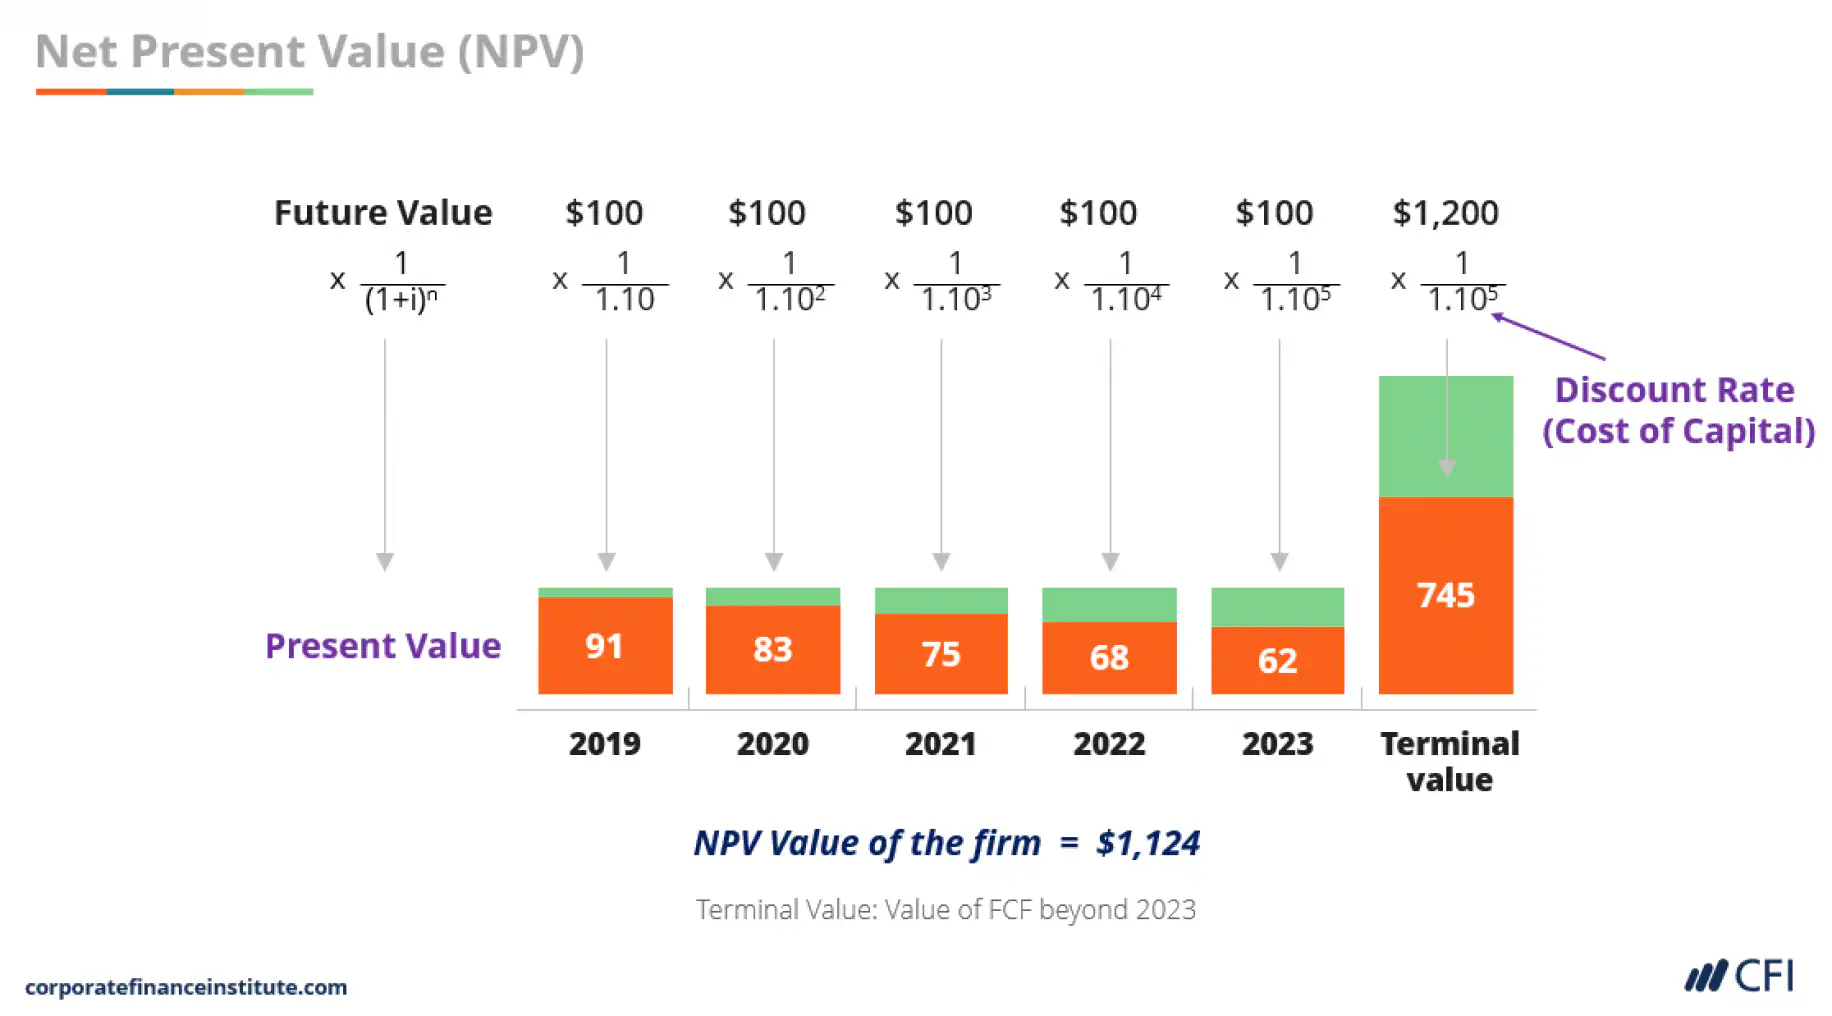
É uma abordagem mais complexa e técnica, porém confiável e precisa, que calcula o valor intrínseco do negócio usando o modelo de fluxo de caixa descontado (DCF).
A maioria dos analistas e avaliadores usa essa técnica para projetar a lucratividade futura e as projeções financeiras de um negócio. O modelo consiste em projetar os fluxos de caixa futuros que uma empresa pode gerar com base em dados históricos, na dinâmica do negócio e na análise setorial e econômica. Depois, esses fluxos de caixa projetados são descontados a valor presente usando o crescimento estimado e o custo médio ponderado de capital (WACC) da empresa.
Essa técnica serve para quase todos os objetivos de avaliação.
Fonte da imagem: Corporate Finance Institute
Imagine que você é investidor e quer comprar uma empresa oferecida por US$ 50 milhões, que será a sua saída de caixa no ano 0. Se o seu avaliador projetar os fluxos de caixa da empresa e chegar a um valor presente de US$ 80 milhões, o seu valor presente líquido (VPL, ou NPV em inglês) será de US$ 30 milhões e vale a pena fechar o negócio.
Além do VPL, você também pode medir o seu período de payback (PBP), que é o tempo necessário para recuperar o investimento inicial e atingir o ponto de equilíbrio.
Período de payback = Investimento inicial / Fluxo de caixa anual
O método DCF inclui informações essenciais e cálculos detalhados para chegar a resultados realistas. Por isso, ele é usado principalmente para avaliar negócios que esperam lucros irregulares.
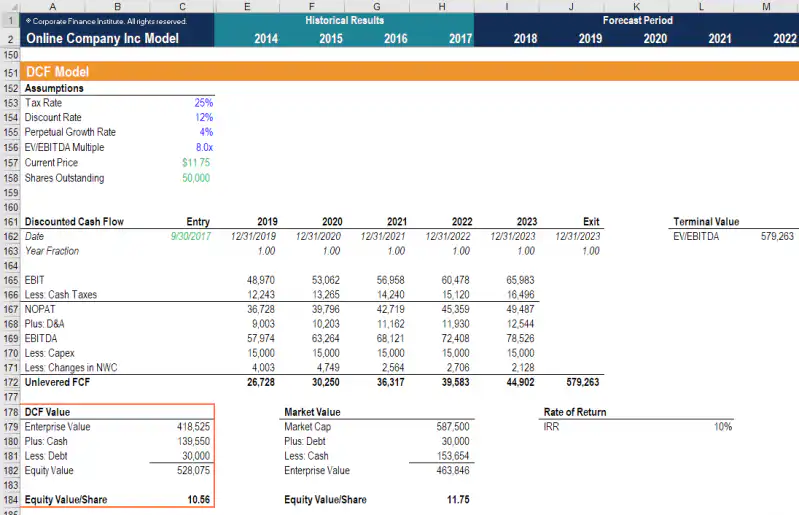
Modelo de fluxo de caixa descontado (DCF). Fonte da imagem: Corporate Finance Institute
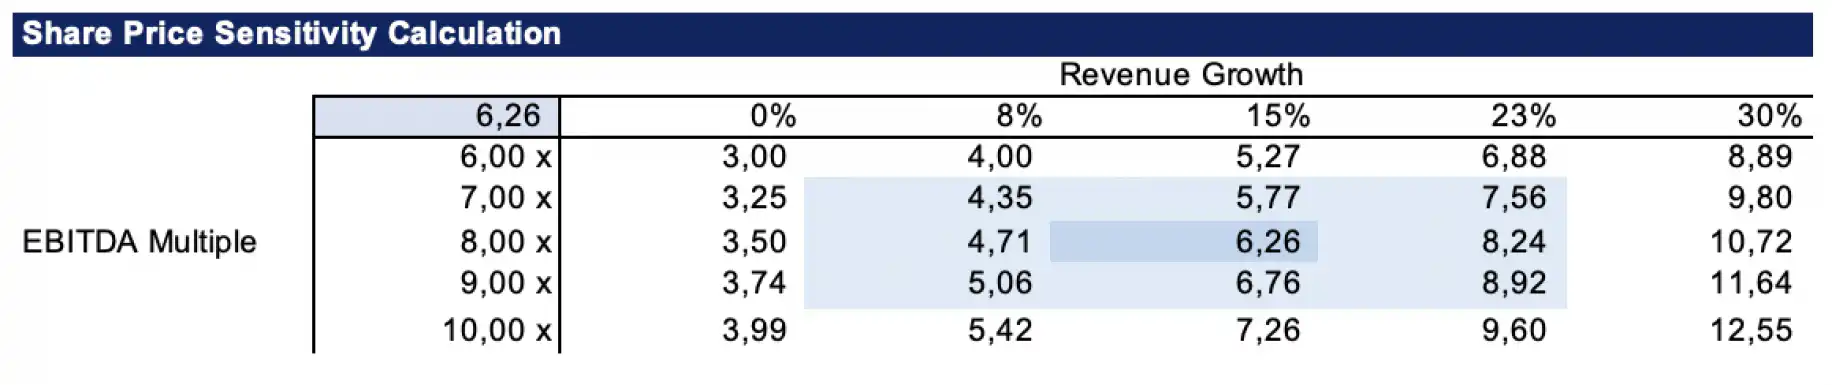
Como várias premissas são consideradas, como taxa de juros, alíquota de impostos e inflação, também é recomendável fazer uma análise de sensibilidade dos resultados. Ela compara o cenário-base com o melhor cenário, quando todas as taxas estão a seu favor, e com o pior, quando as condições são desfavoráveis.
Além disso, ela mostra o efeito que uma mudança nas premissas pode ter na sua lucratividade. Por exemplo, no diagrama abaixo, foi analisado o efeito da mudança nas variáveis de entrada (ou seja, crescimento da receita e EBITDA) sobre a variável de saída (ou seja, o preço da ação).
Fonte da imagem: Dobromir Dikov, Magnimetrics
Conclusão
Não existe um método de avaliação perfeito para todas as empresas ou negócios. Ao escolher um, o avaliador deve considerar todas as informações, conhecimentos e experiência disponíveis, porque esse é um procedimento essencial que permite determinar quanto vale a sua empresa com argumentos numéricos e raciocínio lógico.
Pode-se dizer que o modelo de fluxo de caixa descontado (DCF) combina várias técnicas, e por isso os resultados dele são considerados mais confiáveis. No entanto, os dados numéricos não bastam para avaliar quanto vale uma empresa. Por isso, vale considerar outros fatores qualitativos do ambiente que afetam os seus resultados, como a análise de mercado e a análise de posicionamento competitivo.
Nosso guia de modelagem e previsão financeira mostra como montar as projeções de que uma avaliação por DCF precisa. Quando esses números estão espalhados em várias planilhas, o funcionário virtual de finanças com IA do Sheetgo pode reuni-los e manter o seu modelo de avaliação atualizado.


 English
 Español
 Português do Brasil
 Français