



Para entender la situación financiera de una empresa, es importante entender sus estados financieros. Hay tres estados financieros fundamentales que necesitas saber interpretar: la cuenta de resultados, el estado de flujos de efectivo y el balance. Aunque los tres contienen información importante, el balance ofrece una visión equilibrada de los activos, los pasivos y el patrimonio neto de la empresa.
En esta guía aprenderás qué contiene el balance, para qué sirve y en qué se diferencia de la cuenta de resultados y del estado de flujos de efectivo. Con un balance de ejemplo como guía, aprenderás a leer las partidas del balance de una empresa. Por último, conocerás los principales métodos para analizar e interpretar el balance.
¿Qué es un balance?
El balance informa de la posición financiera de la empresa en términos de activos, pasivos y patrimonio neto. A diferencia del estado de flujos de efectivo o de la cuenta de resultados, que cubren un periodo de tiempo, el balance representa la posición de la empresa en una fecha concreta.
El objetivo principal del balance es ofrecer una visión equilibrada de lo que la empresa tiene frente a lo que debe. Así, cualquier persona interesada puede evaluar la posición financiera de la empresa con distintos métodos de análisis. Por ejemplo, con la información del balance puedes calcular varios ratios financieros para evaluar la empresa, como un ratio de liquidez o un ratio de apalancamiento.
La ecuación del balance
Elaborar un balance no es una ciencia exacta, así que su contenido depende de varios factores, como las distintas prácticas contables y los requisitos propios del sector o del país en el que opera la empresa. Aun así, la ecuación de fondo del balance es la siguiente.
activo = pasivo + patrimonio neto
Esta ecuación muestra la relación esperada entre las tres variables. Dicho de otro modo, el valor de tus activos debe ser igual a la suma de tus pasivos y tu patrimonio neto.
Balance de ejemplo
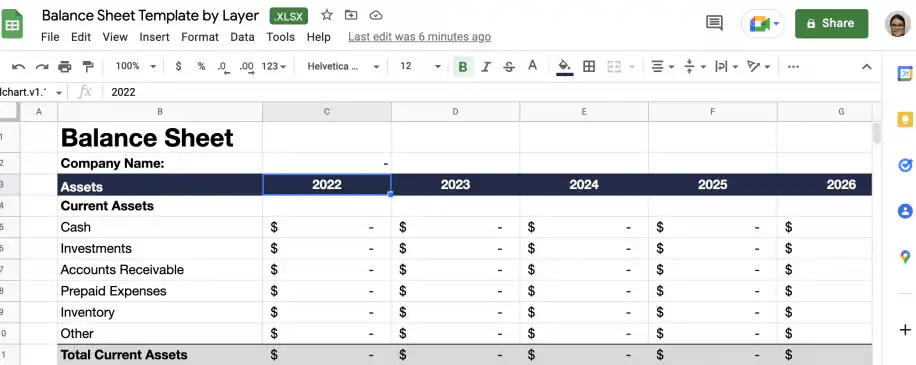
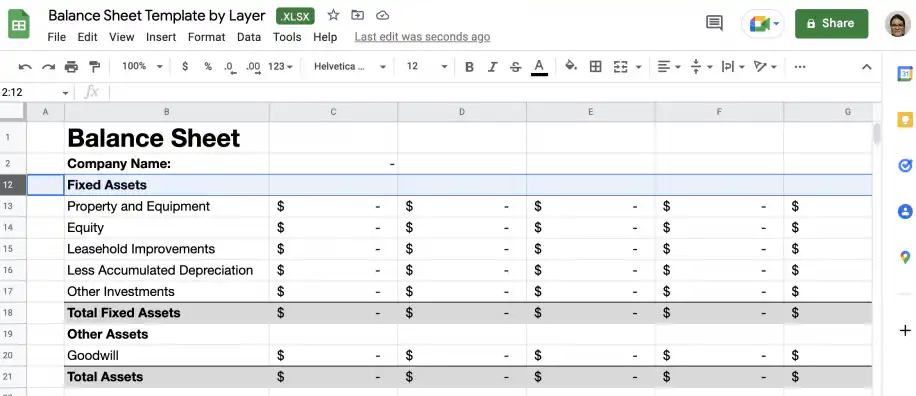
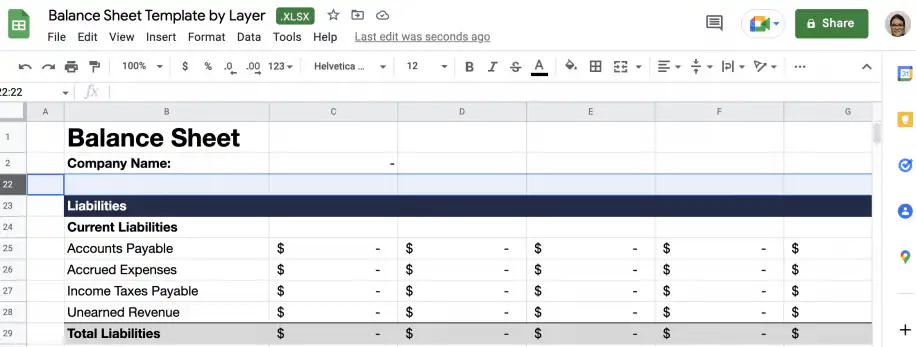
Los ejemplos de esta guía proceden de un balance de ejemplo creado en Google Sheets. Cada partida tiene su propia fila, cada año tiene su propia columna y cada sección termina con un total.
En la siguiente sección aprenderás a leer las tres secciones del balance, incluidas las partidas más habituales de cada una.
¿Cómo leer un balance?
El balance ofrece una visión general de la posición financiera de la empresa en una fecha concreta, ya que muestra lo que tiene y lo que debe. La información se organiza en tres secciones (activo, pasivo y patrimonio neto), en las que el valor del activo debe ser igual a la suma del pasivo y el patrimonio neto.
Las secciones de activo y pasivo se subdividen a su vez según su naturaleza: corriente (a corto plazo) o no corriente (a largo plazo). A continuación tienes la explicación de las partidas que más se incluyen en cada una de las tres secciones principales.
Entender el activo
En el balance, los activos se dividen en dos tipos principales. El primero es el 'activo corriente', también llamado activo a corto plazo, que incluye los activos que pueden convertirse en efectivo en menos de un año.
Activo corriente
Esta sección incluye los activos más líquidos de la empresa, es decir, los que pueden convertirse en efectivo rápidamente. Estos son los tres que encontrarás en la mayoría de los balances.
- Efectivo se refiere al dinero en metálico, los cheques recibidos y el saldo de las cuentas bancarias de la empresa.
- Cuentas por cobrar representa el importe que te deben los clientes. Dicho de otro modo, son las facturas que has emitido y que se cobrarán en menos de un año.
- Inventario también se considera activo corriente, pero no es tan líquido. Según las circunstancias, puede tardar en venderse, y a un precio más bajo.
Activo no corriente
Los activos que no pueden convertirse en efectivo rápidamente se denominan activos a largo plazo o activo no corriente. A su vez, se dividen en activos tangibles e intangibles.
- Activos tangibles incluyen inmuebles, equipos y terrenos.
- Activos intangibles incluyen patentes, derechos de autor y fondo de comercio.
Entender el pasivo
En la sección del pasivo encontrarás las obligaciones financieras de la empresa con terceros. Al igual que el activo, se divide en pasivo corriente y pasivo no corriente.
Pasivo corriente
Las deudas que deben pagarse en menos de un año forman el pasivo corriente. Dependen del modelo de negocio y del tamaño de la operación, pero las siguientes son comunes a muchas empresas.
- Cuentas por pagar incluye el dinero que debes, normalmente a proveedores o contratistas, y que hay que pagar dentro del año.
- Deuda por préstamos a corto plazo se refiere a pequeños préstamos o anticipos de efectivo que deben devolverse en menos de un año.
- Deuda de tarjetas de crédito incluye toda la deuda generada con las tarjetas de crédito de la empresa.
- Pagos de intereses de préstamos que deben pagarse en menos de un año, aunque el préstamo sea a largo plazo.
- Impuestos adeudados a la Administración, como el impuesto sobre beneficios pendiente de pago.
- Salarios adeudados a los empleados.
El pasivo no corriente son las obligaciones con vencimiento superior a un año, como los préstamos a largo plazo, los bonos por pagar y las obligaciones por arrendamiento.
Entender el patrimonio neto
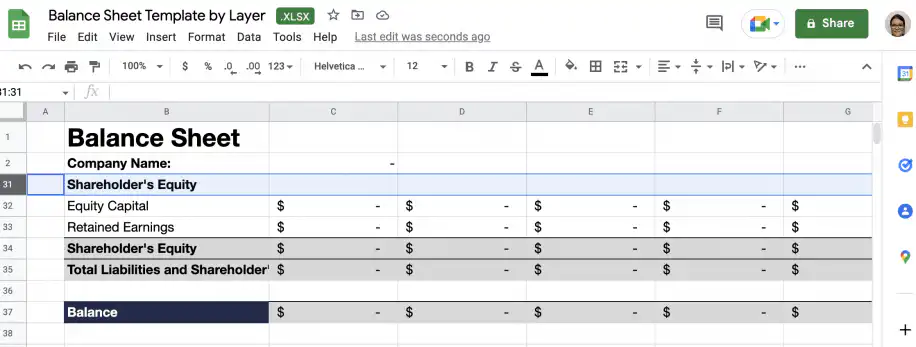
Esta sección se llama patrimonio de los propietarios o patrimonio de los accionistas, según la estructura de propiedad de la empresa y si cotiza en bolsa. Aunque su contenido depende de varios factores, las siguientes partidas son comunes a muchas empresas:
- Capital inicial invertido en el negocio.
- Beneficios retenidos son los beneficios netos que se reinvierten en la empresa en lugar de repartirse como dividendos.
- Acciones privadas o cotizadas emitidas por la empresa. Pueden clasificarse a su vez en acciones ordinarias o preferentes.
Análisis e interpretación del balance
Como has visto, el balance contiene mucha información útil sobre la situación financiera de la empresa. Ahora que sabes leerlo, puedes hacerte una idea rápida de un vistazo. Aun así, hay varios métodos de análisis para sacar el máximo partido a la información del balance.
Además del análisis horizontal y vertical del balance, con sus datos puedes calcular muchos ratios financieros, como los relacionados con la liquidez o el apalancamiento de la empresa. Con Google Sheets o Excel, junto con empleados virtuales de finanzas con IA de Sheetgo, puedes sincronizar los datos de tus estados financieros para automatizar el cálculo de muchas métricas, incluidos todo tipo de ratios financieros. Así ahorrarás tiempo y esfuerzo, que podrás dedicar a analizar los resultados y a trabajar en la estrategia financiera.
Conclusión
Como ves, saber leer e interpretar el balance de una empresa es una habilidad muy útil. Este estado financiero ofrece una visión equilibrada de la posición financiera de la empresa en términos de sus activos frente a sus pasivos y su patrimonio neto. Además, puedes usar sus datos para generar información adicional en forma de ratios financieros.
Ahora ya conoces la estructura y el contenido del balance, incluidas las partidas más habituales de cada sección. También conoces varios métodos para analizar el balance y obtener aún más información sobre las finanzas de la empresa.
Para saber más sobre los estados financieros y los métodos para analizarlos, consulta nuestras guías sobre:


 English
 Español
 Português do Brasil
 Français