



La salud financiera a largo plazo de una empresa depende de muchos factores, y algunos no se pueden medir ni predecir. Aun así, hay mucha información financiera disponible que te ayuda a evaluar la solvencia de una empresa. Los ratios de solvencia expresan la probabilidad de que una empresa genere suficiente efectivo para pagar sus obligaciones financieras, sobre todo la deuda a largo plazo, y los intereses correspondientes.
En este artículo conocerás los ratios de solvencia y cómo se usan en el análisis de solvencia. También verás las fórmulas de los ratios más utilizados y cómo interpretar sus valores. Para saber más sobre los ratios de liquidez, que se centran en la deuda a corto plazo y en los activos que se pueden convertir rápidamente en efectivo, consulta ratio de liquidez: tipos, cálculo y ejemplos.
¿Qué es un ratio de solvencia?
Los ratios de solvencia expresan la salud financiera a largo plazo de una empresa, ya que evalúan su capacidad para pagar las obligaciones actuales y a largo plazo, además de los intereses correspondientes. Los ratios concretos que se usan varían según el sector, porque cada uno tiene sus propias prácticas contables y referencias.
El análisis de solvencia busca establecer la probabilidad de que una empresa siga siendo solvente y, para ello, usa varias métricas, entre ellas los ratios de solvencia, liquidez y rentabilidad .
Entre los ratios de solvencia más conocidos están el ratio de cobertura de intereses y el ratio deuda/patrimonio neto. Sin embargo, ningún ratio por sí solo basta para determinar la solvencia de una empresa. Como siempre, el contexto es fundamental en el análisis de solvencia. Además de usar varias métricas, conviene que obtengas referencias del sector y compares tus valores con los de empresas similares.
¿Cuál es la diferencia entre los ratios de liquidez y los de solvencia?
Los ratios de liquidez y de solvencia se usan a menudo para evaluar la salud financiera de una empresa. Aunque ambos expresan la capacidad de la empresa para pagar sus deudas, se centran en distintos tipos de activos y pasivos. Mientras que los ratios de liquidez se centran en la deuda a corto plazo, los ratios de solvencia se ocupan de las obligaciones financieras y de la supervivencia a largo plazo.
¿Por qué son importantes los ratios de solvencia?
Los ratios de solvencia indican la capacidad de la empresa para generar suficiente efectivo para pagar la deuda a corto y a largo plazo. Por eso son especialmente importantes para los inversores a largo plazo. El ratio de solvencia puede ayudar a identificar empresas que hoy están infravaloradas pero que probablemente aumenten de valor en el futuro.
Tipos de ratios de solvencia
Como ya se ha dicho, para determinar la solvencia de una empresa se usan varios ratios y métricas. Sin embargo, estos son los más utilizados en el análisis de solvencia:
- Ratio deuda/activos: Se usa en muchos análisis financieros, entre ellos el análisis de apalancamiento. Expresa la proporción del activo total que se financia con deuda a corto y a largo plazo.
- Ratio deuda/patrimonio neto: También se usa en otros análisis financieros. Muestra la deuda pendiente de la empresa en relación con el patrimonio neto total de sus accionistas.
- Ratio de cobertura de intereses: Expresa la capacidad de la empresa para pagar los intereses de su deuda actual con el beneficio antes de intereses e impuestos (EBIT).
¿Cómo se calculan los ratios de solvencia?
Para calcular los ratios de solvencia descritos en el apartado anterior, usa las fórmulas que verás a continuación. El balance de la empresa y la cuenta de resultados contienen los valores que necesitas para calcular estos ratios.
- ratio deuda/activos = deuda total / activo total
- ratio deuda/patrimonio neto = deuda total / patrimonio neto total
- ratio de cobertura de intereses = EBIT* / gasto por intereses
* EBIT = beneficio antes de intereses e impuestos.
Ejemplos de ratios de solvencia
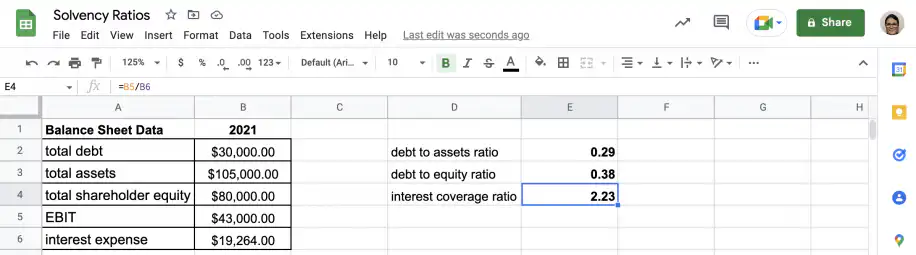
Los estados financieros de la empresa A contienen la siguiente información:
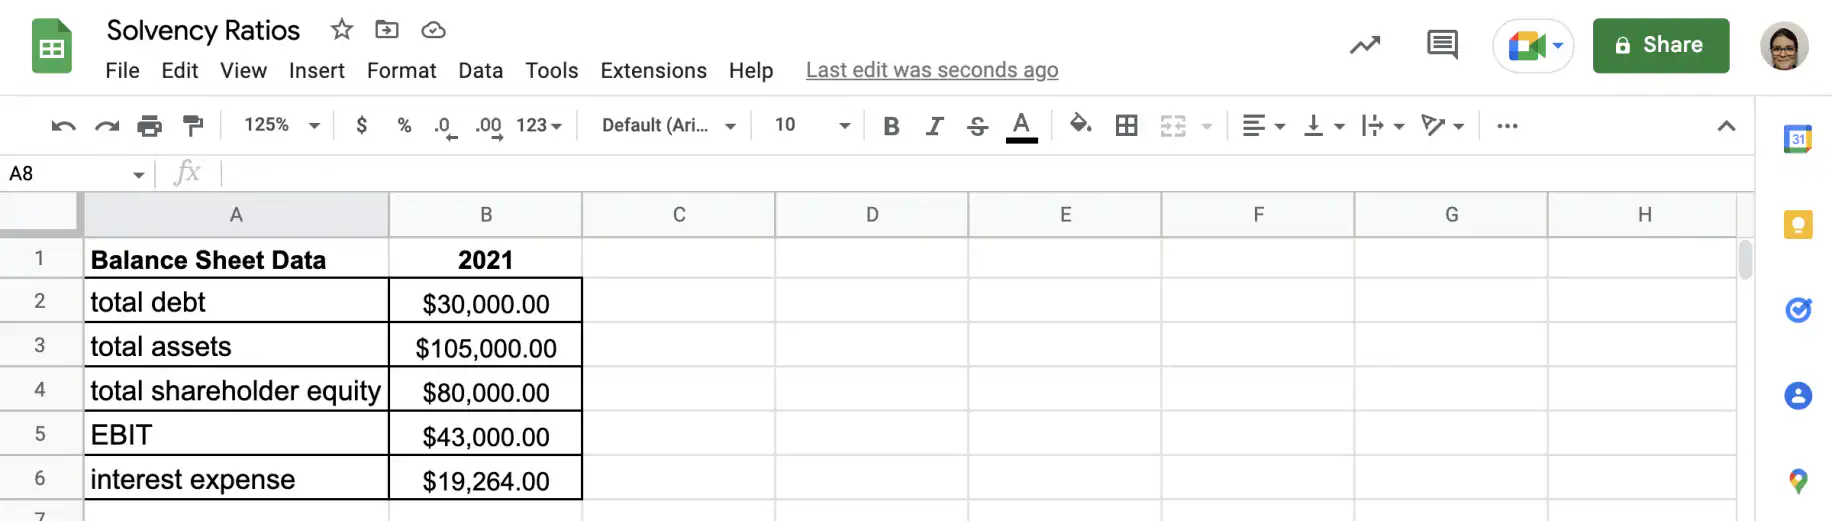
Con esta información, puedes calcular fácilmente los siguientes ratios de solvencia.
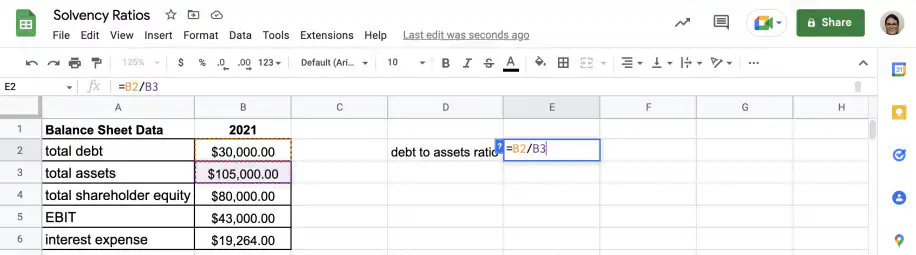
1. Ratio deuda/activos: deuda total / activo total.
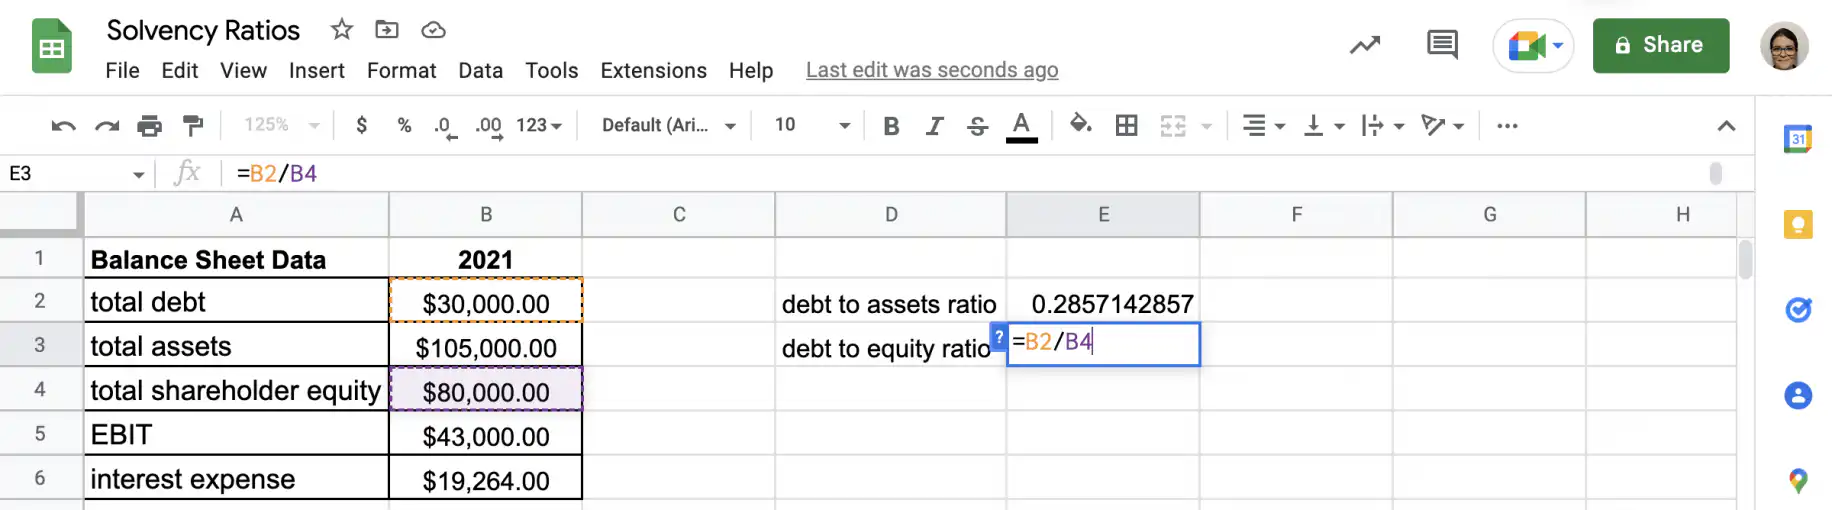
2. Ratio deuda/patrimonio neto: deuda total / patrimonio neto total.
3. Ratio de cobertura de intereses: EBIT / gasto por intereses.
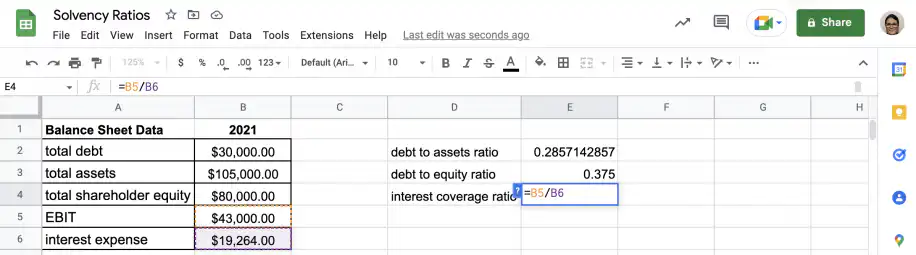
4. Y ya está. Tienes los resultados de los tres ratios.
Interpretación del ratio de solvencia
Al interpretar los valores de los ratios de solvencia, es importante tener en cuenta el contexto. Necesitas referencias del sector, ya que las prácticas contables varían de un sector a otro y no en todos se espera el mismo nivel aceptable de deuda. También debes comparar con empresas parecidas a la tuya en tamaño y alcance.
Hay varios ratios para evaluar la solvencia, y cada uno tiene su propio rango de valores aceptables. Además, recuerda que ese rango puede variar según el sector y el tamaño de la empresa. En el siguiente apartado tienes las pautas generalmente aceptadas para los tres ratios de solvencia mencionados en el apartado anterior.
¿Qué es un buen ratio de solvencia?
En el caso del ratio deuda/activos, cuanto más alto es el valor, más apalancamiento usa la empresa, lo que también supone más riesgo para los inversores. Un ratio deuda/activos más bajo indica mayor estabilidad financiera.
El ratio deuda/patrimonio neto compara el importe de la deuda pendiente con el patrimonio neto acumulado. Cuanto más alto es el ratio, más se financia la empresa con deuda. Esto suele preocupar a los inversores, porque indica que la empresa podría no generar suficiente efectivo para pagar los intereses de la deuda. El siguiente ratio ayuda a determinarlo.
El ratio de cobertura de intereses expresa la capacidad de una empresa para pagar los intereses de su deuda pendiente. Por tanto, los valores altos suelen ser mejores, porque muestran que la empresa puede pagar los intereses y aún le sobra margen. Los valores bajos podrían indicar una mayor probabilidad de que la empresa no pueda hacer frente a los pagos de sus préstamos.
Ventajas y desventajas del ratio de solvencia
Una ventaja de los ratios de solvencia es que ofrecen algo más que una foto puntual de las finanzas de la empresa. A diferencia de los ratios de liquidez, los ratios de solvencia se centran en la salud financiera a largo plazo. Los términos liquidez y solvencia se confunden a menudo, pero expresan conceptos distintos. La liquidez es la capacidad de una empresa para obtener efectivo cuando lo necesita, mientras que la solvencia es su capacidad para cumplir sus obligaciones a largo plazo.
Como ocurre con cualquier indicador, los valores pueden ser engañosos, sobre todo si se interpretan de forma aislada. Para que tu análisis de solvencia sea útil, tendrás que incorporar otras métricas, como los ratios de liquidez, apalancamiento y rentabilidad .
Además, es muy importante obtener referencias del sector y valores de comparación de empresas similares a la tuya. Esto lleva tiempo y esfuerzo, pero puedes automatizar las partes repetitivas. Si tu equipo de finanzas guarda estas cifras en hojas de cálculo, el empleado virtual de finanzas con IA de Sheetgo puede encargarse de buena parte de ese trabajo recurrente, como actualizar los cálculos de los ratios y compartir los resultados con tu equipo.
Conclusión
Como has visto, los ratios de solvencia te ayudan a evaluar la salud financiera a largo plazo de una empresa. A diferencia de los ratios de liquidez, que se centran en convertir activos en efectivo para pagar la deuda a corto plazo, los ratios de solvencia buscan reflejar la capacidad de la empresa para generar suficiente efectivo para pagar todos sus pasivos, incluidos los intereses pendientes.
Ya conoces los ratios de solvencia y cuáles son los más utilizados. También sabes cómo calcular los ratios de solvencia más habituales y cómo interpretar sus valores. Para saber más sobre otros ratios y análisis financieros relacionados, consulta estos artículos:


 English
 Español
 Português do Brasil
 Français