



Para evaluar o mejorar la salud financiera y el rendimiento de una empresa, tienes que analizar sus estados financieros. Aunque la normativa y las prácticas contables varían según el país y el sector, hay ciertos documentos que las empresas están obligadas a elaborar. Estos documentos ofrecen a las partes interesadas información relevante sobre las finanzas de la empresa.
En este artículo conocerás los tres estados financieros fundamentales y cinco de los métodos más utilizados para analizarlos. También verás por qué es importante examinar distintos aspectos de las finanzas de la empresa con diferentes métodos de análisis.
¿Qué es el análisis de estados financieros?
El análisis de estados financieros consiste en evaluar de forma minuciosa y crítica la información que contienen los estados financieros de una empresa. Lo habitual es usar el balance de situación, la cuenta de resultados y el estado de flujos de efectivo. Así puedes tomar decisiones fundamentadas, tanto si formas parte de la dirección de la empresa como si eres acreedor o posible inversor.
¿Cuáles son los 3 tipos de estados financieros?
Como ya hemos dicho, los tres estados financieros obligatorios son el balance de situación, la cuenta de resultados y el estado de flujos de efectivo. Cada uno se centra en un aspecto distinto de las finanzas de la empresa. Al analizarlos, puedes conocer mejor la salud financiera y el rendimiento de la empresa.
Balance
El balance de situación ofrece una visión equilibrada del activo, el pasivo y el patrimonio neto de la empresa. Mientras que otros estados financieros, como la cuenta de resultados o el estado de flujos de efectivo, reflejan un periodo de tiempo, el balance refleja la situación financiera de la empresa en una fecha concreta.
Tanto a los acreedores como a los inversores les interesa el contenido del balance, ya que informa sobre la capacidad de la empresa para hacer frente a sus obligaciones actuales y futuras, así como sobre su liquidez. Sin embargo, su utilidad es limitada, porque la información se queda desactualizada con bastante rapidez.
Cuenta de resultados
La cuenta de resultados también se conoce con otros nombres, como cuenta de pérdidas y ganancias (P&L) o estado de resultados. Recoge las operaciones de la empresa durante un periodo determinado y ofrece información sobre ingresos, gastos, beneficios y pérdidas.
En muchos casos, las empresas elaboran estos estados con distinta frecuencia para usuarios internos y externos. Aunque los informes externos pueden exigirse trimestral o anualmente, a veces se preparan informes semanales o mensuales para uso interno. Por su contenido y por la continuidad que aportan, a todas las partes suele interesarles mucho analizar las cuentas de resultados.
Estado de flujos de efectivo
El estado de flujos de efectivo refleja cómo afectan las actividades de la empresa a su efectivo y equivalentes al efectivo. Es decir, explica la variación del efectivo entre un periodo contable y otro. Su objetivo es informar sobre tres tipos de actividades: de explotación, de inversión y de financiación.
Aunque el estado de flujos de efectivo interesa mucho a todas las partes, rara vez se analiza de forma aislada. Por lo general, su contenido aporta contexto al análisis del balance de situación o de la cuenta de resultados.
Otros estados financieros se centran en aspectos distintos, según las necesidades. Por ejemplo, el estado de cambios en el patrimonio neto y el informe de gestión (MD&A). Según tu sector y tu modelo de negocio, puede que tengas que presentar algo más que los tres estados básicos.
¿Cuáles son las técnicas más habituales de análisis de estados financieros?
Los estados financieros se pueden analizar de distintas formas según el objetivo del análisis y los estados que se utilicen. Es decir, no se trata de elegir un método preferido, ya que cada uno aporta información sobre aspectos diferentes de las finanzas de la empresa. A continuación tienes los principales métodos para analizar estados financieros.
Análisis horizontal
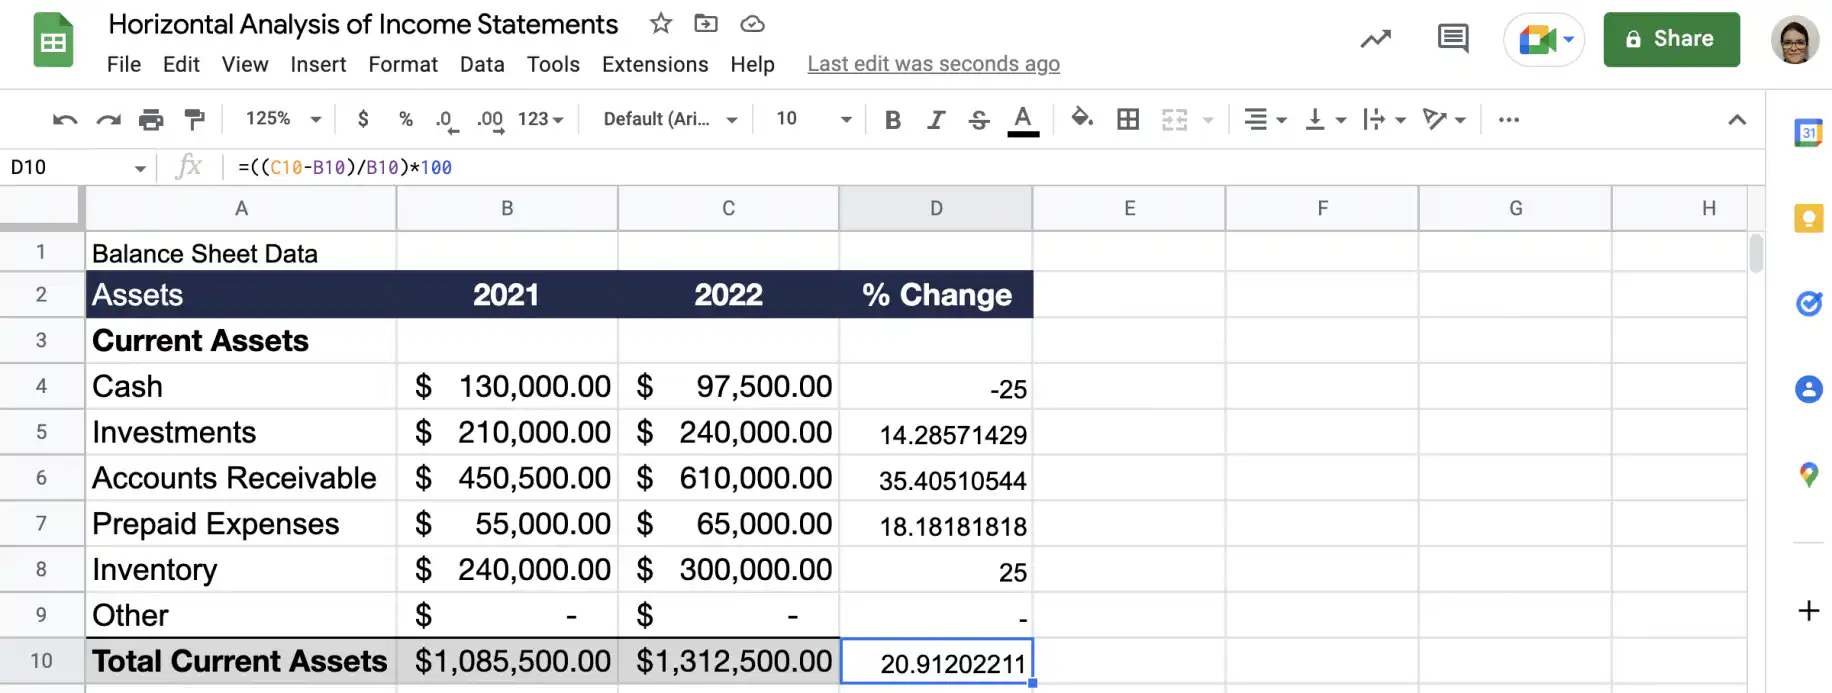
El análisis horizontal se centra en la evolución en el tiempo de variables concretas, como los ingresos totales o el activo corriente. La diferencia de valores entre periodos se expresa tanto en términos absolutos como relativos.
Los estados comparativos son el análisis horizontal de periodos pasados y actuales, con variaciones absolutas y relativas para todas las partidas. Como se expresan en porcentajes, puedes comparar tus valores con los de empresas similares del sector. Este método sirve tanto para cuentas de resultados como para balances de situación.
Para saber más sobre el análisis horizontal de estados financieros y ver algunos ejemplos, consulta el artículo Análisis horizontal de estados financieros.
El análisis vertical
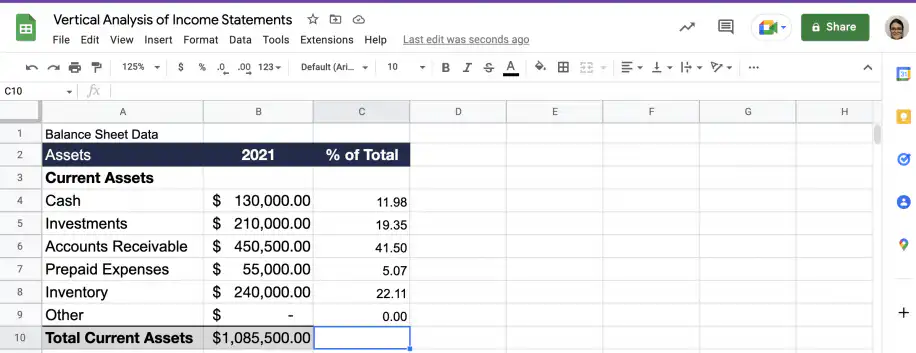
El análisis vertical de estados financieros se centra en cuánto aporta cada partida al total del mismo periodo. Este tipo de análisis se aplica tanto al balance de situación como a la cuenta de resultados.
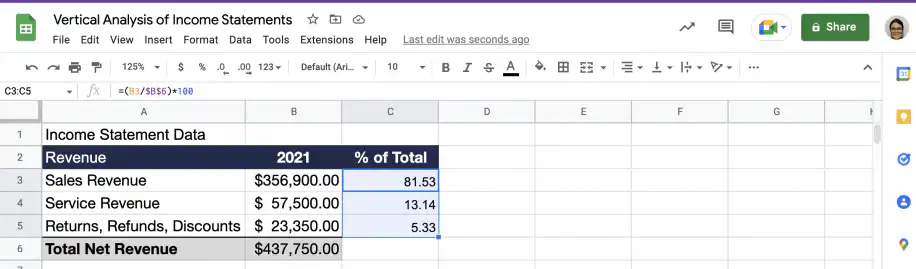
Los estados porcentuales (common-size) son los que se usan en el análisis vertical de estados financieros, donde todas las partidas se expresan como porcentaje del total. Por ejemplo, las partidas del balance pueden expresarse como porcentaje del activo corriente, y las de la cuenta de resultados como porcentaje de los ingresos.
Para saber más sobre el análisis vertical de estados financieros, con ejemplos, echa un vistazo a Análisis vertical de estados financieros.
Análisis de ratios
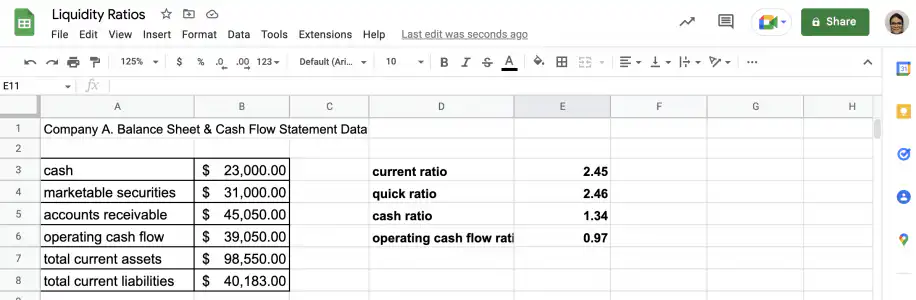
El análisis de ratios se basa en la relación entre distintas cifras financieras, la mayoría de las cuales aparecen en los estados financieros de la empresa. Los ratios se calculan dividiendo un valor entre otro para expresar la relación entre distintas variables. Por eso son tan útiles: puedes compararlos fácilmente con los de empresas similares y con los estándares del sector.
Según el objetivo de tu análisis, unos ratios son más relevantes que otros. Los ratios financieros suelen agruparse según el aspecto en el que se centran. Por ejemplo, rentabilidad, liquidez, apalancamiento, y actividad son las categorías de ratios más utilizadas.
Análisis de tendencias
El análisis de tendencias busca identificar patrones potencialmente significativos en los datos históricos. Aunque no es exclusivo del análisis de estados financieros, se utiliza con frecuencia con este fin. De hecho, el análisis horizontal es un tipo concreto de análisis de tendencias.
Este método también se usa a menudo en el análisis técnico de acciones, que recurre a múltiples métricas y técnicas, como indicadores técnicos, porcentaje de variación, medias móviles y distintos tipos de gráficos y visualizaciones.
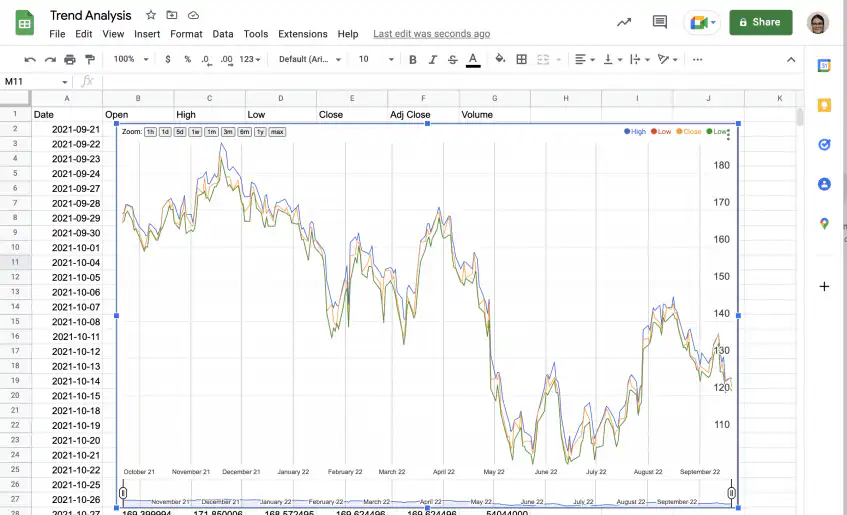
Para saber más sobre cómo se usa este método en finanzas y ver algunos ejemplos, consulta el artículo Análisis de tendencias: definición y ejemplos.
Comparaciones con un año base
Las comparaciones con un año base te permiten comparar de forma significativa varios periodos. Primero, elige un año o periodo base y asigna un valor del 100% a sus cifras. Después, los periodos siguientes se comparan como porcentaje de las cifras del año base.
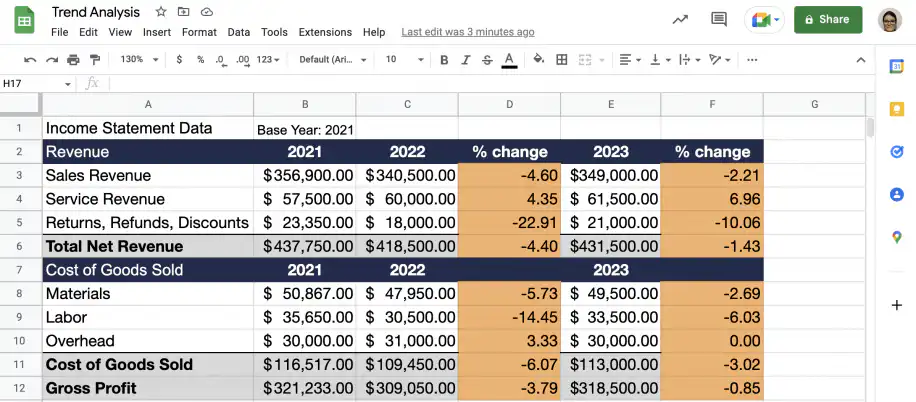
Al hacer comparaciones con un año base, es fundamental elegir bien ese año. Evita usar un año excepcional, porque los resultados pueden ser engañosos. Si ese año fue especialmente malo, las comparaciones parecerían positivas de forma poco realista.
¿Por qué es importante el análisis de estados financieros?
La información financiera y su análisis son clave en cualquier sector. Para optimizar el rendimiento financiero, hay que analizar los datos financieros actuales e históricos. El análisis de estados financieros te permite detectar posibles problemas y oportunidades, entender mejor cómo usas los recursos y mejorar la planificación y el rendimiento financieros.
Conclusión
Como has visto, el análisis de estados financieros es fundamental para muchas partes. Tanto si eres empresario como si eres acreedor o inversor, analizar los estados financieros te da una visión de muchos aspectos de la salud financiera y el rendimiento de la empresa.
Ya conoces los estados financieros fundamentales (balance de situación, cuenta de resultados y estado de flujos de efectivo) y los métodos más utilizados para analizarlos. Puedes preparar los cálculos con los datos de tus plantillas de estados financieros en Microsoft Excel o Google Sheets. Con las automatizaciones con IA de Sheetgo, puedes conectar los datos de tus estados financieros y mantenerlos sincronizados, para que cada análisis use las cifras más recientes. Para el trabajo financiero recurrente, el empleado virtual de finanzas con IA de Sheetgo puede recopilar las cifras y mantener tus informes al día.
Para saber más sobre métodos concretos de análisis de estados financieros, consulta los siguientes artículos.


 English
 Español
 Português do Brasil
 Français