


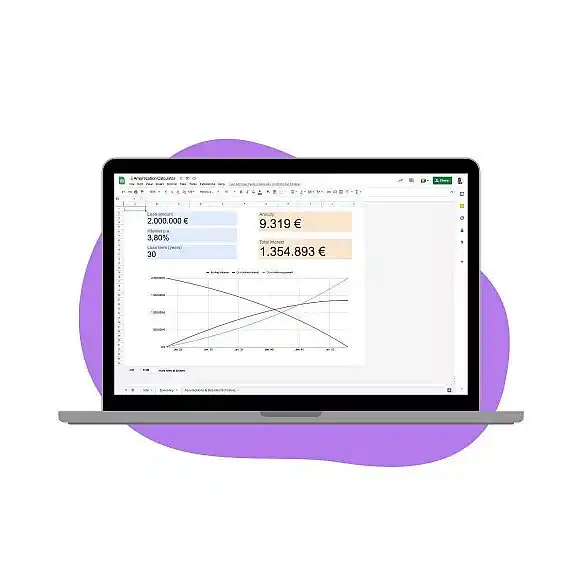

Una plantilla de calculadora de amortización de préstamos en Google Sheets genera un cuadro de amortización. Muestra la parte de capital y de intereses de cada cuota, junto con el saldo pendiente después de cada pago. Puedes crear una con cuatro datos de entrada y cuatro fórmulas.
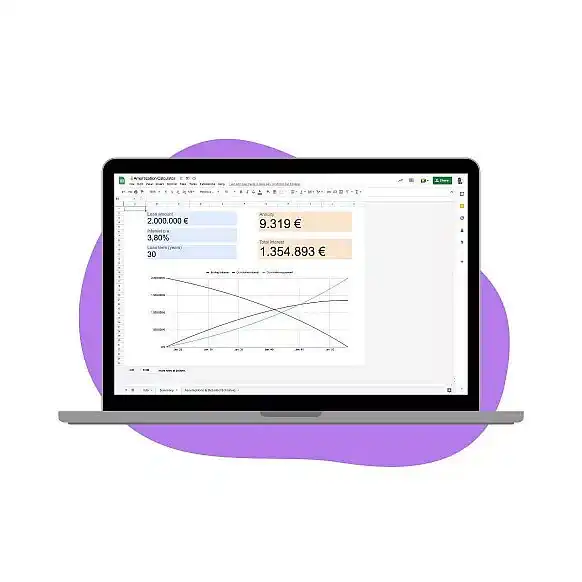
Una plantilla de calculadora de amortización de préstamos te ayuda a:
- Definir los parámetros clave del préstamo (importe, tipo de interés, plazo & fecha de inicio).
- Crear un cuadro de amortización detallado que muestre mes a mes el saldo del préstamo, los intereses y la amortización.
- Tener a la vista tanto los supuestos clave como los resultados clave (cuota y total de intereses pagados).
¿Qué es un cuadro de amortización?
Un cuadro de amortización es una tabla que muestra cada pago de un préstamo a lo largo del tiempo. Indica el saldo pendiente después de cada pago y los intereses pagados durante toda la vida del préstamo. Normalmente incluye el importe original del préstamo, el tipo de interés, la duración del periodo de devolución y otros datos. Un cuadro de amortización sirve para comparar distintos préstamos y ver cuál te permite ahorrar más en total.
¿Qué incluye un cuadro de amortización de un préstamo?
El cuadro suele mostrar la parte de capital y de intereses de cada cuota. Esta información es útil para entender cómo funciona un préstamo y ver a qué ritmo se devuelve. Los importes que figuran en un cuadro de amortización también son útiles para la presupuestación y la planificación de pagos futuros.
Un cuadro de amortización también sirve para calcular el total de intereses pagados durante toda la vida del préstamo. Esto ayuda especialmente a entender cuánto pagará un prestatario por un préstamo con el tiempo. A la hora de tomar decisiones financieras, es fundamental tener en cuenta el coste total de un préstamo antes de comprometerse. Un cuadro de amortización ayuda a los prestatarios a decidir con conocimiento de causa y a ahorrar al máximo.
Si entienden cómo funciona un cuadro de amortización, prestamistas y prestatarios pueden tomar mejores decisiones financieras. Tener acceso a esta información aporta transparencia y puede ayudar a los prestatarios a ahorrar dinero durante toda la vida del préstamo.
¿Cómo se calcula un cuadro de amortización?
Un cuadro de amortización se puede calcular con varias fórmulas distintas. En general, los intereses de cada cuota se calculan a partir del saldo pendiente del préstamo y del tipo de interés. Después, la parte de capital de cada cuota se resta del total adeudado para ver cuánto se pagará en ese periodo.
La fórmula exacta para calcular un cuadro de amortización depende del tipo de préstamo. Algunos prestamistas tienen su propia fórmula y otros usan una estándar. Es fundamental entender los cálculos concretos que se aplican antes de comprometerte.
¿Cómo se hace un cuadro de amortización?
Crear un cuadro de amortización es bastante sencillo. Primero, el prestatario introduce los datos del préstamo en una calculadora sencilla o en una hoja de cálculo, incluidos el importe, el tipo de interés y el periodo de devolución. La calculadora genera entonces una tabla con la parte de capital y de intereses de cada cuota, junto con el saldo pendiente después de cada pago.
También puedes crear un cuadro de amortización a mano, con papel y bolígrafo. Para ello, multiplica el saldo pendiente por el tipo de interés del periodo para obtener los intereses de esa cuota. Resta los intereses de la cuota fija para ver cuánto se destina al capital, resta ese capital del saldo y repite el proceso con la siguiente cuota.
Cómo crear un cuadro de amortización de un préstamo en Google Sheets
La plantilla de la captura de pantalla anterior calcula un préstamo de 2.000.000 al 3,80 % a 30 años. Da una cuota mensual de 9.319 y 1.354.893 de intereses en total. Para crear el mismo cuadro, introduce los datos de entrada en la columna B:
- B1: el importe del préstamo, por ejemplo 2.000.000.
- B2: el tipo de interés anual, por ejemplo 3,8 %.
- B3: el plazo del préstamo en años, por ejemplo 30.
- B4: la fecha del primer pago.
Añade los encabezados N.º, Fecha, Cuota, Intereses, Capital y Saldo en la fila 6. Después, añade estas fórmulas en la fila 7:
- A7, el número de pago: 1.
- B7, la fecha de pago: =EDATE($B$4,A7-1)
- C7, la cuota mensual: =PMT($B$2/12,$B$3*12,-$B$1) devuelve 9.319,15.
- D7, la parte de intereses: =IPMT($B$2/12,A7,$B$3*12,-$B$1) devuelve 6.333,33 el primer mes.
- E7, la parte de capital: =PPMT($B$2/12,A7,$B$3*12,-$B$1) devuelve 2.985,81.
- F7, el saldo pendiente: =$B$1-SUM($E$7:E7) devuelve 1.997.014,19.
Escribe =A7+1 en A8 y cópialo hacia abajo hasta la fila 366. Copia también B7:F7 hasta la fila 366, con lo que obtienes las 360 cuotas mensuales. El saldo llega a 0 en la última fila y =SUM(D7:D366) devuelve el total de intereses.
Cada mes se cobran intereses sobre el saldo pendiente. Por eso la parte de intereses disminuye y la de capital aumenta, mientras la cuota se mantiene igual. Nuestras guías sobre la fórmula PMT en Google Sheets y el funcionamiento de la fórmula PPMT en Google Sheets explican cada argumento. La fórmula EDATE adelanta un mes la fecha de cada pago.
¿Qué es una calculadora de amortización de préstamos?
Una calculadora de amortización de préstamos es una herramienta que permite calcular un cuadro de amortización de forma rápida y precisa. Estas calculadoras están disponibles en internet o como aplicaciones para móvil, así que es fácil acceder a ellas.
Las calculadoras de amortización de préstamos son útiles tanto para prestatarios como para prestamistas. Facilitan entender cómo funciona el préstamo y cuánto se pagará en total. Los prestatarios pueden usar la calculadora para planificar su presupuesto y tomar decisiones informadas sobre sus préstamos.
¿Qué es una plantilla de calculadora de amortización de préstamos?
Una plantilla de calculadora de amortización de préstamos es una hoja de cálculo ya preparada que permite calcular un cuadro de amortización de forma rápida y precisa. Estas plantillas están disponibles en internet y se pueden adaptar a las necesidades concretas de cada usuario.
La plantilla pide al usuario que introduzca los datos del préstamo, como el importe prestado, el tipo de interés, el periodo de devolución y otros detalles. La calculadora genera entonces una tabla con la parte de capital y de intereses de cada cuota, junto con el saldo pendiente después de cada pago.
En resumen, un cuadro de amortización es una herramienta útil para entender cómo se estructura un préstamo y cuál será su coste total con el tiempo. Aporta información valiosa que ayuda a prestamistas y prestatarios a tomar decisiones informadas sobre sus préstamos. Un cuadro de amortización puede ayudar a los prestatarios a ahorrar dinero, al mostrarles el coste total de un préstamo, y a tomar mejores decisiones financieras.
Si quieres más hojas de cálculo listas para usar, consulta nuestras 5 mejores plantillas financieras gratuitas para Google Sheets. Si los pagos y los saldos de tu préstamo alimentan otros informes, el empleado virtual de finanzas con IA de Sheetgo puede reunirlos en una sola hoja de cálculo y mantener las cifras al día.




 English
 Español
 Português do Brasil
 Français