



Para las empresas que gestionan inventario físico, como las del sector manufacturero o el comercio minorista, la gestión y el control del inventario son fundamentales. Uno de los principales objetivos de la gestión de tesorería es operar con la menor cantidad posible de efectivo inmovilizado en inventario o en cuentas por cobrar. Dicho de otro modo, necesitas convertir el inventario en cuentas por cobrar lo antes posible.
El ciclo de conversión de efectivo (CCC, por sus siglas en inglés) sigue este proceso desde la compra de inventario hasta la liquidación de las cuentas por cobrar y cuentas por pagar. Por eso, no se aplica a los negocios que trabajan con bienes intangibles, ya que no necesitan gestionar inventario físico.
En este artículo conocerás el ciclo de conversión de efectivo y la fórmula que se usa para calcular su valor. También aprenderás a calcular las métricas que intervienen en la fórmula para saber cuántos días tarda una empresa en convertir la inversión de efectivo en ingresos por ventas.
¿Qué es el ciclo de conversión de efectivo?
El ciclo de conversión de efectivo es una métrica financiera que expresa el número de días que tarda un negocio en convertir el inventario y las cuentas por cobrar en flujos de caja procedentes de las ventas. Esta métrica solo se aplica a empresas que gestionan inventario físico. Te conviene calcular el ciclo en varios periodos para analizar su evolución histórica.
Por ejemplo, a las empresas que ofrecen software o servicios financieros no les sirve esta métrica, porque trabajan con bienes intangibles. En cambio, si trabajas con bienes tangibles, necesitas gestionar y controlar tu inventario, y esta métrica te ayuda a hacer seguimiento de los resultados.
¿Cuál es un buen ciclo de conversión de efectivo?
En general, cuanto más bajo sea el valor, mejor, porque indica que el negocio convierte rápidamente el efectivo disponible en efectivo procedente de las ventas. Eso sí, al comparar tus valores con los de la competencia, elige solo empresas similares de tu sector, ya que los valores pueden variar mucho.
Un valor alto puede indicar que la empresa no gestiona su efectivo de forma eficiente. Hay muchos factores que pueden aumentar este valor, como pagar las cuentas por pagar demasiado pronto, tardar demasiado en cobrar las cuentas por cobrar o tener un bajo ratio de rotación de inventario.
Cálculos del ciclo de conversión de efectivo
La fórmula para calcular el ciclo de conversión de efectivo es muy sencilla. Sin embargo, antes hay que calcular tres métricas diferentes. A continuación tienes la fórmula principal del CCC, así como todas las fórmulas necesarias para calcular cada una de las métricas que intervienen. En todos los casos se considera un periodo de 1 año (365 días). Si quieres calcularlo por trimestres, multiplica por 90 en lugar de por 365 días.
Fórmula del ciclo de conversión de efectivo
Puedes usar la siguiente fórmula para calcular el ciclo de conversión de efectivo:
CCC = DIO + DSO – DPO
donde
- DIO = periodo medio de inventario (days of inventory outstanding)
- DSO = periodo medio de cobro (days of sales outstanding)
- DPO = periodo medio de pago (days of payables outstanding)
Ahora que conoces la fórmula del ciclo de conversión de efectivo, veamos cómo se calculan las métricas necesarias.
Periodo medio de inventario (DIO)
La primera métrica expresa el número de días que se tarda en convertir el inventario en ventas. Una métrica relacionada es el ratio de rotación de inventario. Puedes calcular el DIO con la siguiente fórmula:
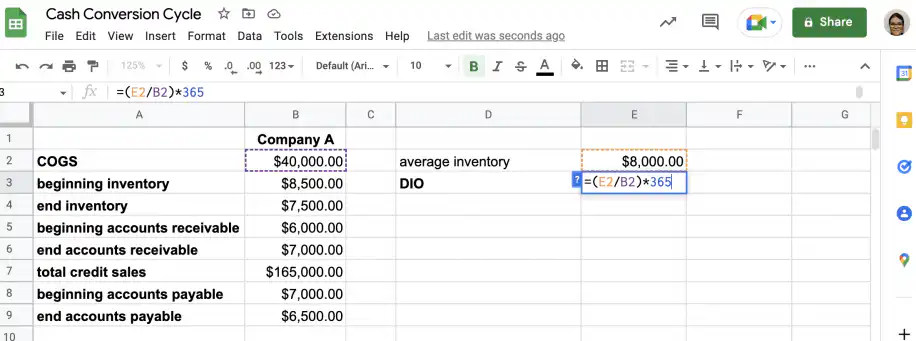
DIO = (inventario medio / COGS) * 365
Puedes encontrar el valor del COGS (coste de los bienes vendidos) en la cuenta de resultados, y puedes calcular el inventario medio con la fórmula siguiente:
inventario medio = (inventario inicial + inventario final) / 2
Periodo medio de cobro (DSO)
Esta métrica indica el número medio de días que se tarda en cobrar después de una venta. Para calcular el periodo medio de cobro, usa la siguiente fórmula:
DSO = (media de cuentas por cobrar / ventas totales a crédito) * 365
La media de cuentas por cobrar se calcula con esta fórmula:
media de cuentas por cobrar = (cuentas por cobrar iniciales + cuentas por cobrar finales) / 2
Periodo medio de pago (DPO)
El número medio de días que se tarda en pagar las cuentas por pagar se expresa con la métrica del periodo medio de pago. La fórmula para calcularlo es la siguiente:
DPO = periodo medio de pago = (media de cuentas por pagar / COGS) * 365
Para obtener el valor del COGS por día, divide el COGS del periodo entre su número de días. Para calcular la media de cuentas por pagar, usa la siguiente fórmula:
media de cuentas por pagar = (cuentas por pagar iniciales + cuentas por pagar finales) / 2
¿Cómo calcular el ciclo de conversión de efectivo en Excel o Google Sheets?
Como has visto, el ciclo de conversión de efectivo exige varios cálculos con métricas similares y relacionadas entre sí. Esto puede generar confusión y provocar errores evitables. Por suerte, Excel o Google Sheets te ayudan a estructurar los datos y automatizar los cálculos. Con Sheetgo, una plataforma de automatización de datos con IA, puedes ahorrar tiempo y evitar errores automatizando las tareas tediosas de tus procesos de negocio.
En la siguiente sección tienes un ejemplo de cómo calcular el ciclo de conversión de efectivo con Google Sheets.
Ejemplo de ciclo de conversión de efectivo
El siguiente ejemplo se calcula con los datos de la empresa A para un periodo de 1 año.
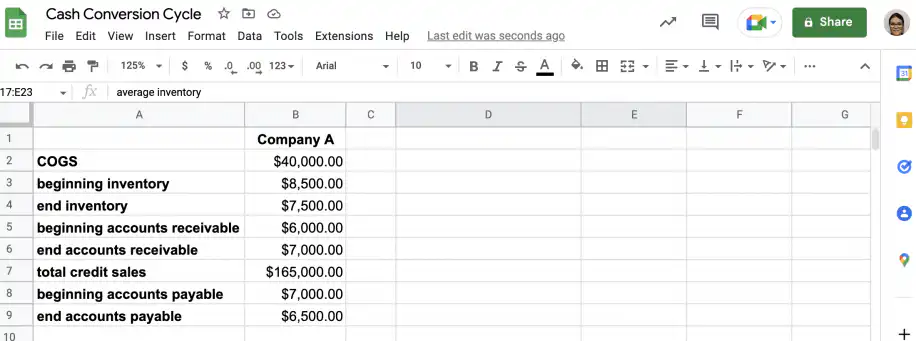
1. Reúne los datos
En Google Sheets, prepara una tabla con los datos que vas a necesitar, como se muestra en la captura de pantalla siguiente.
2. Calcula el periodo medio de inventario
Para obtener el DIO, primero tienes que calcular el inventario medio.
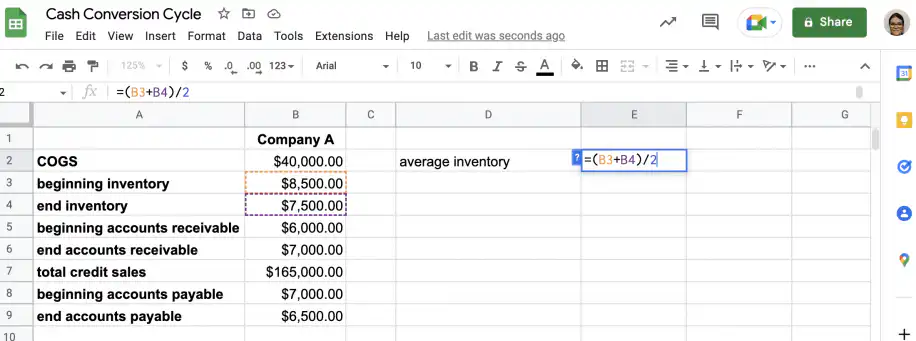
Una vez que tengas el inventario medio, escribe la fórmula del DIO en una celda vacía.
3. Calcula el periodo medio de cobro
Para el DSO, primero calcula la media de cuentas por cobrar.
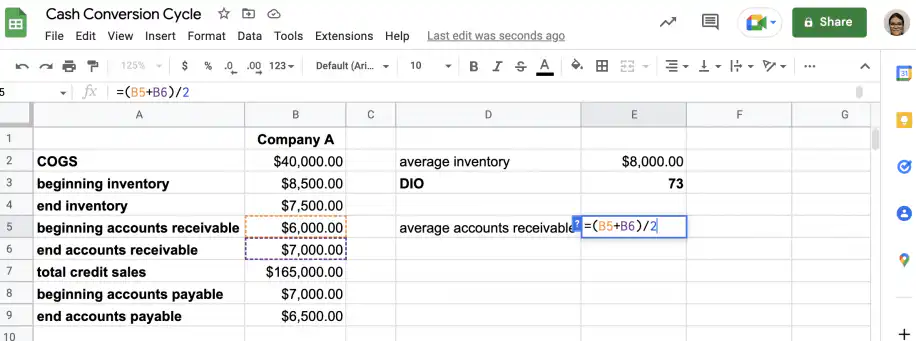
Cuando conozcas el valor de la media de cuentas por cobrar, podrás calcular el DSO.
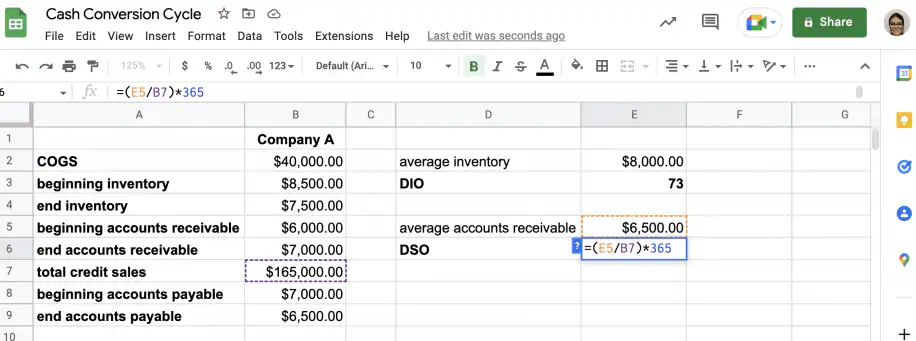
4. Calcula el periodo medio de pago
Igual que con las otras métricas, tendrás que calcular la media de cuentas por pagar antes de calcular el DPO.
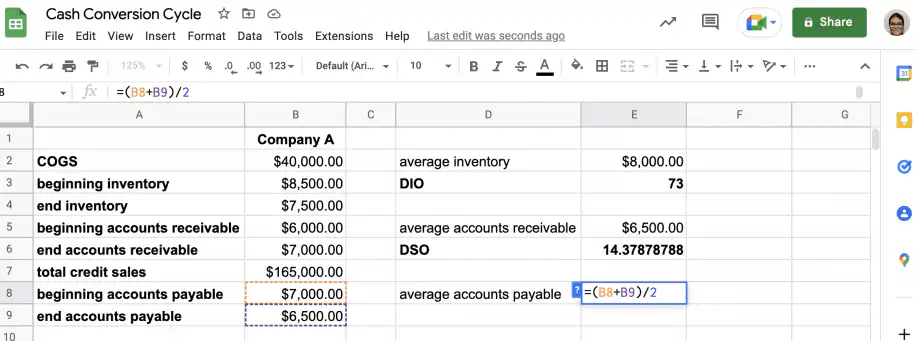
A continuación, escribe la fórmula del DPO.
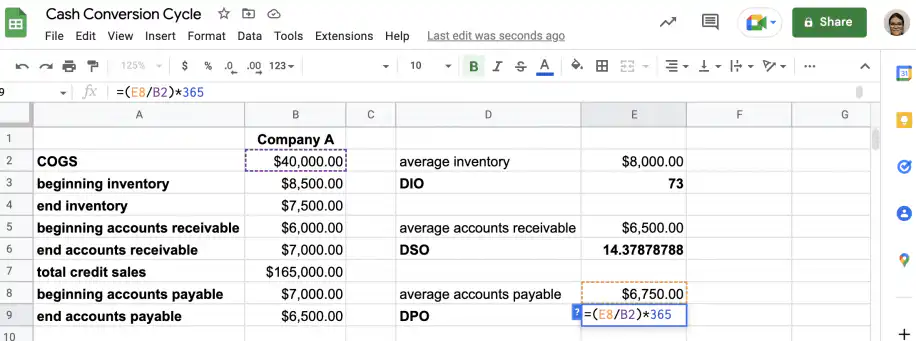
5. Calcula el ciclo de conversión de efectivo
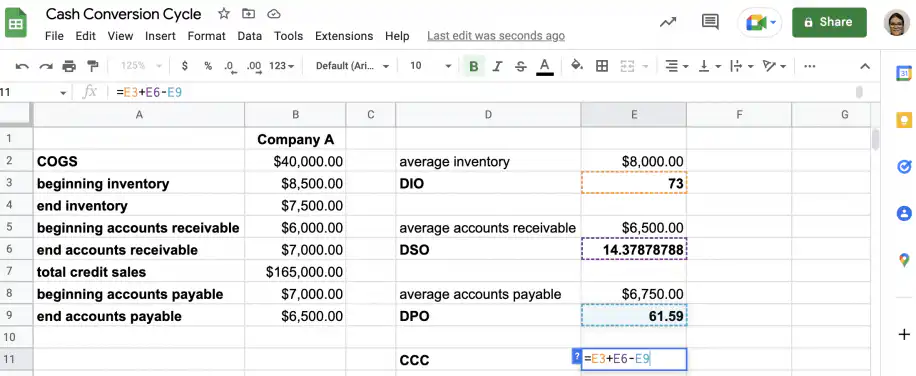
Ahora que conoces los valores de DIO, DSO y DPO, puedes escribir la fórmula para calcular el ciclo de conversión de efectivo en una celda vacía.
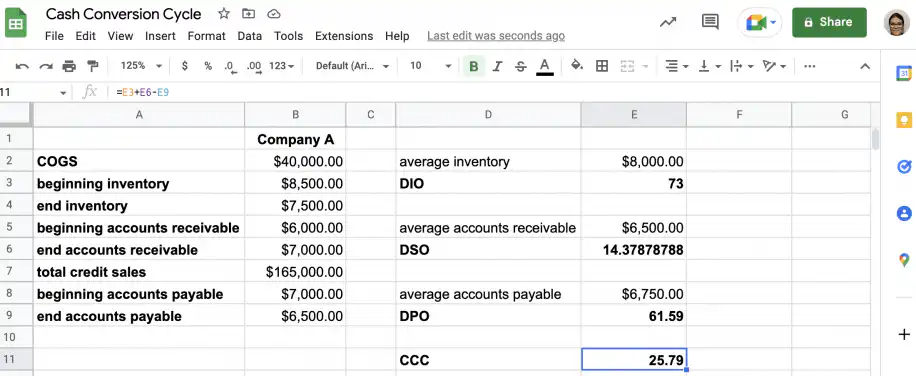
Y listo. El ciclo de conversión de efectivo de la empresa A es de unos 26 días.
Conclusión
Ahora ya sabes qué es el ciclo de conversión de efectivo y qué te dice sobre la gestión de tesorería de una empresa y sobre su liquidez. Un valor bajo indica que la empresa gestiona bien su efectivo. Puedes reducirlo de varias formas, pero ayuda cobrar las cuentas por cobrar con rapidez y aplazar ligeramente el pago de las cuentas por pagar.
Por último, también sabes que un único valor de esta métrica no dice gran cosa. Para obtener información valiosa, conviene calcularla de forma periódica y comparar los valores con los de empresas similares del sector. También ayuda hacer seguimiento del CCC junto con el flujo de caja operativo y el ratio de liquidez corriente. Puedes preparar rápidamente los cálculos necesarios en Google Sheets o Excel siguiendo los pasos de los ejemplos. Si tu equipo de finanzas saca estas cifras de varias hojas de cálculo, el empleado virtual de finanzas con IA de Sheetgo puede recopilar los datos y mantener tus informes al día.


 English
 Español
 Português do Brasil
 Français