



Para avaliar ou melhorar a saúde financeira e o desempenho de uma empresa, você precisa analisar as demonstrações financeiras dela. Embora as normas e as práticas de relatórios financeiros variem conforme o país e o setor, existem alguns documentos que as empresas são obrigadas a elaborar. Esses documentos oferecem às partes interessadas informações relevantes sobre as finanças da empresa.
Neste artigo, você vai conhecer as três demonstrações financeiras fundamentais e cinco dos métodos mais usados para analisá-las. Também vai entender a importância de examinar vários aspectos das finanças da empresa usando diferentes métodos de análise.
O que é a análise das demonstrações financeiras?
A análise das demonstrações financeiras consiste em avaliar de forma minuciosa e crítica as informações disponíveis nas demonstrações financeiras de uma empresa. Normalmente, são usados o balanço patrimonial, a demonstração de resultados (DRE) e a demonstração dos fluxos de caixa. Assim, você pode tomar decisões embasadas, seja como parte da gestão da empresa, como credor ou como potencial investidor.
Quais são os 3 tipos de demonstrações financeiras?
Como mencionado acima, as três demonstrações financeiras obrigatórias são o balanço patrimonial, a demonstração de resultados (DRE) e a demonstração dos fluxos de caixa. Cada uma foca em aspectos diferentes das finanças da empresa. Ao analisar essas demonstrações, você entende melhor a saúde financeira e o desempenho da empresa.
Balanço patrimonial
O balanço patrimonial oferece uma visão equilibrada dos ativos, passivos e patrimônio líquido da empresa. Enquanto outras demonstrações financeiras, como a DRE ou a demonstração dos fluxos de caixa, refletem um período de tempo, o balanço patrimonial reflete a posição financeira da empresa em uma data específica.
Tanto credores quanto investidores se interessam pelo conteúdo do balanço patrimonial, já que ele traz informações sobre a capacidade da empresa de honrar suas obrigações atuais e futuras, além da sua liquidez. No entanto, a utilidade do balanço é limitada, pois as informações ficam desatualizadas rapidamente.
Demonstração de resultados
A demonstração de resultados também é conhecida por outros nomes, como demonstração de lucros e perdas (P&L) ou demonstração do resultado do exercício. Ela registra as operações da empresa durante um determinado período, com informações sobre receitas, despesas, lucros e prejuízos.
Em muitos casos, as empresas elaboram essas demonstrações com frequências diferentes para usuários internos e externos. Embora os relatórios externos possam ser exigidos trimestral ou anualmente, às vezes são produzidos relatórios semanais ou mensais para uso interno. Pelo conteúdo e pela continuidade que oferecem, todas as partes costumam ter grande interesse em analisar as demonstrações de resultados.
Demonstração dos fluxos de caixa
A demonstração dos fluxos de caixa mostra como as atividades da empresa afetam o caixa e os equivalentes de caixa. Em outras palavras, ela explica a variação do caixa entre períodos contábeis. O objetivo é informar sobre três tipos de atividades: operacionais, de investimento e de financiamento.
Embora a demonstração dos fluxos de caixa seja de grande interesse para todas as partes, ela raramente é analisada isoladamente. Em geral, o conteúdo dela dá mais contexto à análise do balanço patrimonial ou da DRE.
Outras demonstrações financeiras focam em aspectos diferentes, conforme a necessidade. Por exemplo, a demonstração das mutações do patrimônio líquido e o relatório da administração (MD&A). Dependendo do seu setor e do seu modelo de negócio, talvez você precise apresentar mais do que as três demonstrações básicas.
Quais são as técnicas mais comuns de análise das demonstrações financeiras?
As demonstrações financeiras podem ser analisadas de diferentes formas, dependendo do objetivo da análise e das demonstrações usadas. Ou seja, não se trata de escolher um método preferido, já que cada um traz informações sobre aspectos diferentes das finanças da empresa. Veja a seguir os principais métodos usados para analisar demonstrações financeiras.
Análise horizontal
A análise horizontal foca na variação de determinadas variáveis ao longo do tempo, como a receita total ou o ativo circulante. A diferença de valores entre os períodos é expressa tanto em termos absolutos quanto relativos.
As demonstrações comparativas são a análise horizontal de períodos passados e atuais, com variações absolutas e relativas para todos os itens. Como são expressas em porcentagens, é possível comparar os seus valores com os de empresas semelhantes do setor. Esse método pode ser usado tanto para DREs quanto para balanços patrimoniais.
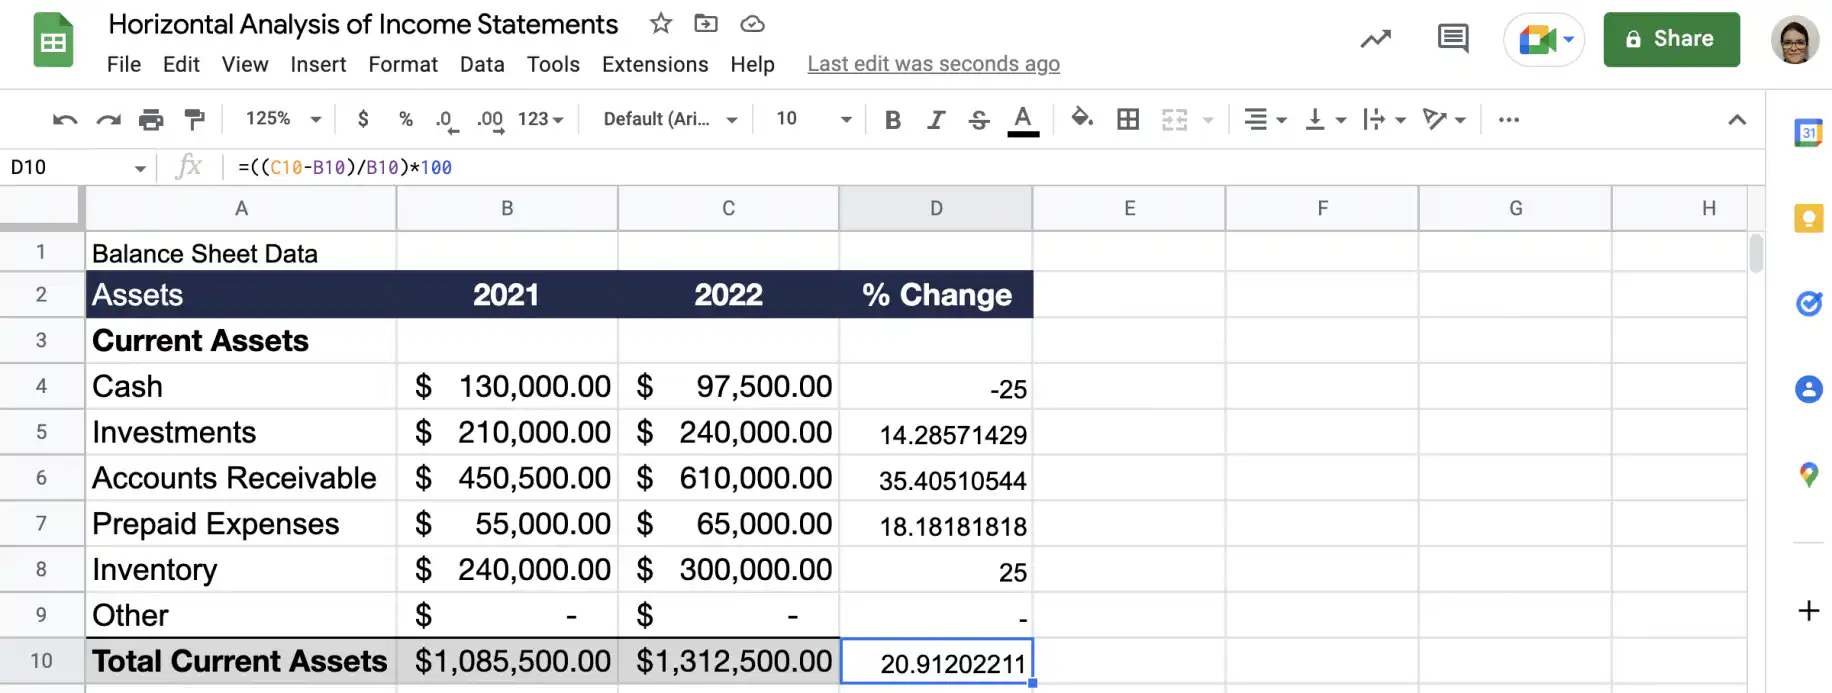
Para saber mais sobre a análise horizontal das demonstrações financeiras e ver alguns exemplos, confira o artigo Análise horizontal das demonstrações financeiras.
A análise vertical
A análise vertical das demonstrações financeiras foca em quanto cada item contribui para o total do mesmo período. Esse tipo de análise é feito tanto no balanço patrimonial quanto na DRE.
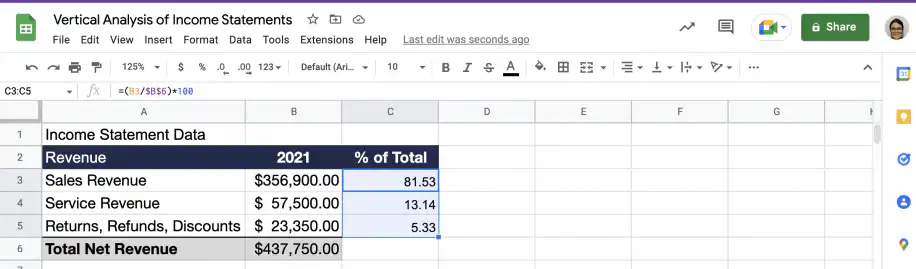
As demonstrações em base comum (common-size) são as usadas na análise vertical das demonstrações financeiras, em que todos os itens são expressos como porcentagem do total. Por exemplo, os itens do balanço patrimonial podem ser expressos como porcentagem do ativo circulante, e os itens da DRE como porcentagem da receita.
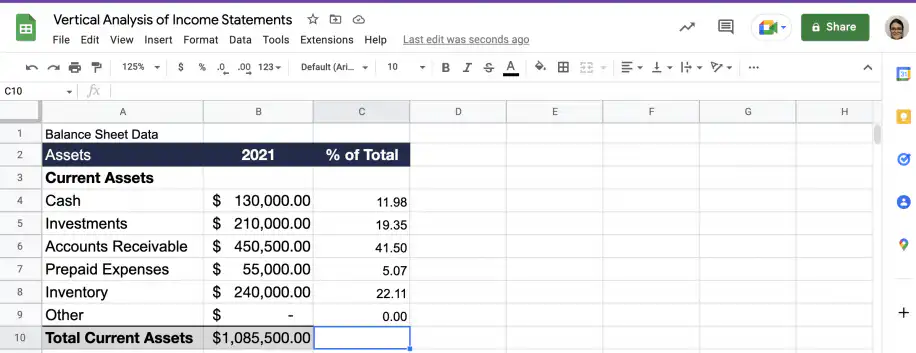
Para saber mais sobre a análise vertical das demonstrações financeiras, com exemplos, dê uma olhada em Análise vertical das demonstrações financeiras.
Análise de índices
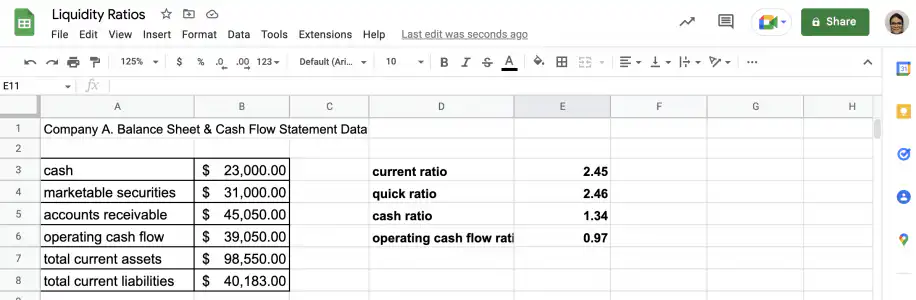
A análise de índices se baseia na relação entre diferentes números financeiros, a maioria deles presente nas demonstrações financeiras da empresa. Os índices são calculados dividindo um valor por outro para expressar a relação entre diferentes variáveis. Por isso são tão úteis: você pode compará-los facilmente com os de empresas semelhantes e com os padrões do setor.
Dependendo do objetivo da sua análise, alguns índices são mais relevantes do que outros. Os índices financeiros costumam ser agrupados de acordo com o aspecto em que se concentram. Por exemplo, rentabilidade, liquidez, alavancagem, e atividade são as categorias de índices mais usadas.
Análise de tendências
A análise de tendências busca identificar padrões potencialmente relevantes em dados históricos. Embora não seja exclusiva da análise das demonstrações financeiras, ela é usada com frequência para essa finalidade. Na verdade, a análise horizontal é um tipo específico de análise de tendências.
Esse método também é muito usado na análise técnica de ações, que utiliza várias métricas e técnicas, incluindo indicadores técnicos, variação percentual, médias móveis e diferentes tipos de gráficos e visualizações.
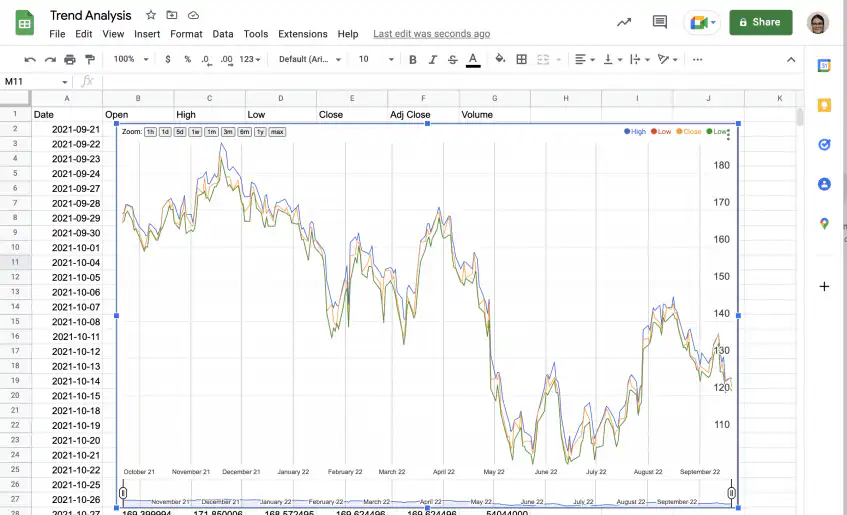
Para saber mais sobre como esse método é usado em finanças e ver alguns exemplos, confira o artigo Análise de tendências: definição e exemplos.
Comparações com ano-base
As comparações com ano-base permitem fazer comparações significativas entre vários períodos. Primeiro, escolha um ano ou período-base e atribua o valor de 100% aos números desse período. Depois, os períodos seguintes são comparados como porcentagem dos números do ano-base.
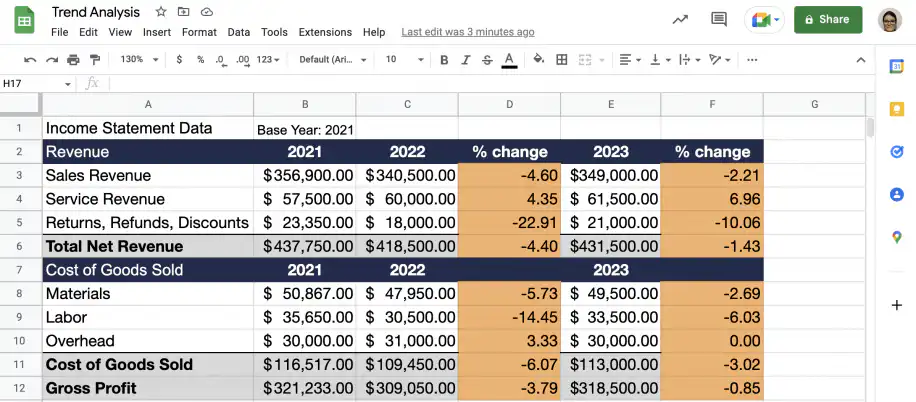
Ao fazer comparações com ano-base, escolher um ano-base adequado é essencial. Evite usar um ano excepcional, pois os resultados podem ser enganosos. Se esse ano tiver sido excepcionalmente ruim, as comparações vão parecer positivas de forma irreal.
Por que a análise das demonstrações financeiras é importante?
Os relatórios e a análise financeira são essenciais em qualquer setor. Para otimizar o desempenho financeiro, é preciso analisar dados financeiros atuais e históricos. A análise das demonstrações financeiras permite identificar possíveis problemas e oportunidades, entender melhor o uso dos recursos e melhorar o planejamento e o desempenho financeiro.
Conclusão
Como você viu, a análise das demonstrações financeiras é fundamental para várias partes. Seja você dono de empresa, credor ou investidor, analisar as demonstrações financeiras traz uma visão de muitos aspectos da saúde financeira e do desempenho da empresa.
Agora você conhece as demonstrações financeiras fundamentais (balanço patrimonial, demonstração de resultados e demonstração dos fluxos de caixa) e os métodos mais usados para analisá-las. Você pode montar os cálculos com os dados dos seus modelos de demonstrações financeiras no Microsoft Excel ou no Google Sheets. Com as automações com IA da Sheetgo, você pode conectar os dados das suas demonstrações financeiras e mantê-los sincronizados, para que cada análise use os números mais recentes. Para o trabalho financeiro recorrente, o funcionário virtual de finanças com IA do Sheetgo pode coletar os números e manter seus relatórios atualizados.
Para saber mais sobre métodos específicos de análise das demonstrações financeiras, confira os artigos abaixo.


 English
 Español
 Português do Brasil
 Français